









International Care Company, l’EBITDA torna positivo: il mercato guarda alla scalabilità del modello
L’analisi pubblicata da Milano Finanza il 17 ottobre evidenzia il divario ancora presente tra le valutazioni degli analisti e i prezzi di molte società quotate su Euronext Growth Milan. Il segmento, pur guadagnando l’8,3% dall’inizio del 2026, ha sottoperformato sia il Ftse Mib (+12,2%) sia il Ftse Italia Mid Cap (+14,2%).
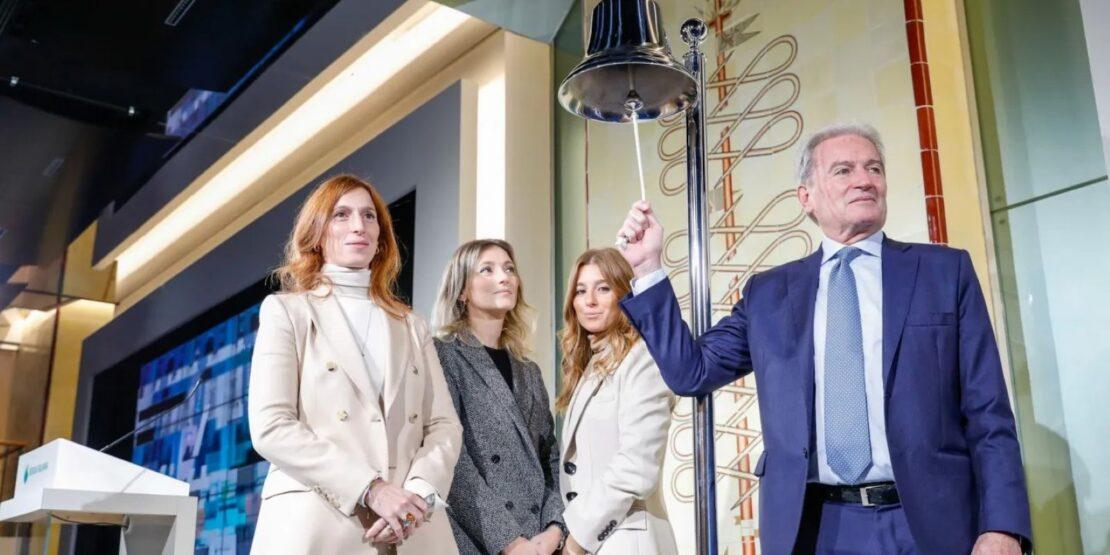
Fra le PMI con le prospettive più interessanti per crescita della redditività figura International Care Company (ICC), società di Agrate Brianza quotata su EGM e attiva nei servizi di assistenza sanitaria, telemedicina, gestione dei sinistri e assistenza domestica e di viaggio. Attraverso una centrale operativa multilingue attiva 24 ore su 24, l’azienda gestisce oltre 160 mila casi l’anno e dispone di una rete internazionale di partner e fornitori. Tra i prodotti digitali figurano DOC 24 per teleconsulto e monitoraggio sanitario, AIDA Care per l’assistenza agli anziani e Global Care per il Travel Risk Management.

Il miglioramento operativo
La performance da sottolineare riguarda soprattutto l’EBITDA. Nel 2025 ICC ha portato il margine operativo lordo a +331 mila euro, mentre i ricavi sono cresciuti del 9%, raggiungendo 9,25 milioni. Nel primo semestre 2026 l’EBITDA è rimasto positivo per 29 mila euro, nonostante l’aumento del costo del lavoro. I ricavi complessivi sono saliti soltanto dell’1,5%, a 4,09 milioni, ma le linee considerate strategiche, al netto delle rifatturazioni, hanno registrato una crescita del 12%. DOC 24 è avanzato del 10%, mentre il nuovo servizio Global Care ha generato circa 200 mila euro.
Il potenziale indicato da Milano Finanza risiede quindi meno nell’attuale dimensione degli utili e più nella possibile leva operativa: una volta sostenuti gli investimenti nelle piattaforme digitali e nella struttura, l’incremento dei ricavi potrebbe tradursi in una crescita proporzionalmente maggiore dell’EBITDA.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Integrae SIM stima per il 2026 ricavi pari a 9,5 milioni ed EBITDA di 350 mila euro. Per il 2028 prevede ricavi per 12 milioni e un EBITDA di 2,5 milioni, con un margine del 20,8%, rispetto al 3,6% del 2025. Se realizzato, ciò comporterebbe una crescita dell’EBITDA di oltre sette volte nell’arco di tre anni.
Potenziale e rischi in Borsa
Integrae ha confermato il giudizio Buy, ma ha ridotto il prezzo obiettivo da 1,90 a 1,55 euro. Rispetto alla chiusura di 1,10 euro del 16 ottobre, il target incorpora un rialzo teorico di circa il 41%.
Il potenziale si fonda su tre fattori:
- crescita strutturale di telemedicina, assistenza agli anziani e servizi legati alla mobilità internazionale;
- possibilità di distribuire prodotti digitali attraverso clienti assicurativi e aziendali;
- aumento dei margini atteso con la maggiore scala operativa.
La lettura deve tuttavia restare prudente. Nel primo semestre ICC presentava ancora un indebitamento finanziario netto di 72 mila euro. Inoltre, il target price proviene da un solo analista, Integrae, che è anche specialist ed Euronext Growth Advisor della società: non rappresenta quindi un consenso ampio e indipendente. Il titolo presenta infine il tipico rischio delle micro-cap di EGM, con flottante e scambi contenuti, spread potenzialmente elevati e maggiore volatilità.
In sintesi, ICC offre una storia industriale molto interessante perché è passata al pareggio operativo e opera in mercati sostenuti da digitalizzazione e invecchiamento demografico. La rivalutazione in Borsa dipenderà però dalla capacità di trasformare le previsioni di forte crescita dell’EBITDA in risultati effettivi, generazione di cassa e ritorno all’utile netto. Il target di 1,55 euro esprime quindi un’opportunità teorica, non logicamente una garanzia di rendimento.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza



 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

