









Btp Valore: siamo alla seconda emissione. Ma conviene? Tanto fumo e poco arrosto
Btp Valore. Conviene?
Oggi è stato stabilito il rendimento minimo: il 4,10% annuo per il primo triennio e il 4,50% per ii successivi due anni. per il BTp Valore in collocamento da lunedì 2 a venerdì 6 ottobre (fino alle ore 13).
Il codice ISIN del titolo durante il periodo di collocamento è IT0005565392 (poi cambierà).
Tanto fumo e poco arrosto, si diceva un tempo. Il Mef Ministero dell’economia e delle finanze annuncia la seconda emissione del BTP Valore, la famiglia di titoli di Stato dedicata esclusivamente ai risparmiatori individuali. Lo slogan di lancio rivolto ai cittadini italiani sarebbe: “Il tuo domani conta”. Mah… meglio verificare. “Per la prima volta i piccoli risparmiatori riceveranno cedole ogni tre mesi. Durata 5 anni e un extra premio finale di fedeltà”. Tutto qui? Il 4,10% e poco più fra 3 anni?
Un paio di pareri
Questa volta non sono d’accordo con il bravissimo collega Ugo Bertone che sul sito First parla bene della nuova emissione del 2 ottobre: “La durata di 5 anni e la cedola trimestrale crescente garantiscono un appeal interessante se non irresistibile per il popolo dei risparmiatori, stremato da anni di interessi quasi zero”. Per poi pentirsi e aggiungere “Sia nel mondo dei corporate bond che tra i governativi di altri Paesi non mancano le alternative”. La cultura finanziaria non si può cancellare con un tratto di spugna…
Sempre molto chiaro invece il prof. Beppe Scienza, che pur titolando un suo articolo “I nuovi Btp Valore: non sono una fregatura aggiunge … ma per non rischiare è meglio altro” ed esprime tutti i suoi dubbi come noi. Esperto di risparmio e previdenza il prof. Scienza è un matematico che insegna all’Università di Torino. Dal 1976 si occupa di risparmio e dal 1984 di previdenza integrativa. A proposito dei Btp Valore in emissione sottolinea che “I rischi sono di due tipi. Primo, quello relativo ai tassi di interesse. Se questi salgono, scendono le quotazioni e quindi, nel caso di bisogno di soldi, vendendo si ricaverebbe meno. A questo riguardo sono meglio i Certificati di Credito del Tesoro (Cct), indicizzati a tassi di mercato, perché così i loro prezzi restano più vicini a 100. Ma il secondo rischio è il peggiore e riguarda l’inflazione. Se questa riparte, di fatto si subisce una perdita anche se le quotazioni restano abbastanza stabili. Non ci si rimette, solo quando esiste un qualche meccanismo di compensazione dell’inflazione, agganciando a essa cedole o aumento del valore nominale. Avviene così per i Btp Italia, i Btp-i e corrispondenti esteri: Oat-ei, Bund-ei ecc.”
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Perché cristallizzarsi ad esaminare solo questa emissione?
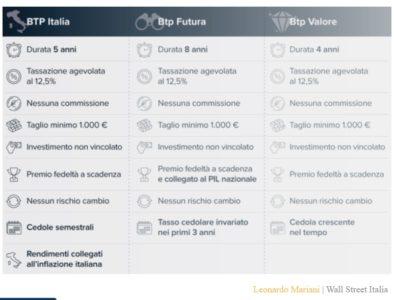
Leonardo Mariani su Wall Street Journal ha pubblicato questa utile tabella riassuntiva
E’ proprio questo il punto, a parità di emittente ci sono tante alternative che si potrebbero ritenere più interessanti. Ad esempio il quotidiano La Stampa ci ricorda che il tasso del Btp a dieci anni ha sfondato quota 4,70%. Altra bella opportunità: il trentennale scadenza 1° ottobre 2053 offre una cedola del 4,50% (ISIN: IT0005534141) e si compra intorno ai 91 centesimi. Altro che rendimento 4,50% se si prende sul costo di 91 centesimi, un bel 10% di differenza!!! Pago 91 e mi rende come 100. “Va detto però” giustamente chiarisce La Stampa “che i rischi non mancano. In particolare sui titoli a lungo termine che sono esposti a possibili cambi di passo nella politica monetaria della Banca centrale europea e dunque potrebbero scendere nella parte di prezzo riservando perdite al momento della cessione a chi non mantiene il bond in portafoglio fino a scadenza naturale.”
La nostra opinione era stata sintetizzata nell’articolo “BTp Valore 2028 in emissione dal 2 al 6 ottobre. Ma ne vale la pena?” pubblicato qui il 9 settembre scorso. “I vantaggi? Un po’ pochi” dicevamo. “Premesso che l’inflazione media nel periodo Gennaio 2023 – Luglio 2023 è stata del 7,9%. e quella degli ultimi 12 mesi, periodo Agosto 2022 – Luglio 2023, era del 8,9%. risulta per lo meno strano che si possa prevedere una decelerazione tale da trasformare il rendimento di questa emissione di Btp Valore in un rendimento così allettante”.
Aggiungiamo: tutta questa battaglia pubblicitaria… Perché?
Per un titolo normalissimo, un Btp che rende più o meno come tutti gli altri? Mah…
Molto meglio i Btp Italia, Btp-i o anche i CCT
Per rischiare meno, i privati risparmiatori dovrebbero investire in Btp Italia (al momento dell’emissione non si pagano nemmeno le commissioni bancarie, e c’è pure il premio di fedeltà) o Btp-i, perché sono indicizzati all’inflazione. Oppure ci sono altre opportunità simili in altri Paesi europei, come gli Oat-ei obbligazioni emesse dallo Stato francese. Tutti questi costituiscono una scelta prudente, anche se non tutti capiscono perfettamente come funzionano, nel senso che l’investimento recupera certamente l’inflazione, ma gli algoritmi che calcolano la cifra esatta sono appannaggio di pochi. Lasciate stare questi dettagli, ma cerchiamo di capire la sostanza. Se l’inflazione sale sia le cedole semestrali, sia il rimborso finale, ne tengono conto. Se l’inflazione scendesse a zero (figuriamoci!) resterebbe comunque il vantaggio della cedola semestrale garantita e del rimborso a 100 alla scadenza.
Con i Btp-i ecc. non sono immediatamente evidenti l’andamento del proprio investimento e gli stessi guadagni che si realizzano. Per esempio uno compra Btp-i 0,4% 2030 e fra un anno li vede quotati allo stesso prezzo di adesso con un’inflazione dell’8% nei dodici mesi di riferimento. Non stupisce che pensi di non aver guadagnato nulla, tranne gli interessi pari a un modesto 0,4% annuo. Invece l’investimento gli ha reso un altro 8%. Il tasso minimo garantito più l’inflazione del periodo. Anche qui, bisognerebbe leggere tutto il regolamento e studiarsi a memoria l’algoritmo applicato, ma perché dovete farlo voi lettori? Lo facciamo già noi giornalisti finanziari e vi diamo già la risposta. I Btp-i battono tutti gli altri Btp compresa questa emissione denominata Btp Valore. Meglio di tutti, se verranno ancora emessi, saranno probabilmente i nuovi Btp Italia.
Ragionamento analogo vale per i CCT (Certificati di Credito del Tesoro) emessi dallo Stato, anche se ogni volta è meglio verificare se comprare CCT in emissione, o altri emessi precedentemente, che scadranno quindi prima di quelli nuovi. Dall’emissione del marzo 1991 la durata dei CCT è normalmente pari a 7 anni; in passato vi sono state emissioni caratterizzate da scadenze molto diversificate, con periodi che andavano dai 2 ai 10 anni. I CCT presentano un rendimento a tasso variabile, ovvero pagano, mediante lo stacco di cedole, un interesse variabile semestralmente. Le cedole (posticipate) sono infatti indicizzate al tasso dei BOT semestrali, cioè sono pari al rendimento dei BOT più un margine, detto spread, predeterminato. Le cedole semestrali successive alla prima sono attualmente indicizzate al rendimento dei BOT a 6 mesi relativo all’asta della fine del mese precedente il periodo di decorrenza della cedola stessa, maggiorato dello spread.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza



 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

