









5 motivi per non trascurare i bond emergenti in valuta locale
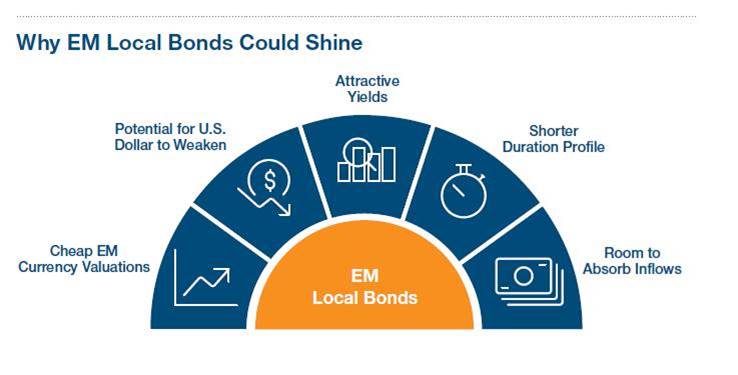
In uno scenario in cui gli investitori faticano a trovare rendimenti, crediamo che i bond emergenti in valuta locale rappresentino un’opportunità da non trascurare. Alcune di queste obbligazioni offrono rendimenti tra i più alti al momento disponibili sul mercato, mentre le valute emergenti hanno valutazioni attraenti e sono pronte a beneficiare di una possibile inversione del ciclo del dollaro USA. Ecco cinque fattori per i quali a nostro avviso vale la pena puntare su questa asset class.
Valutazioni attraenti per le divise dei mercati emergenti
Abbiamo una view molto positiva sulle valute dei mercati emergenti. Il rally pluriennale del dollaro USA ha spinto significativamente al ribasso le divise dei mercati in via di sviluppo – secondo una ricerca interna di T. Rowe Price, alla fine di settembre queste erano sottovalutate potenzialmente addirittura del 18%. Ciò suggerisce che vi sia ampio margine perché queste valute si apprezzino nei confronti del biglietto verde nel medio termine. Affinché ciò possa avvenire, sarà necessario un catalizzatore che inneschi un indebolimento del dollaro, e crediamo che questo sviluppo sia molto vicino.
La possibile inversione del dollaro USA
Il dollaro USA sembra essere giunto a un punto di svolta. Molti indicatori, tra cui le politiche ultra-accomodanti della Fed, gli ampi squilibri esterni e interni e la possibilità di una ripresa economica lenta e volatile, fanno presagire un indebolimento del biglietto verde. In tale scenario, le valute emergenti inizierebbero finalmente a rafforzarsi e, in base alle nostre analisi, avrebbero molto spazio per correre prima di raggiungere i livelli di valutazione che riteniamo corretti. Tale apprezzamento sarebbe ovviamente positivo per i bond in valuta locale.
Rendimenti difficili da trovare altrove
Il debito emergente in valuta locale offre agli investitori un rendimento positivo, una vera rarità nel contesto obbligazionario attuale. Al momento, il debito dei mercati sviluppati con rendimento negativo ammonta a più di $16.000 miliardi, e a fine ottobre i rendimenti medi nominali e reali (aggiustati per l’inflazione) sui bond sovrani sviluppati erano rispettivamente 0,9% e -1,4%, contro il 4,5% e 0,6 per i bond emergenti. Dato che le principali banche centrali dovrebbero mantenere un approccio accomodante ancora a lungo, è improbabile che il quadro cambi a breve: in questo scenario quindi assicurarsi un certo livello di rendimento diventa sempre più importante.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Un profilo di duration attraente
I benefici dell’asset class non si limitano ai rendimenti. Un altro aspetto interessante è la duration relativamente bassa che caratterizza i bond emergenti in valuta locale rispetto a quelli dei mercati sviluppati. Infatti, maggiore la duration, più è alta la potenziale volatilità e sensibilità agli aumenti dei tassi di interesse. A fine ottobre, la duration media per le obbligazioni emergenti in valuta locale era di 5,3 anni, contro 7,1 per i Treasury USA e 8,6 per i Bund tedeschi.
Spazio per accogliere i flussi degli investitori
I bond emergenti in valuta locale sono ancora in fase di recupero dopo il sell-off di marzo. I deflussi dall’asset class non sono ancora stati completamente recuperati, a differenza di quanto avvenuto per le obbligazioni emergenti in valuta forte, sia sovrane che societarie, che si sono riprese con maggiore forza. Ciò significa che c’è ampio margine per assorbire i flussi degli investitori. Inoltre, dato che l’asset class è stata sottopesata per diversi anni, c’è ampio margine prima che possano emergere preoccupazioni su flussi eccessivi o una potenziale bolla dei prezzi.
In sintesi, considerando questi 5 fattori, crediamo che vi siano ragioni molto convincenti per investire in bond emergenti in valuta locale. Tuttavia, è importante adottare uno sguardo di lungo periodo, perché come molti altri asset rischiosi i bond emergenti in valuta locale sono vulnerabili nei periodi di avversione al rischio. Ad ogni modo, per ora il percorso per gli asset rischiosi appare più agevole, dato che il rischio legato alle elezioni USA è alle spalle e visti i progressi sul vaccino contro il Covid-19.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza



 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

