









J. SAFRA SARASIN: Il giorno dopo il “Liberation Day”
Cosa è stato annunciato
- Un’aliquota tariffaria reciproca minima del 10% su tutti i paesi, a partire dal 5 aprile
- I paesi che hanno grandi surplus commerciali con gli Stati Uniti avranno dazi molto più alti, che entreranno in vigore il 9 aprile.
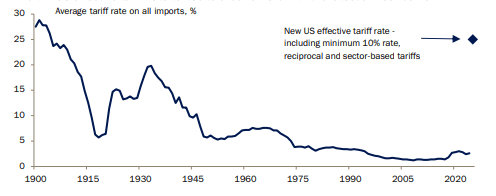
- Questo, oltre a quanto già annunciato sui settori, spingerà probabilmente il tasso tariffario effettivo degli Stati Uniti a circa il 25% (Figura 1)
E ora

- I paesi cercheranno di negoziare con l’amministrazione statunitense e/o di attuare ritorsioni.
- Mentre i paesi piccoli potrebbero decidere di non reagire, quelli grandi probabilmente lo faranno.
- Ciò implica che le ritorsioni avverranno prima che si verifichi un’eventuale de-escalation
- I dazi potrebbero diminuire, ma rimarranno elevati rispetto ai livelli storici.
- L’amministrazione statunitense vuole utilizzare questo strumento per riequilibrare il commercio e aumentare il gettito fiscale
Figura 1: l’aliquota tariffaria effettiva degli Stati Uniti salirà a circa il 25% con l’ultimo annuncio
Non perdere le notizie che contano
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Fonte: Macrobond, Bank J. Safra Sarasin, 03.04.2025
Impatto sull’economia statunitense
- I dazi sono uno scossone inflazionistico per l’economia statunitense, che fa aumentare i prezzi e riduce la crescita
- I modelli indicano che questo aumento dell’aliquota effettiva potrebbe ridurre di circa l’1% la crescita del PIL statunitense quest’anno.
- Le ritorsioni e la conseguente incertezza politica potrebbero avere un impatto maggiore. Il rischio di una recessione negli Stati Uniti è piuttosto elevato.
- L’impatto diretto dei dazi potrebbe far aumentare l’inflazione negli Stati Uniti di 1-2 punti percentuali quest’anno, a seconda della misura in cui le aziende assorbiranno l’aumento dei costi nei loro margini e di come reagirà il dollaro.
- L’eventuale impatto netto sull’inflazione dipenderà anche dalla misura in cui la crescita rallenterà, riducendo le pressioni inflazionistiche in altre parti del paniere dei consumi.
- La Fed rimarrà in attesa e aspetterà di vedere l’impatto sulla crescita e sull’inflazione prima di agire. Ci aspettiamo che la Fed riprenda la politica di allentamento più avanti nel corso dell’anno.
Impatto sul resto del mondo
- L’impatto diretto dipenderà dalla loro esposizione commerciale verso gli Stati Uniti e dalla misura in cui possono stimolare la propria economia.
- In Europa, la Germania sarà la più colpita. Il programma fiscale recentemente annunciato potrebbe compensare nel tempo lo shock negativo dei dazi.
- Per la Cina, le nuove tariffe del 34% si aggiungeranno alle tariffe del 20% già imposte da marzo. L’aliquota del 54% si aggiunge a circa il 10-15% delle tariffe medie esistenti, portando a un’aliquota finale superiore al 65%. L’esposizione della Cina agli Stati Uniti è pari a circa il 3% del PIL. L’impatto economico può essere attenuato se Pechino stimolerà la domanda interna più di quanto annunciato finora.
- I nuovi dazi sono un forte ostacolo alla crescita per altre piccole economie asiatiche. Le più colpite sono Vietnam, Taiwan, Thailandia, Malesia e Corea
- I paesi dell’America Latina sono soggetti solo a dazi minimi del 10%
- Canada e Messico non sono coperti da dazi reciproci e se gli Stati Uniti saranno soddisfatti della situazione in materia di droga e immigrazione, l’aliquota del 25% applicata alle merci non incluse nell’Accordo Stati Uniti-Messico-Canada (USMCA) potrebbe scendere al 12%
Implicazioni per il reddito fisso
- Le aspettative sui tassi ufficiali negli Stati Uniti, nell’Unione Europea, nel Regno Unito e in Svizzera sono attualmente prezzate per tornare neutrali (o superiori nel Regno Unito) poiché le banche centrali sono ancora riluttanti a tagliare i tassi di interesse
- Una volta che i dati economici peggioreranno, le aspettative sui tassi di interesse ufficiali probabilmente scenderanno a livelli inferiori a quelli neutrali, poiché le banche centrali saranno costrette a tagliare i tassi in modo più significativo.
- I rendimenti obbligazionari probabilmente scenderanno da qui, le curve dei rendimenti si faranno ancora più ripide
- Continuiamo a privilegiare le scadenze intermedie (5-10 anni) in quanto beneficiano dell’aumento della pendenza e hanno una durata sufficiente per trarre vantaggio dal calo dei rendimenti.
- Nascondersi in obbligazioni a brevissima scadenza non offre una protezione adeguata contro una potenziale recessione economica più pronunciata
- Il credito probabilmente avrà un andamento negativo in futuro, poiché il deterioramento delle prospettive economiche aumenterà le probabilità di insolvenza previste.
Implicazioni per le azioni
- Le azioni statunitensi sono influenzate dalle ricadute economiche degli Stati Uniti e dalle aziende statunitensi che producono in altri paesi per il consumatore finale negli Stati Uniti.
- Le valutazioni attuali pari a 20 volte gli utili attesi a 12 mesi sono in linea con il livello a cui l’S&P 500 veniva scambiato durante la paura della crescita nell’agosto 2024, ma non sono prezzate per una recessione
- I rischi azionari sono rimasti sbilanciati al ribasso senza un’immediata riduzione dell’escalation
- Non ci aspettiamo tagli immediati a livello nazionale, ma potremmo immaginarli a livello di prodotto/azienda, limitando l’impatto sulle aziende statunitensi e sui posti di lavoro negli Stati Uniti.
- Le grandi capitalizzazioni dell’area euro non offrono una protezione significativa, data l’esposizione al commercio globale.
- Ribadiamo la nostra preferenza per le azioni britanniche che hanno una scarsa esposizione al commercio globale, ma sono orientate verso titoli difensivi e value. Il rischio per le azioni britanniche è un dollaro USA nettamente più debole.
- Per quanto riguarda i settori, ribadiamo la nostra preferenza per quelli difensivi rispetto a quelli ciclici, nonostante la netta sovraperformance difensiva degli ultimi mesi. I servizi di pubblica utilità sono generalmente i meno esposti ai dazi, dato il loro focus puramente nazionale, in Europa e negli Stati Uniti
- Il settore sanitario dovrebbe sovraperformare, ma quello farmaceutico è esposto alle potenziali dazi settoriali (assenti dall’annuncio di ieri sera, ma ancora sul tavolo) e a un dollaro USA più debole.
- Ribadiamo inoltre la nostra preferenza per il “value” rispetto al “growth”.
- Il value è diventato più difensivo negli ultimi anni e il growth è esposto a misure di ritorsione. Allo stesso tempo, il prezzo è ben al di sopra dei livelli che suggerirebbero una brusca flessione macroeconomica.
Implicazioni per le valute
- Il dollaro USA soffre poiché i mercati rivalutano l’impatto dei dazi sulla crescita statunitense: l’indice del dollaro DXY è sceso di circa l’1,5%.
- Nel breve termine, preferiamo le valute rifugio come il franco svizzero e lo yen giapponese
- Le valute delle economie che devono far fronte a dazi superiori al 10% dovrebbero risentirne, poiché i dazi statunitensi riducono la domanda di valute estere. Le valute dei mercati emergenti asiatici ne sono un buon esempio.
- I mercati sono diventati principalmente preoccupati per l’impatto dei dazi sulla crescita statunitense.
- Il dollaro continuerà a essere esposto a venti contrari, poiché lo slancio ciclico sembra già rallentare negli Stati Uniti.
- I dati sorprendenti sono migliori altrove, in particolare nell’area dell’euro. Questo dovrebbe dare alle valute europee un vantaggio relativo rispetto al dollaro.
- L’incertezza sui piani dell’amministrazione Trump per indebolire il dollaro costituisce anche un rischio di ribasso a lungo termine.
- I fattori strutturali a favore dell’oro dovrebbero rimanere, ma vediamo il rischio di un calo temporaneo, se il calo delle azioni dovesse continuare.
- L’argento dovrebbe probabilmente sottoperformare l’oro in questo contesto.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza
#1

NEWS
Carta dedicata a te 2026, i Comuni pubblicano le liste: come sapere se si hanno i 500 euro e quando arrivanodi Caterina Chiarelli • 19 ott
#2

LMF PREVIDENZA
Pensioni 2027, l’Istat conferma l’inflazione al 4,2%: quanto aumenteranno gli assegni da gennaiodi Caterina Chiarelli • 19 ott
#3

NEWS
Esenzione bollo auto 2027, chi può ottenerlo e quali sono le scadenze da controllaredi Carolina Bergamaschi • 20 ott
#4
NEWS
Disordini a Milano: hanno rubato ciò che il feed gli aveva promesso. Non è politica, è l’economia della povertà Babydi Michele Ficara Manganelli ✿∴♛🌿🇨🇭 • 18 ott
#5
NEWS
BTP Valore e BTP Valore Insieme, collocamento oltre i 7 miliardi: rendimenti e modalità di sottoscrizione per piccoli risparmiatoridi Carolina Bergamaschi • 20 ott
Le altre notizie più lette
#6
di Caterina Chiarelli • 19 ott
#7
di Caterina Chiarelli • 15 ott
#8
di Carolina Bergamaschi • 19 ott
#9

di Carolina Bergamaschi • 19 ott
#10
di Michele Ficara Manganelli ✿∴♛🌿🇨🇭 • 20 ott
 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

