









Dalla reflazione alla stagflazione leggera
Il trade-off tra crescita ed inflazione è chiaramente peggiorato con l’invasione dell’Ucraina da parte della Russia e le sanzioni imposte dall’Occidente. Si tratta di una cattiva notizia sia per le imprese che per i consumatori, soprattutto per quelli europei, data la vicinanza al conflitto e la dipendenza energetica e di altre materie prime da questa regione. Sebbene queste complicazioni stiano portando ad un deterioramento delle condizioni finanziarie e comportino qualche rischio al ribasso sui tassi, l’ultima riunione della BCE ha confermato che finché il mondo “R” non si materializzerà, la normalizzazione della politica monetaria andrà avanti. In questo contesto, credo fortemente che i tassi europei, in particolare la parte a breve della Yield Curve tedesca, potrebbero continuare a crescere man mano che gli investitori si rendono conto che le intenzioni della BCE di normalizzarsi potrebbero essere un po’ ritardate ma non cancellate dal conflitto in Ucraina.

Yield dei titoli di stato tedeschi a 10, 5 e 2 anni: l’unico modo è il rialzo!
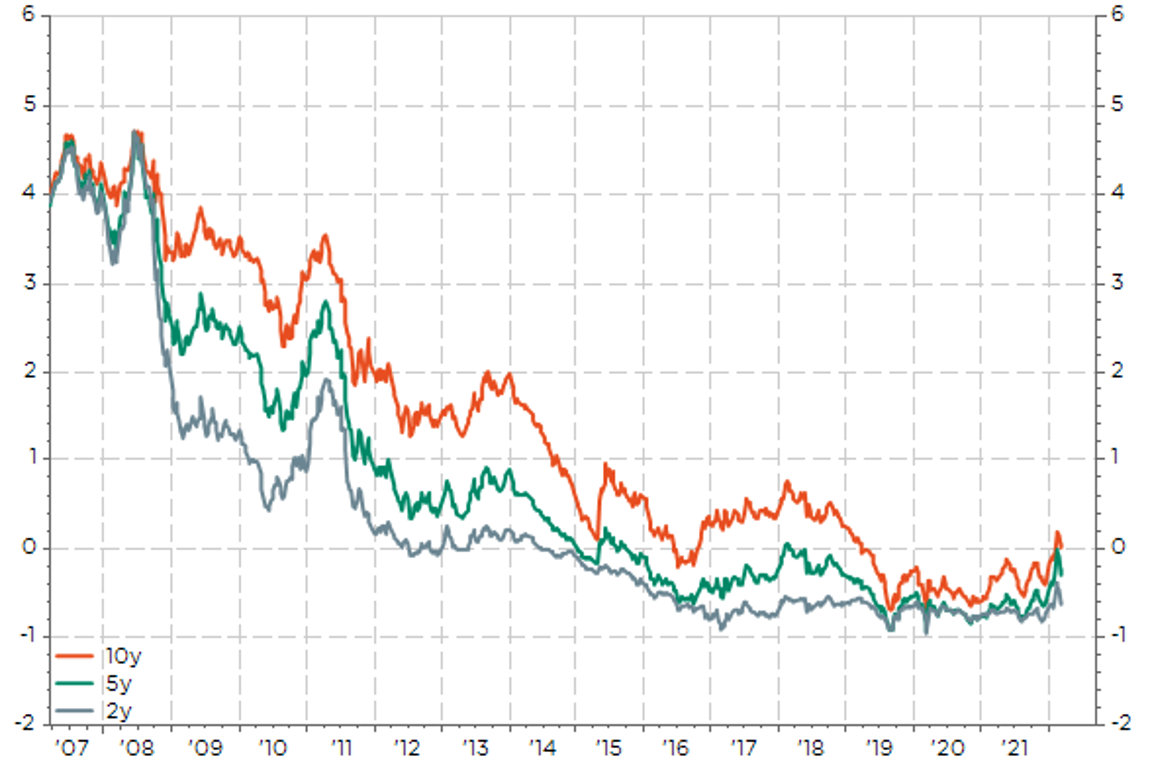
Inoltre, con i governi europei che intervengono per ammortizzare i costi diretti e indiretti di questa guerra (spese legate all’ondata di rifugiati, alla difesa e all’aumento dei costi energetici), la BCE avrà meno incentivi a perseguire una politica monetaria troppo accomodante. Dopo la pandemia, questo conflitto probabilmente accelererà anche un’ulteriore integrazione fiscale europea con l’emissione di un debito comune congiunto, che probabilmente porterà a tassi tedeschi più alti in futuro. Si tratta di un importante cambio di paradigma rispetto al precedente decennio di regno dell’austerità fiscale: il “whatever it costs” legato allo shock pandemico ha aperto una breccia importante che sarà difficile chiudere nel breve termine sia per i governi che per le istituzioni europee.
Tassi reali a 7-10 anni US ed EUR (ex-Italia): La BCE è ora indietro, supponendo che la crescita rimanga robusta.
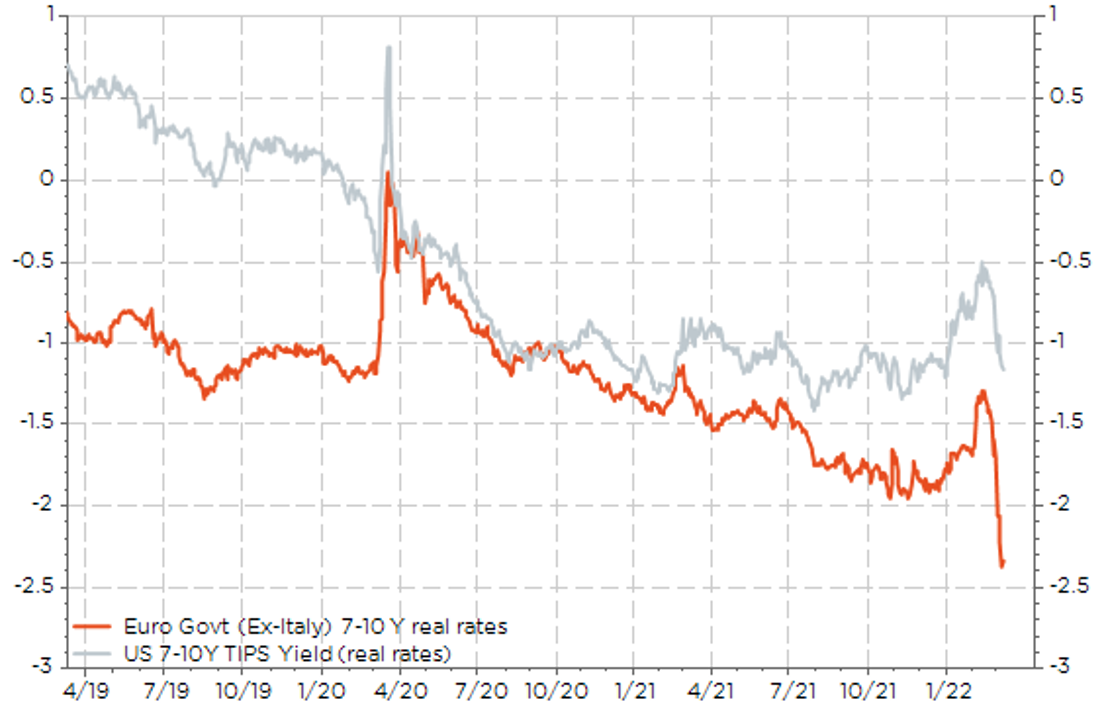
In altre parole, l’inflazione è ora il nemico pubblico n°1 per le Banche Centrali dei Mercati Sviluppati. E più a lungo la BCE aspetterà, più le pressioni inflazionistiche potrebbero peggiorare attraverso l’indebolimento dell’euro (vedi il grafico sopra con il crescente divario tra i tassi reali US e EUR). Ovviamente, se l’attività industriale ed economica europea dovesse soffrire duramente per le interruzioni di energia/gas naturale, il compito della BCE diventerà ancora più difficile e pericoloso, poiché potrebbe dover combattere un’idra a due teste chiamata stagflazione.

Mentre i rischi di stagflazione sono chiaramente aumentati in questi ultimi tempi, non posso considerarlo uno scenario centrale (o ne sarebbe una versione estremamente leggera) perché la parte “stag” non può essere paragonata allo shock petrolifero del 1970. In effetti, la dinamiche di crescita e occupazione sono oggi in una situazione decisamente migliore e dovrebbero quindi dimostrarsi piuttosto resilienti di fronte a questo shock dei prezzi delle materie prime. Si noti anche che la “quota” dell’energia/materie prime tende a diminuire significativamente all’interno dell’economia… almeno per i Mercati Sviluppati, il che è ovviamente meno vero per alcuni paesi mediorientali come l’Egitto, dove non si può escludere una seconda rivolta della primavera araba.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Parlando di resilienza, anche il mercato del credito è preoccupato, con le aziende che mostrano una forte posizione di liquidità e un bilancio complessivamente pulito. Fondamentalmente, il ciclo del credito questa volta non è al posto di guida (almeno per il momento): ci sono ovviamente degli allarmi dato il deterioramento del mix crescita-inflazione, combinato con il continuo irrigidimento delle condizioni finanziarie, ma è troppo presto per un brusco esaurimento. La crisi pandemica e il successivo sostegno delle politiche monetarie e fiscali hanno permesso alle aziende di costruire una solida linea di difesa a un costo molto basso. Di conseguenza, i rischi di uno shock di capitale o di liquidità potrebbero essere considerati piccoli al momento. Si noti anche il mix favorevole, soprattutto negli Stati Uniti, con una grande ponderazione di circa il 20% nei settori dell’energia e dei materiali per il segmento High Yield. In Europa, la preponderanza dei prodotti finanziari potrebbe beneficiare di alcuni venti di coda sotto forma di aumento dei tassi, supponendo che la recessione rimanga solo uno scenario remoto. Tuttavia, come la maggior parte delle attività finanziarie, le valutazioni continueranno probabilmente ad adattarsi a questo ambiente meno amichevole di una crescita economica lenta e volatile combinata con un’inflazione elevata e tassi privi di rischio più alti.

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner