









Risparmio e imprese, a Roma AIPB e LUISS indicano il capitale privato come leva per rilanciare la crescita
Il rapporto CASMEF LUISS presentato con AIPB aveva evidenziato la distanza tra la ricchezza delle famiglie e le necessità finanziarie del sistema produttivo. Tre le proposte avanzate per favorire gli investimenti di lungo periodo
Avvicinare il risparmio delle famiglie alle necessità finanziarie delle imprese era stato indicato come uno dei passaggi fondamentali per rilanciare la crescita italiana ed europea. Era questo il messaggio emerso dall’incontro “Risparmio e impresa: nuove traiettorie per la crescita”, organizzato qualche giorno fa a Roma dall’Associazione Italiana Private Banking e dal Centro Arcelli per gli Studi Monetari e Finanziari della LUISS.

Durante l’appuntamento è stato presentato il rapporto CASMEF “Il capitale di rischio e la crescita economica in Italia e in Europa”, dedicato al rapporto tra ricchezza privata, finanziamento delle aziende e sviluppo dei mercati dei capitali.

Il divario tra Europa e Stati Uniti
Lo studio era partito dal crescente divario economico tra le due sponde dell’Atlantico. Dal 2000 il Pil degli Stati Uniti era quasi triplicato, mentre quello europeo era aumentato di circa 1,4 volte. Per finanziare transizione energetica, innovazione tecnologica e difesa comune, l’Europa avrebbe dovuto mobilitare quasi 1.200 miliardi di euro di investimenti ogni anno.
Il continente disponeva tuttavia di due risorse ancora utilizzate solo parzialmente: un sistema produttivo nel quale le piccole e medie imprese generavano il 56% del valore aggiunto e una ricchezza delle famiglie stimata in circa 40 mila miliardi di euro.
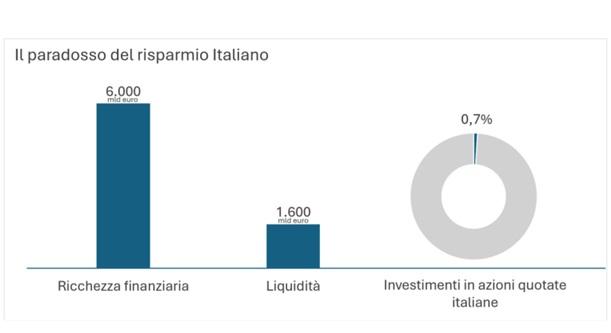
Il problema risiedeva nella difficoltà di trasformare il risparmio in capitale paziente destinato alle imprese. In Italia le attività finanziarie delle famiglie avevano superato i 6 mila miliardi di euro, ma circa 1.600 miliardi rimanevano liquidi sui conti correnti e meno dello 0,7% risultava investito in azioni quotate di società italiane.
Imprese ancora dipendenti dalle banche
Sul fronte produttivo, il rapporto aveva evidenziato la persistente dipendenza delle aziende italiane dal credito bancario e la limitata propensione ad aprire il capitale a investitori esterni. Private equity, minibond e club deal rimanevano strumenti poco conosciuti, mentre più di un imprenditore su tre non aveva mai affrontato il tema della diversificazione delle fonti di finanziamento.
L’analisi AIPB-Prometeia, condotta su 450 bilanci, aveva però associato alcune scelte strategiche a risultati economici sensibilmente migliori. Nel triennio 2022-2024, le imprese che avevano diversificato le fonti finanziarie avevano registrato un differenziale medio di crescita del fatturato del 106%; quelle maggiormente aperte al capitale esterno del 46%; le aziende che avevano pianificato per tempo il trasferimento e la continuità aziendale del 64%.
I dati avevano quindi rafforzato la tesi secondo cui patrimonializzazione, buona governance e programmazione del passaggio generazionale non rappresentavano soltanto strumenti difensivi, ma condizioni necessarie per investire, innovare e crescere dimensionalmente.
Una ricchezza abbondante, ma troppo liquida
Anche la gestione del risparmio aveva mostrato elementi di debolezza. Nel 2025 la ricchezza finanziaria delle famiglie italiane aveva raggiunto 6.488 miliardi di euro, ma negli ultimi vent’anni era aumentata mediamente soltanto dello 0,7% all’anno in termini reali.
I portafogli erano rimasti fortemente orientati alla protezione: la liquidità rappresentava il 36% delle attività, contro l’11% negli Stati Uniti, mentre le azioni pesavano appena per il 3%, a fronte del 30% americano. Il 63% degli italiani considerava prioritaria la sicurezza del capitale e soltanto il 15% indicava come obiettivo il rendimento di lungo periodo.
Una simulazione presentata da AIPB aveva mostrato le conseguenze di questa impostazione: 10 mila euro collocati trent’anni prima in un portafoglio composto esclusivamente da liquidità sarebbero diventati circa 20.800 euro, contro oltre 90 mila euro ottenibili con un portafoglio maggiormente orientato alla crescita.
Il ruolo della consulenza finanziaria
L’incontro aveva attribuito alla consulenza finanziaria e patrimoniale il compito di ridurre la distanza tra famiglie e imprese. La platea potenziale comprendeva circa 88 mila aziende con più di dieci addetti e 12 milioni di famiglie con almeno 50 mila euro di ricchezza finanziaria investibile, per un patrimonio complessivo di circa 3.500 miliardi.
Il Private Banking gestisce già 1.400 miliardi di euro, il 30% dei quali riconducibile a imprenditori. Questa sovrapposizione tra patrimonio personale e patrimonio aziendale aveva assegnato ai consulenti un ruolo rilevante nei momenti nei quali la ricchezza cambiava forma: apertura del capitale, nuovi investimenti, cessione dell’impresa o passaggio generazionale.
Secondo AIPB, il contributo integrato del Private Banking all’economia reale aveva raggiunto 168 miliardi di euro alla fine del 2024, con un aumento del 39% rispetto al 2018. Inoltre, oltre l’83% delle azioni di società italiane quotate possedute dalle famiglie risultava detenuto da clienti private.
Angelo Camilli, vicepresidente di Confindustria per credito, finanza e fisco, aveva stimato che il trasferimento verso l’economia domestica dell’1% delle somme depositate dalle famiglie e del 2,5% delle risorse degli enti previdenziali avrebbe potuto generare un flusso di circa 25 miliardi di euro.
Le tre proposte del rapporto
Per ampliare la partecipazione dei cittadini agli investimenti, il rapporto CASMEF aveva formulato tre proposte fondate su procedure semplici e automatiche.
La prima prevedeva un sistema volontario di micro-risparmio capace di destinare una piccola quota dei pagamenti digitali a investimenti nelle PMI e nell’economia reale. La seconda consisteva in un fondo previdenziale di “Cash Forward”, alimentato attraverso le transazioni elettroniche e un incentivo pubblico equivalente all’1% del gettito Iva generato. La terza proponeva una dote annuale per gli studenti universitari, da investire in una posizione individuale di lungo periodo.
L’obiettivo era stato quello di favorire un “capitalismo popolare” più inclusivo, rafforzando contemporaneamente educazione finanziaria, previdenza integrativa e partecipazione dei giovani ai mercati.
Dal confronto era emersa, infine, la necessità di regole più stabili, incentivi duraturi e procedure meno complesse. La disponibilità di risparmio non era apparsa sufficiente: per trasformarla in investimenti produttivi sarebbero servite imprese più aperte al capitale, famiglie più consapevoli e una consulenza capace di collegare protezione del patrimonio e crescita dell’economia reale.
Le notizie più lette su LaMiaFinanza






 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

