









L’inverno non finirà presto
Dati gli eventi attuali e le azioni dei mercati, le battute d’arresto del Cagliari Calcio non sono oggi tra le mie principali preoccupazioni. Ad essere onesti, è difficile mantenere il sangue freddo e ancora di più scrivere qualcosa di intelligente, pragmatico e abbastanza divertente per intrattenervi in queste circostanze incerte e difficili. Quindi, oggi mi limiterò a fornire alcuni spunti di riflessione in forma di elenco sul potenziale impatto o sulle conseguenze di questo conflitto riguardo inflazione, attività economica, politica monetaria, mercati e asset allocation.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Sull’inflazione:

- I rischi sono ovviamente tendenti al rialzo, sia per l’inflazione headline che per quella core, in misura minore, nel medio termine, dato che questo conflitto si aggiungerà anche agli attuali problemi di interruzione della catena di approvvigionamento.
- Mentre le implicazioni a breve-medio periodo sono chiare, è meno chiaro ciò che accadrà in seguito, poiché potremmo sperimentare (o meno) effetti di secondo livello. Sarà quindi importante tenere d’occhio la crescita dei salari
- Tenderà ad accelerare la “frammentazione” dell’economia mondiale (cioè meno globalizzazione) con un disaccoppiamento della catena di approvvigionamento tra Occidente e Oriente
- Ancora maggiore spesa pubblica… la repressione finanziaria continuerà a prevalere attraverso misure più anticicliche (o un potenziale recovery fund 2.0 nell’area euro)
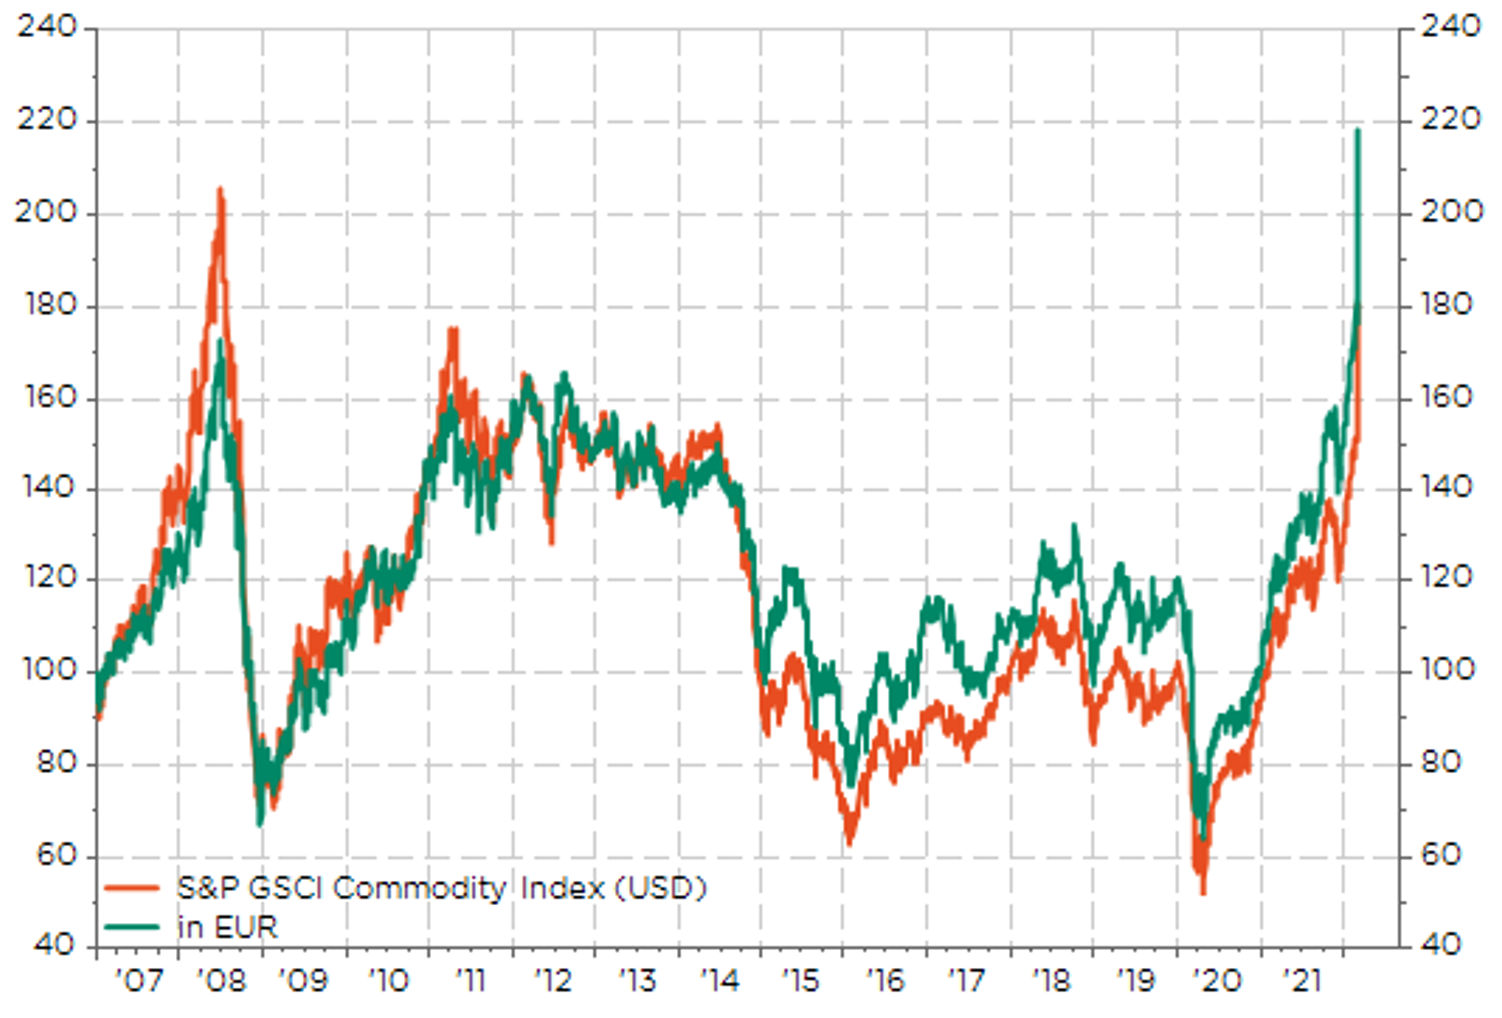
- Il rischio di inflazione sta diventando più ampio nell’Area Euro che negli Stati Uniti, con un aumento maggiore dei prezzi delle materie prime denominate in EUR che in USD, e una BCE che non può realmente agire
Indice S&P GSCI Commodity in USD ed EUR
Sull’attività economica:
- La crescita degli Stati Uniti soffrirà meno dell’Europa, poiché la spesa dei consumatori più debole potrebbe essere in qualche modo compensata da un aumento degli investimenti nel settore energetico
- Lo shock delle materie prime può portare ad una recessione, soprattutto in Europa se ci sono tagli/interruzioni nelle importazioni di energia dalla Russia (visto che i governi stanno discutendo di bloccare anche l’energia russa). Comunque, se questo shock persiste e si intensifica, ci sono pochi dubbi che seguirà una recessione, o peggio ancora una stagflazione.
- Uno scenario di deflazione non può essere completamente escluso, ma accadrà solo se la domanda crollerà completamente. Si noti anche che potrebbe essere più facile -in teoria- affrontare per le Banche Centrali, i governi, le famiglie e gli investitori una deflazione che uno scenario di stagflazione.
- Comunque, i rischi di stagflazione sono più alti in Europa che negli Stati Uniti, dati i punti riportati qui sopra su crescita e inflazione.
- Dopo la pandemia, questo conflitto rappresenta un’altra sfida alla gestione delle “giacenze limitate” e al mantra della “consegna just in time” degli ultimi 2 decenni. È un altro vento di coda per il re-shoring.
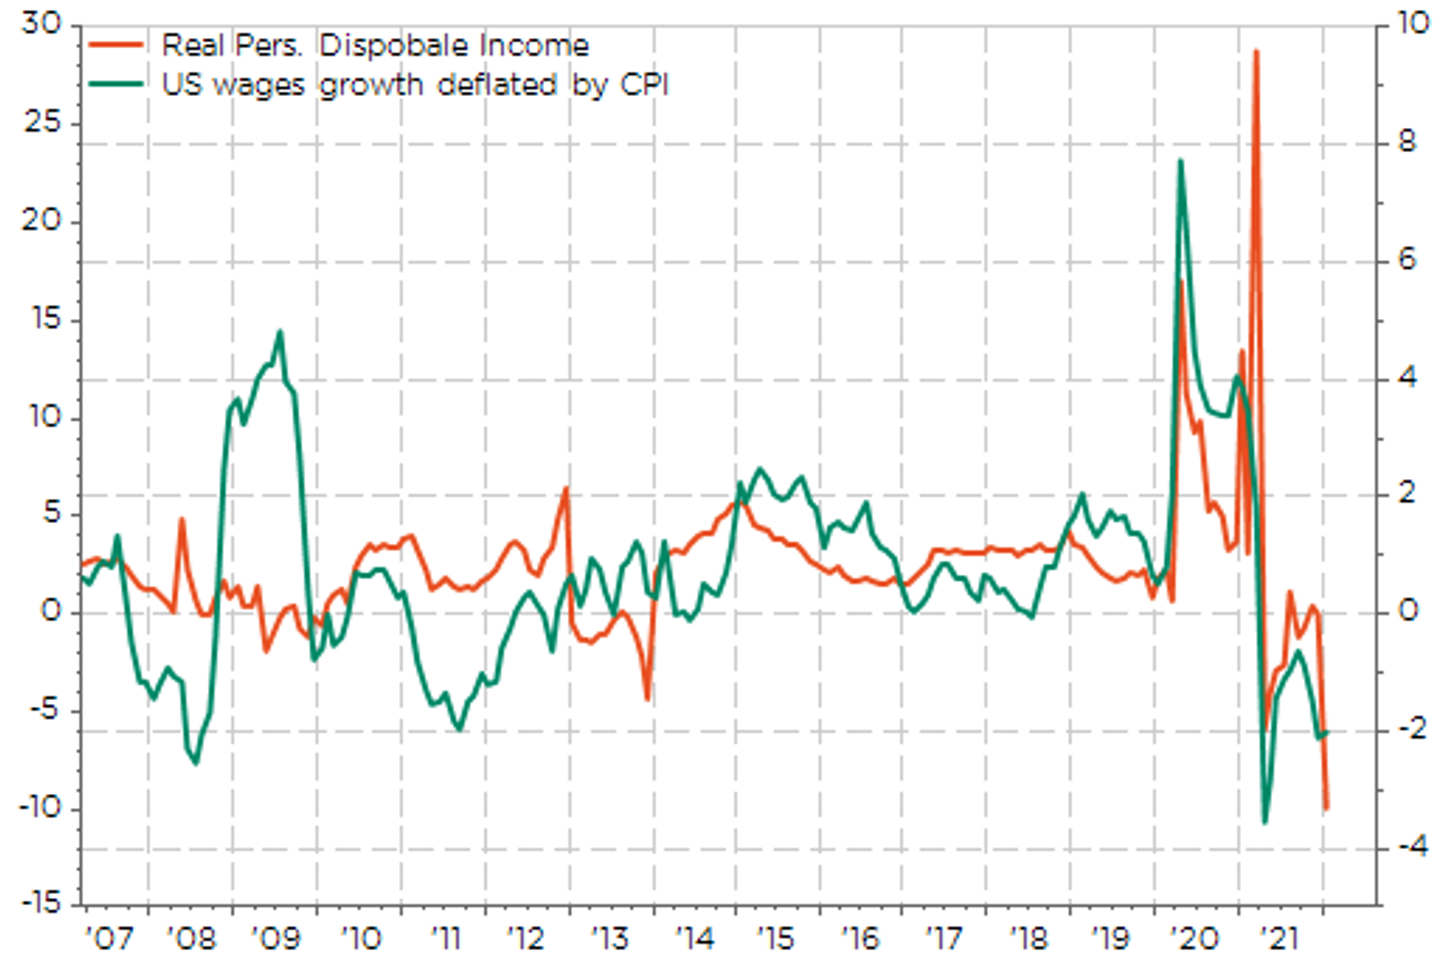
- L’economia statunitense è un po’ più isolata, ma non completamente al sicuro, poiché il sentiment dei consumatori statunitensi è già a un livello basso e la crescita dei salari reali è ora in territorio negativo.
Crescita dei salari USA in termini reali
Sulla politica monetaria:
- Le Banche Centrali saranno costrette ad adeguarsi in modo accomodante per il momento
- L’inasprimento delle condizioni finanziarie (sia per gli spread di credito che per un dollaro più forte) potrebbe distogliere la Fed dal processo di inasprimento. Un aumento di 50bps è ormai fuori discussione
- Il dilemma della BCE si intensifica poiché l’inflazione dell’area euro ha appena raggiunto il massimo storico, mentre il tasso di disoccupazione è sceso al minimo storico (da quando esiste la moneta unica). La BCE può ancora aumentare i tassi quest’anno se vi sarà una risoluzione nel breve termine, ma un conflitto prolungato rimanderà certamente di nuovo la strategia di uscita
Mercati/Asset Allocation:
- La guerra di solito porta a yield più alti. Questo è probabilmente ancora più vero per i titoli di stato dell’Euro rispetto ai Treasuries USA.
- Gli asset dell’area euro (azioni, obbligazioni e valute) sono quelli più a rischio, data la maggior parte dei punti sopra esposti. Quindi, ciò dovrebbe sostenere un sottopeso nelle azioni della zona euro, nelle obbligazioni in euro (sia sovrane che di credito) insieme ad un’esposizione limitata all’euro finché persistono queste incertezze.
- In questo tipo di eventi risk-off i mercati tendono ad eccedere, ma potrebbe essere necessaria un po’ più di cautela – rispetto alle esperienze degli ultimi 30 anni- perché questa volta non possiamo contare sulla cavalleria delle Banche Centrali che vengano in soccorso.
- A margine, le sanzioni imposte dall’Occidente alla Russia aumentano indirettamente l’attrattività delle obbligazioni sovrane e della valuta cinesi… come riserva alternativa, soprattutto per i governi poco rispettosi o i tiranni, che ora rischiano anche di vedere il loro forziere di guerra bloccato o in futuro sequestrato
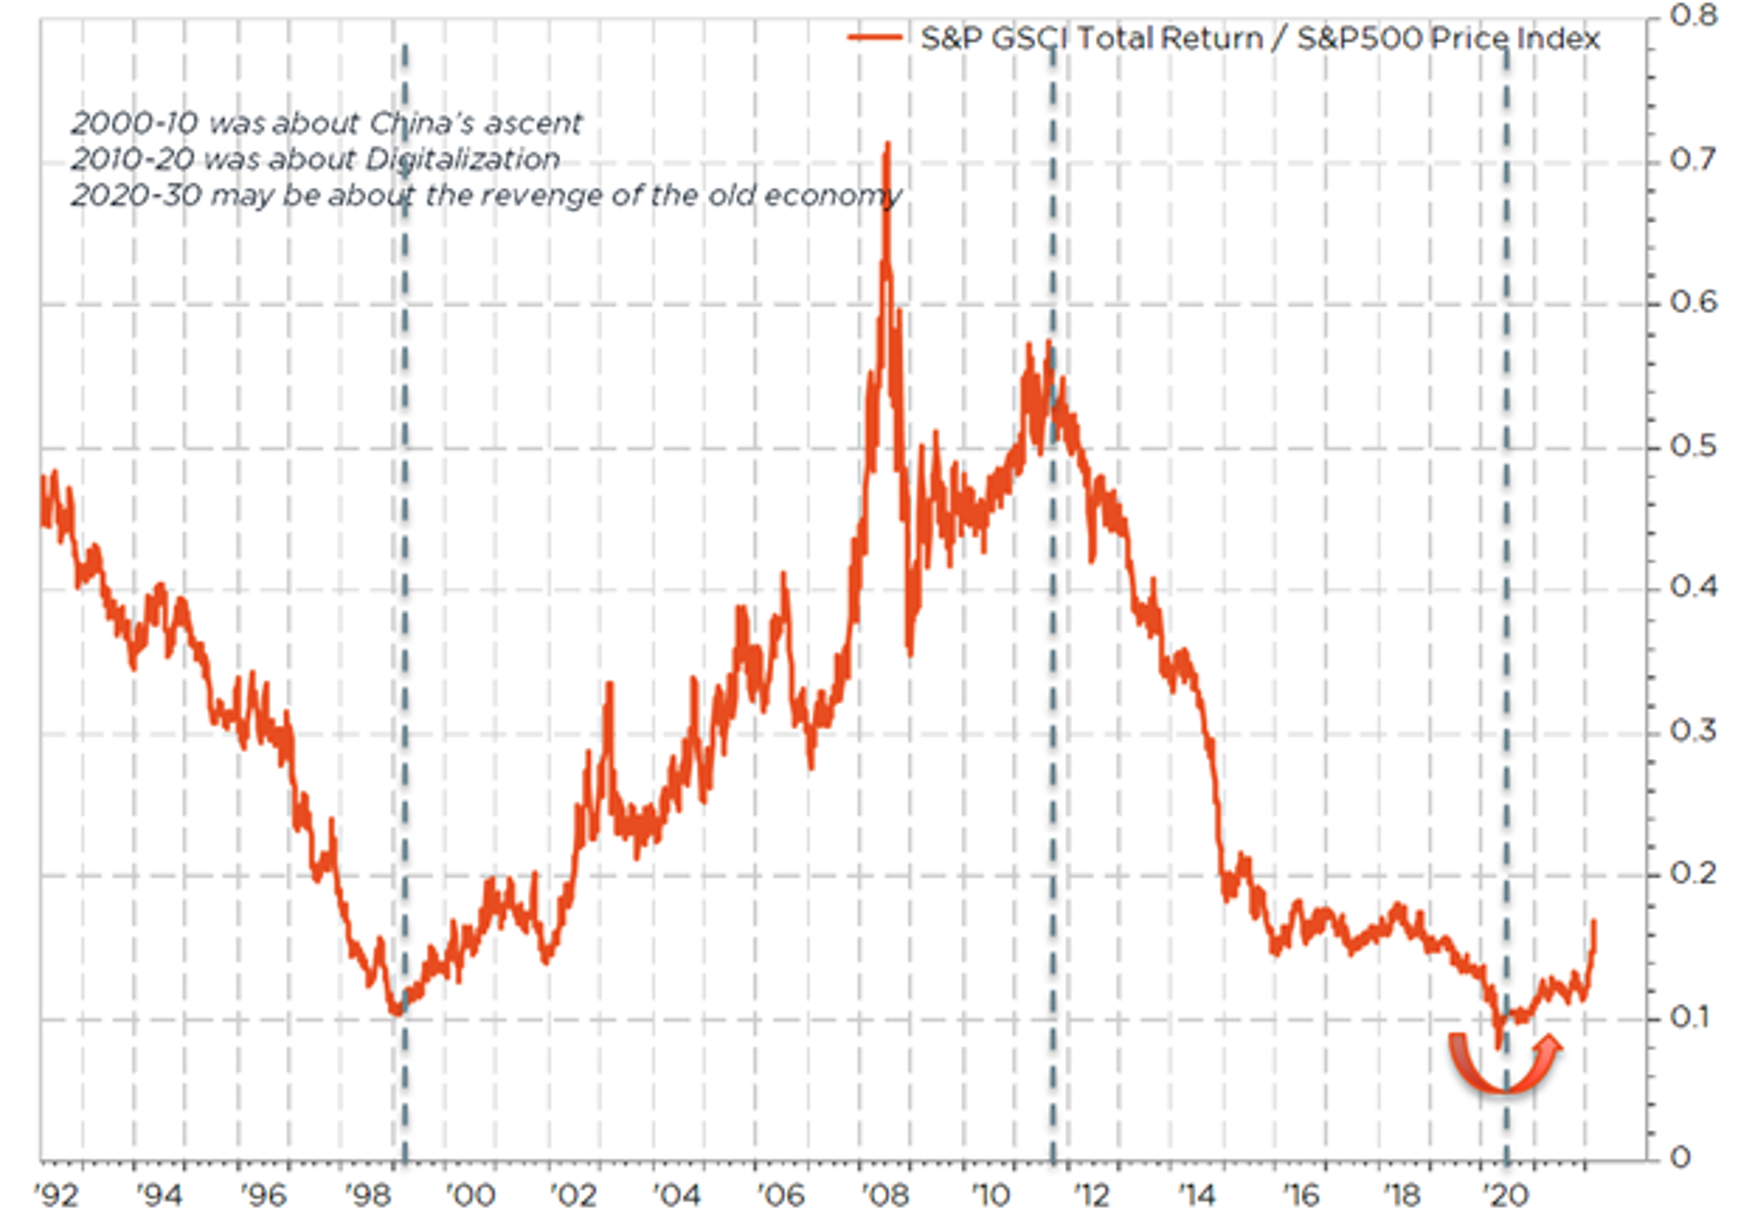
- Tenete presente che siamo nel bel mezzo di uno scenario di goldilocks-stagflazione al contrario. Quindi, potrebbe trattarsi più di real assets che di asset nominali con lunga duration
- Allo stesso modo, fate attenzione alla liquidità… nonostante non stiate perdendo soldi in termini nominali, non è una grande idea se l’inflazione persiste. Dovrebbe essere integrata da un’esposizione ai real assets (materie prime e azioni selezionate)
- In altre parole, l’inflazione vi costringe a prendere dei rischi aggiuntivi sia nella vita reale quotidiana che nella gestione del portafoglio, dato che non potete aspettare all’infinito seduti su un mucchio di liquidità.
Materie Prime vs. Azioni: la vendetta della old economy?
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza





 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

