









Longevity e scelte economiche delle famiglie
di Francesco Megna —
Il 2026 si avvia alla conclusione lasciando agli investitori una certezza che va oltre l’andamento quotidiano dei mercati: vivremo mediamente più a lungo e questa trasformazione è destinata a incidere profondamente sulle scelte economiche delle famiglie. La longevity non è più soltanto un tema demografico o sanitario. Sta diventando una variabile finanziaria.
Per molti anni la pianificazione del risparmio è stata costruita secondo uno schema relativamente semplice: accumulare patrimonio durante la vita lavorativa, andare in pensione e utilizzare gradualmente quanto accantonato. L’allungamento della vita modifica questo equilibrio. Una persona che lascia il lavoro intorno ai 65 anni deve oggi considerare la possibilità di avere davanti a sé altri venti o persino trent’anni.
La conseguenza è evidente: aumenta il periodo durante il quale il patrimonio deve produrre reddito e mantenere il proprio potere d’acquisto.

Il rischio che il capitale finisca troppo presto
Tra i rischi finanziari dei prossimi anni ce n’è quindi uno del quale si parla ancora relativamente poco: il longevity risk, cioè la possibilità che le risorse accumulate risultino insufficienti rispetto alla durata effettiva della vita.
Il problema non riguarda soltanto l’entità del capitale disponibile. Conta anche come viene investito.
Con un’inflazione del 2% annuo, per esempio, 100 mila euro mantenuti senza rendimento conserverebbero dopo vent’anni un potere d’acquisto equivalente a circa 67 mila euro di oggi. Dopo trent’anni scenderebbe a circa 55 mila euro.
È un semplice calcolo matematico, ma rende evidente perché un orizzonte temporale molto lungo possa modificare anche il concetto tradizionale di prudenza. Tenere una quota eccessiva del patrimonio ferma per decenni può ridurre la volatilità nel breve periodo, ma aumenta il rischio di perdita di potere d’acquisto.
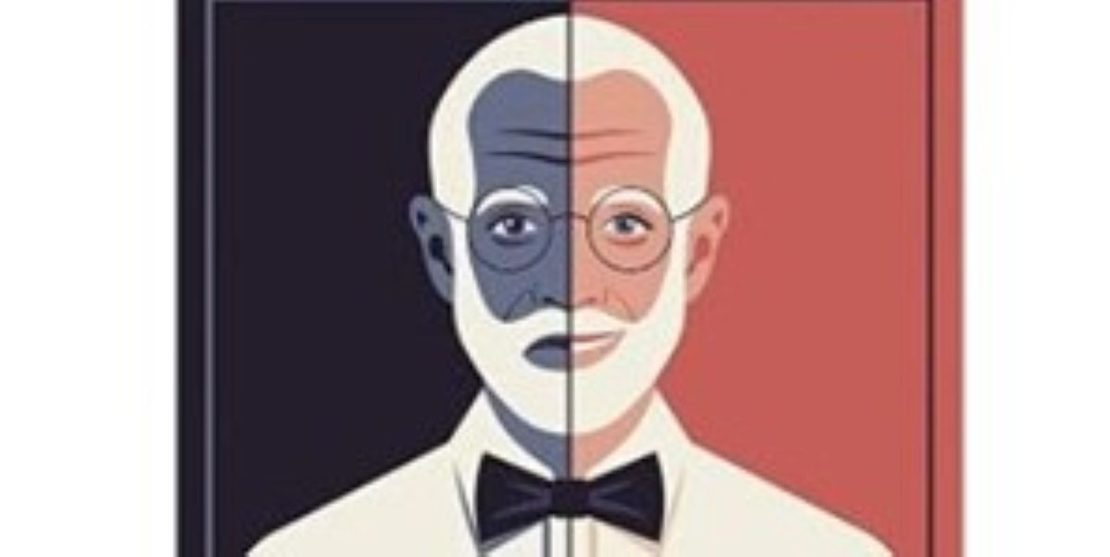
Immagine tratta dal libro di Ciro Indolfi
Dopo i 60 anni non finisce l’orizzonte d’investimento
Uno degli effetti più interessanti della maggiore longevità riguarda proprio l’asset allocation. Arrivare alla pensione non significa necessariamente trasformare immediatamente tutto il patrimonio in liquidità o strumenti a brevissimo termine.
Se l’orizzonte finanziario rimane di venti o trent’anni, una parte del capitale può continuare ad avere una prospettiva di medio-lungo periodo. Naturalmente la composizione deve essere coerente con reddito, esigenze familiari, disponibilità patrimoniali e capacità di sopportare le oscillazioni dei mercati.
Diventa quindi importante suddividere idealmente il patrimonio per obiettivi. Una parte destinata alle necessità immediate e agli imprevisti, una componente orientata alla produzione di reddito e una quota con un orizzonte più lungo destinata a contrastare l’inflazione e preservare il valore reale della ricchezza.
Diversificazione e gradualità assumono così un significato ancora maggiore.
Previdenza complementare sempre più centrale
L’altro grande capitolo riguarda le pensioni. L’invecchiamento della popolazione esercita inevitabilmente una pressione sui sistemi previdenziali e rende sempre più importante conoscere con anticipo quale potrà essere il proprio reddito dopo il lavoro.
La previdenza complementare diventa quindi parte della pianificazione finanziaria di lungo periodo e non dovrebbe essere considerata soltanto negli ultimi anni della carriera.
Il fattore decisivo è il tempo. Versamenti relativamente contenuti effettuati per molti anni possono beneficiare della capitalizzazione dei rendimenti, mentre recuperare un eventuale divario previdenziale negli ultimi cinque o dieci anni prima della pensione può risultare molto più difficile.
Sanità e assistenza entrano nel bilancio familiare
Vivere più a lungo porta inoltre un’altra variabile all’interno della pianificazione: il costo della salute e dell’assistenza.
Una parte delle risorse accumulate potrebbe essere necessaria, soprattutto nelle età più avanzate, per prestazioni sanitarie, assistenza domiciliare o forme di non autosufficienza. La pianificazione patrimoniale deve quindi tenere conto non soltanto delle normali spese della pensione, ma anche di eventi meno prevedibili e potenzialmente costosi.
È qui che previdenza, risparmio finanziario e protezione assicurativa iniziano sempre più a sovrapporsi.
Anche la casa cambia funzione
Nel caso italiano esiste poi un elemento particolare: una quota importante della ricchezza familiare è concentrata negli immobili.
Per decenni la casa è stata considerata soprattutto un bene da conservare e lasciare agli eredi. L’aumento della longevità potrebbe progressivamente modificarne la funzione economica.
Per alcune famiglie l’immobile continuerà a rappresentare patrimonio da trasmettere. Per altre potrà diventare una risorsa da utilizzare per finanziare una parte della vecchiaia, attraverso vendita, locazione o altri strumenti di valorizzazione del patrimonio immobiliare.
Anche su questo fronte sarà quindi necessario ragionare sempre meno per compartimenti separati: investimenti finanziari, pensione e immobili fanno parte dello stesso patrimonio.
Il passaggio generazionale arriverà più tardi
C’è infine un effetto che riguarda direttamente le nuove generazioni. Se aumenta la durata media della vita, anche il trasferimento ereditario della ricchezza tende inevitabilmente a spostarsi in avanti.
I figli potrebbero ricevere una parte significativa del patrimonio familiare quando avranno già raggiunto un’età relativamente elevata. Potrebbe quindi aumentare l’importanza dei trasferimenti effettuati quando i genitori sono ancora in vita: contributi per l’acquisto della prima casa, sostegno all’attività imprenditoriale, istruzione dei nipoti o donazioni pianificate.
La longevity modifica così anche il concetto di eredità.
La nuova domanda del risparmiatore
Per decenni la domanda principale è stata: quanto capitale devo accumulare per andare in pensione?
Alla fine del 2026 occorre probabilmente aggiungerne un’altra: per quanti anni dovrà durare quel capitale?
La differenza sembra sottile, ma cambia profondamente la pianificazione finanziaria. Con vite potenzialmente più lunghe, il patrimonio deve contemporaneamente garantire disponibilità, produrre reddito, difendersi dall’inflazione e affrontare spese che possono presentarsi molti anni dopo la fine dell’attività lavorativa.
La longevity economy non riguarda quindi soltanto chi oggi è anziano. Riguarda soprattutto chi sta ancora costruendo il proprio futuro finanziario. Perché, quando aumenta il tempo a disposizione, aumenta anche il tempo durante il quale le decisioni prese oggi continueranno a produrre i loro effetti.
Le notizie più lette su LaMiaFinanza







 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

