









Ottantasei per cento: il valore creato dai fondi viene da ricavi e margini, e l’AI misurata nell’EBITDA bridge difende il prezzo. L’analisi di Umberto Callegari (Askéon Capital)
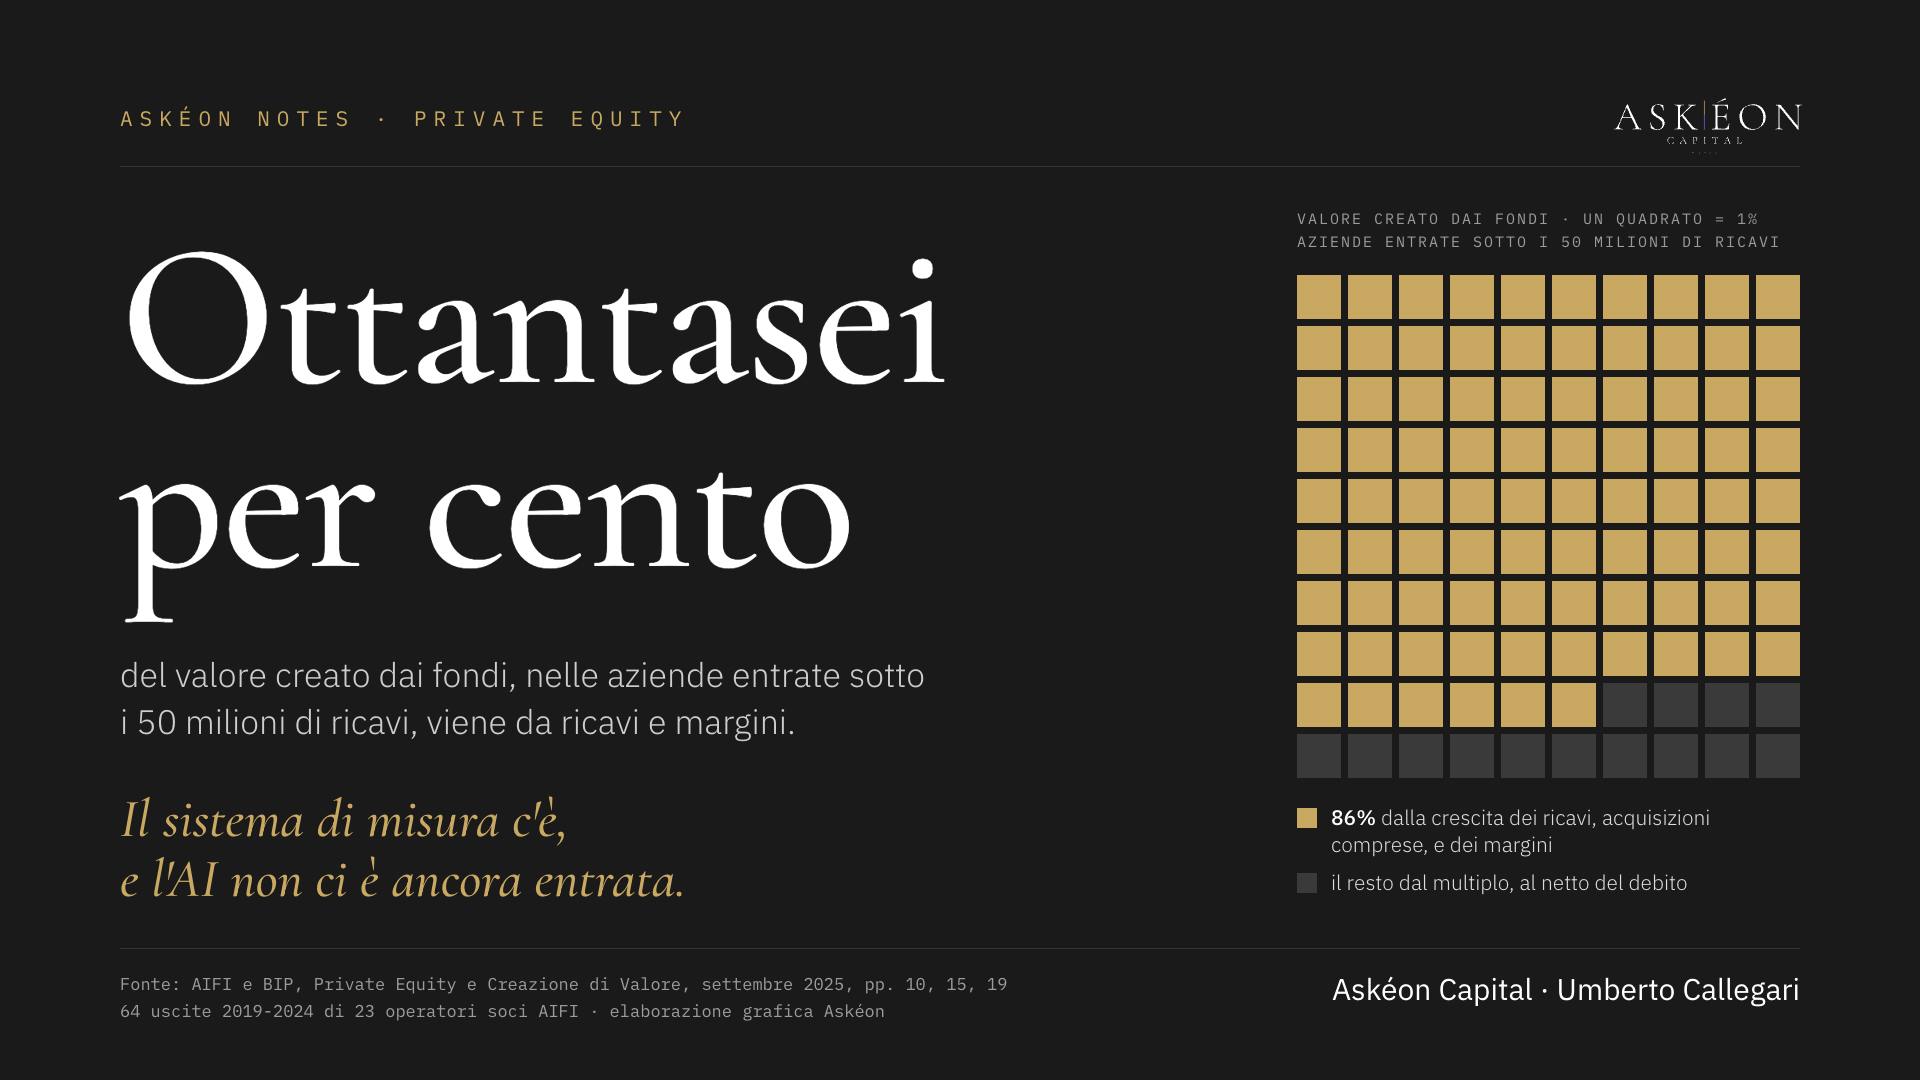
Nel campione AIFI-BIP, tra le aziende entrate con meno di 50 milioni di ricavi, l’86% del valore creato dai fondi viene dalla crescita di ricavi, acquisizioni comprese, e margini. Nelle interviste dello stesso volume le iniziative operative si misurano con KPI e reporting mensile, soprattutto economico-finanziari, e l’AI non è ancora entrata in quegli indicatori: chi la porta nell’EBITDA bridge, dai cento giorni all’exit, fa entrare i suoi risparmi nell’EBITDA che il compratore riconosce e difende il prezzo di uscita.

Nelle 64 uscite analizzate da AIFI e BIP in Private Equity e Creazione di Valore (settembre 2025), tra le aziende entrate con meno di 50 milioni di ricavi l’86% del valore creato dai fondi viene dalla crescita dei ricavi, acquisizioni comprese, e dei margini. Sull’intero campione la quota è il 71%. Le acquisizioni le fa il deal team; integrarle e costruire il margine è il terreno dell’operating partner. Nelle stesse pagine diciotto fondi raccontano il loro lavoro: le iniziative operative si misurano con KPI e reporting mensile, soprattutto economico-finanziari; quasi tutti nominano l’AI, e in nessuna intervista l’AI entra in quegli indicatori. Chi la porta nell’EBITDA bridge, con baseline, responsabile e serie mensile, fa entrare i suoi risparmi nell’EBITDA che il compratore riconosce, e così difende il prezzo di uscita.
Che cosa c’è dentro il 71%
Le 64 uscite, chiuse tra il 2019 e il 2024, sono quelle che 23 operatori soci di AIFI hanno scelto di condividere, con il rischio di selezione che ne segue. Il 71% somma la crescita dei ricavi, 57%, e dei margini, 14%; il conto si chiude con l’espansione del multiplo, 40%, e la leva finanziaria, meno 11%. Il segno negativo registra il debito netto salito durante l’holding period, da 8,0 a 13,2 milioni in mediana. Il debito è servito soprattutto a finanziare acquisizioni, e due aziende su tre ne hanno fatta almeno una: una parte della crescita dei ricavi, quindi, è comprata a debito (AIFI e BIP, 2025).

L’86% riguarda 41 delle 64 aziende (elaborazione su AIFI e BIP, 2025). Per loro AIFI scrive che l’impatto della leva diventa “ancor più negativo”, senza darne il numero: lì il debito netto pesa di più sul valore creato. AIFI non dice a che cosa è servito quel debito; sull’intero campione lo lega soprattutto alle acquisizioni. Il compratore successivo separa la crescita comprata, quella integrata e il margine costruito. Il margine è la fetta più sottile: il margine EBITDA mediano passa dal 15,6% al 17,2% (AIFI e BIP, 2025). È anche la riga dove oggi l’AI dà i primi risultati, più sui costi che sulla crescita (Bain e StepStone, GP Outlook, marzo 2026).
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Un’aritmetica sui valori mediani all’uscita, che AIFI calcola ciascuno per conto suo: non descrivono una stessa azienda (13,7 su 82,2 dà il 16,7%, il margine mediano è il 17,2%) e danno l’ordine di grandezza. Un punto di margine su 82,2 milioni di ricavi vale circa 0,8 milioni di EBITDA, cioè circa 7,3 milioni di valore d’impresa al multiplo mediano d’uscita di 8,9 volte. Mezzo giro di multiplo su 13,7 milioni di EBITDA vale circa 6,9 milioni (elaborazione su AIFI e BIP, 2025).
Il lavoro si è spostato
Nel Global Private Markets Report (febbraio 2026) McKinsey scrive che la creazione di valore operativa è ormai probabilmente la prima fonte dei ritorni. Nei buyout fatti tra il 2010 e il 2022 leva ed espansione dei multipli ne hanno prodotto il 59% (analisi StepStone). Dal 2021 i fondi hanno più che raddoppiato in media i gruppi operativi. Sono dati globali. Bain (Midyear Report, giugno 2026) aggiunge che le partecipate attive sono circa raddoppiate in dieci anni, che le risorse sono limitate e che conviene concentrarle sulle aziende migliori.
Diciotto interviste
Le domande erano le stesse per i diciotto fondi. La prima chiedeva, tra l’altro, come il fondo misura l’impatto delle iniziative di efficienza: quattordici risposte su diciotto descrivono come misurano (KPI, reporting mensile, confronto con il budget); dove dicono quali indicatori, sono soprattutto economico-finanziari, e ricavi, margini o EBITDA compaiono per nome in quattro. La seconda nominava l’AI tra le nuove tecnologie e chiedeva quali cambiamenti il fondo prevede: sedici fondi la citano in modo esplicito, e la citazione è sollecitata. Nelle risposte l’AI compare già come leva di efficienza e, in un caso, con l’adozione condizionata al ritorno sull’investimento. In nessuna intervista ha accanto un indicatore (AIFI e BIP, 2025). Il sistema di misura c’è, e l’AI non ci è ancora entrata.
Nelle imprese italiane con almeno 20 addetti usa strumenti di AI il 32% a inizio 2026, in modo intensivo il 5%, e soprattutto per ottimizzare fasi di processo esistenti (Banca d’Italia, Questioni di Economia e Finanza n. 1009, giugno 2026, indagine Invind). La stessa Banca d’Italia ricorda che con l’ICT la produttività è arrivata con il ridisegno dei processi.
Tre obiezioni che portano alla misura
La prima è la curva a J. Tra le imprese con almeno 20 addetti che usano l’AI, il 70% dichiara che finora non ha inciso sulla produttività del lavoro; la metà si attende un effetto nei prossimi tre anni. Su un panel di circa 900 imprese non emergono effetti sistematici su fatturato per addetto, occupazione e investimenti, e i costi di integrazione e riorganizzazione possono arrivare prima dei benefici (Banca d’Italia, QEF n. 1009, giugno 2026). BCG (gennaio 2026) aggiunge il vincolo del fondo: gli obiettivi trimestrali di EBITDA sono in tensione con la spesa per l’AI, e un holding period di circa cinque anni può chiudersi prima del rientro. Se il costo arriva prima, il bridge lo mostra con la data attesa del ritorno. Senza quella data, al secondo anno il bridge mostra solo la spesa.
La seconda è la quota ferma. Il 37% dei rispondenti attribuisce all’AI almeno un effetto sull’EBIT, circa la stessa quota di un anno prima (McKinsey, The state of AI, agosto 2026, 1.719 rispondenti, campione globale). Circa il 6%, gli high performer nella definizione McKinsey, attribuisce all’AI almeno il 5% dell’EBIT e ne descrive il valore come significativo. Tra gli high performer i processi definiti per misurare l’impatto dell’AI sono due volte più frequenti che negli altri, e quasi tre su quattro hanno ridisegnato i flussi di lavoro, contro uno su quattro. È un’associazione, senza prova di causa.
La terza riguarda i prezzi, e lo sconto colpisce la tecnologia. A febbraio 2026 il software quotato ha perso quasi il 30% del valore, poi in parte recuperato, e tra il quarto trimestre 2025 e il primo 2026 il valore dei buyout tecnologici, add-on esclusi, è sceso del 70%. Una parte dei fondi sposta il capitale verso aziende con componenti fisiche o ad alta intensità di lavoro, meno esposte all’automazione (Bain, Midyear Report, giugno 2026). Lette con questo criterio, le aziende manifatturiere del campione AIFI stanno da quel lato: hanno componenti fisiche, meno esposte all’automazione. L’AI lavora sui loro costi, dove i fondi vedono i primi risultati (Bain e StepStone, 2026), e il compratore riconosce quei risparmi solo se li trova nell’EBITDA. McKinsey (febbraio 2026) descrive due esiti all’exit: con guadagni di produttività e metriche operative visibili al compratore, l’AI sostiene la valutazione; fatta male, può essere liquidata come sperimentale o superficiale.
Il bridge, riga per riga
Nel bridge l’AI entra nelle righe che l’operating partner usa già: prezzo, volumi, costo del personale per unità prodotta, acquisti, costi generali, integrazione degli add-on.
- Cento giorni. Per ogni iniziativa: la riga su cui agisce, il responsabile del margine di quel processo, la data attesa del ritorno. La baseline si misura per unità di processo (per ordine, per pratica, per fattura) e, dove esiste, contro un perimetro che lo strumento non tocca ancora, come un altro stabilimento o un add-on non integrato: con ricavi in crescita e acquisizioni, il prima e dopo sulla riga non isola l’effetto. Il tempo liberato diventa euro solo se cambia una voce: straordinari, servizi esterni, assunzioni evitate, volumi in più a parità di organico. L’80% dei rispondenti McKinsey vede migliorata la propria produttività individuale, il 37% un effetto sull’EBIT (agosto 2026). Il costo comprende persone, licenze e consumi, spesati o capitalizzati, ed è una voce che il compratore normalizza.
- Ogni mese. Nelle partecipate dei fondi del campione AIFI il reporting mensile strutturato “è prassi” (AIFI e BIP, 2025). Le righe dell’AI entrano lì, nel bridge che il consiglio già legge. Il reporting c’è; va portato al livello del processo.
- Add-on. Nel 2025 sono stati il 53% dei deal di private equity in Italia (Osservatorio PEM, LIUC con AIFI, ripreso da MF, ottobre 2026). Nelle piattaforme italiane di buy-and-build l’integrazione è passata in media da 2-3 a 5-6 anni, a seconda del numero di acquisizioni, e i team dedicati restano l’eccezione (SDA Bocconi, agosto 2025). Il bridge separa l’EBITDA comprato da quello migliorato dopo l’integrazione: è la domanda del compratore.
- Metà holding period. Secondo Bain (giugno 2026) è il punto in cui la creazione di valore spesso si perde, e il piano va aggiornato. Le righe dell’AI si rileggono sui dati accumulati: si scala, si corregge, si chiude.
- Exit. La riga dell’AI parte dopo i cento giorni, e il compratore ne chiude la serie prima del closing. Quella serie, mese per mese contro la baseline, è un andamento su cui il compratore costruisce l’offerta. Un risparmio annunciato senza baseline è un aggiustamento che il compratore può rifiutare.
Il family office che compra in serie e non vende porta gli stessi dati alla banca e nella prossima acquisizione.
Il prezzo
Nel campione AIFI-BIP il 40% del valore è venuto dal multiplo, che AIFI lega a dimensione, posizionamento, governance e internazionalizzazione (AIFI e BIP, 2025). Il prezzo resta EBITDA per multiplo. Sui valori mediani d’uscita un punto di margine vale circa 7 milioni di valore d’impresa, quanto mezzo giro di multiplo (elaborazione su AIFI e BIP, 2025). Il punto di margine si costruisce nelle operations, e vale quei 7 milioni solo se il compratore lo mette nell’EBITDA su cui applica il multiplo. Con baseline, responsabile e serie mensile ci entra. Senza, resta un aggiustamento da negoziare.
Umberto Callegari ha fondato Askéon Capital, advisory operativa e investimenti selettivi con capitale proprio. In Microsoft è stato Chief Digital Officer Consulting Services, Western Europe, e poi Worldwide Commercial Lead, Customer Transformation & Innovation; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: AIFI e BIP Corporate Finance & Strategy, Private Equity e Creazione di Valore, settembre 2025 (studio dell’Ufficio studi AIFI commissionato da BIP, su dati forniti dagli operatori soci: 64 disinvestimenti 2019-2024 di 23 operatori; 18 interviste a fondi); McKinsey, Global Private Markets Report 2026, febbraio 2026; McKinsey, The state of AI in 2026, agosto 2026 (1.719 rispondenti); Bain & Company, Private Equity Midyear Report 2026, 8 giugno 2026; Bain & Company e StepStone, GP Outlook 2026, 2 marzo 2026 (103 professionisti); BCG, Executive Perspectives, Private Equity: Value Creation in Portfolio Companies, gennaio 2026; Banca d’Italia, Questioni di Economia e Finanza n. 1009, giugno 2026 (indagine Invind, imprese con almeno 20 addetti; panel di circa 900 imprese); Osservatorio PEM, LIUC con AIFI, dati 2025, ripresi da MF, 21 ottobre 2026; SDA Bocconi Insight, Buy&Build: when acquisitions truly create value, 4 agosto 2025 (studio PE Lab su 85 piattaforme).
Pubblicato originariamente su Askéon Notes: https://www.askeon.capital/insight/ottantasei-per-cento
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza







 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner