









Settanta per cento: nelle aziende familiari esce il fondatore, esce il management. L’analisi di Umberto Callegari (Askéon Capital)
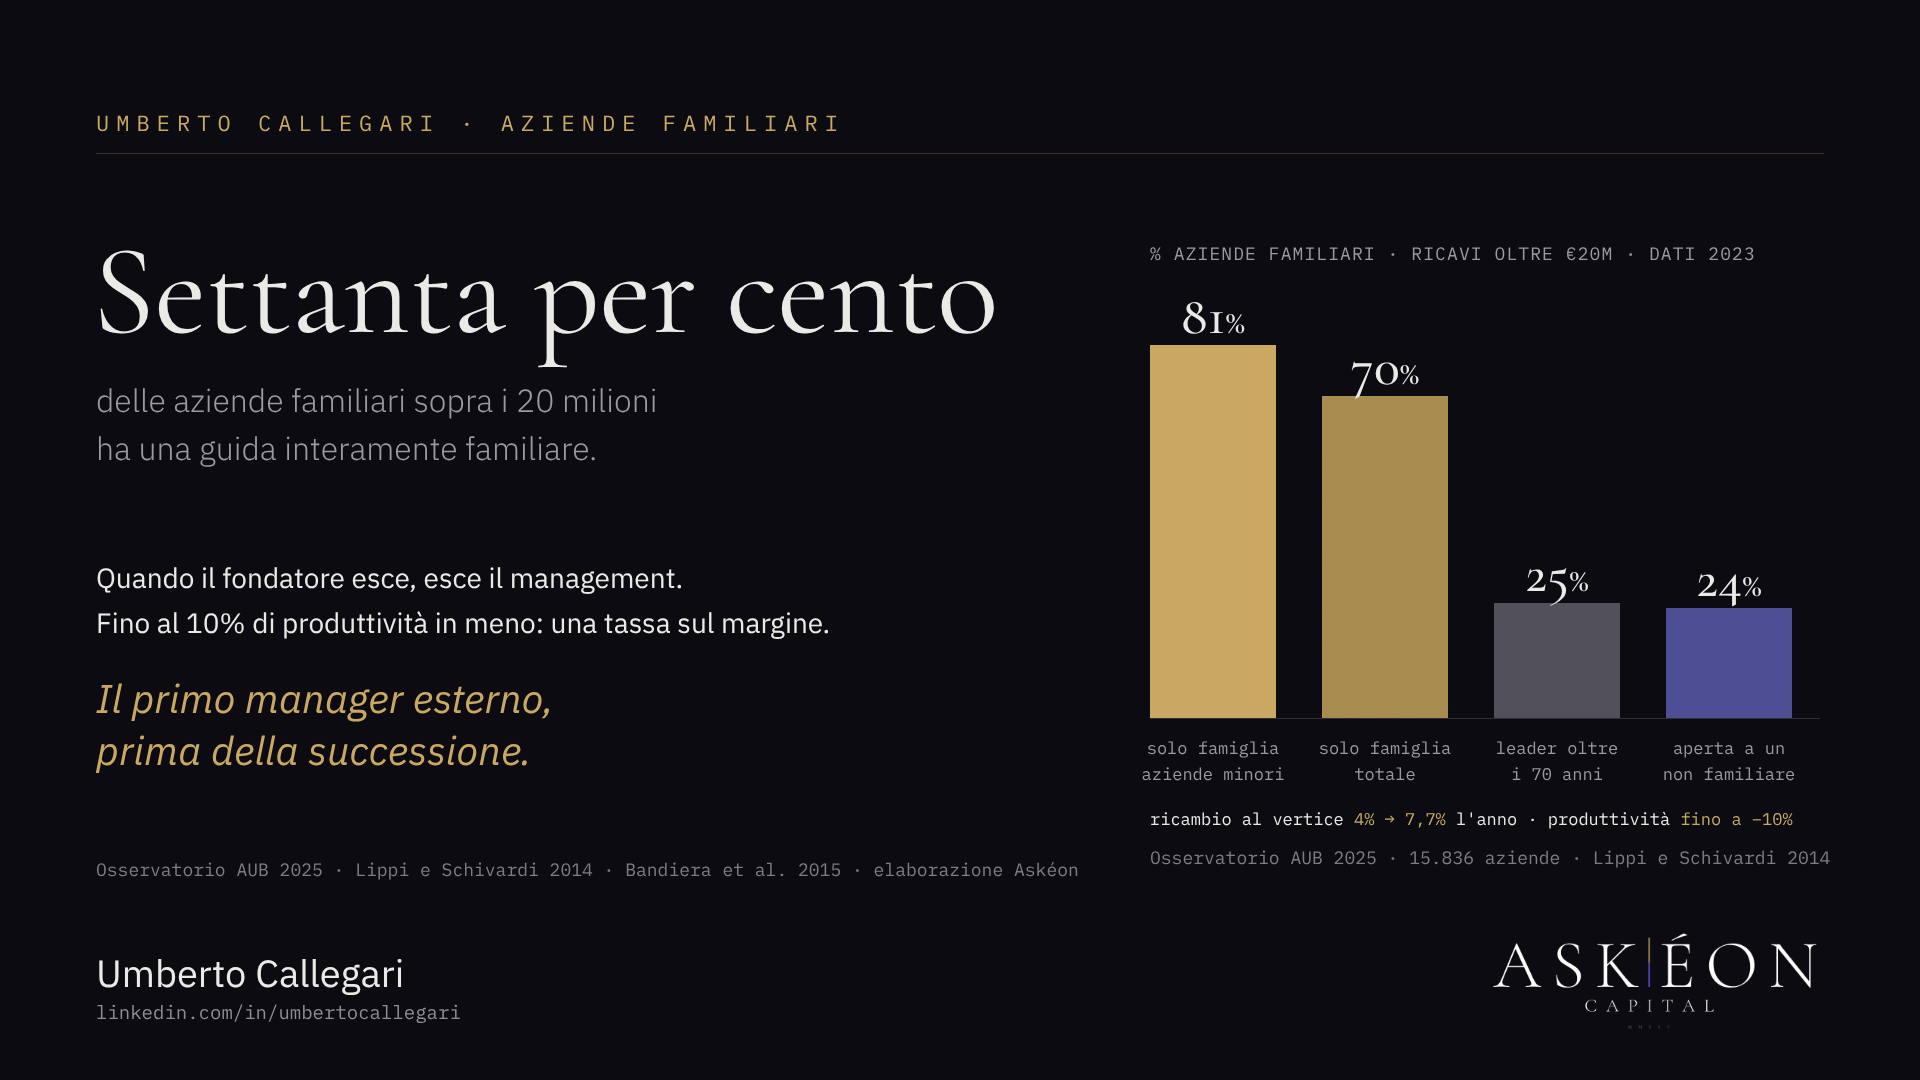
Nel 70% delle aziende familiari italiane la guida è interamente nelle mani della famiglia. Il numero sta nel conto economico: fino al 10% di produttività, contratti che selezionano al contrario, e un passaggio generazionale che rende solo con competenze costruite fuori.

Nel 70% delle aziende familiari italiane di maggiori dimensioni la guida è interamente nelle mani della famiglia. Nelle più piccole, sopra i 20 milioni di fatturato, la quota sale all’81%. Lo misura l’Osservatorio AUB di AIDAF, UniCredit e Bocconi su 15.836 aziende a controllo familiare, con i dati a fine 2023. Solo il 24% ha una leadership aperta a un non familiare. Un leader su quattro ha più di settant’anni; meno di due su dieci ne hanno meno di cinquanta.
Il numero viene letto come un fatto di costume: le famiglie italiane non si fidano dei manager. È una lettura comoda, e sbagliata. Il numero sta nel conto economico, e la ricerca economica lo ha misurato da tre direzioni diverse, su dati italiani, con tre risultati che dicono la stessa cosa.
Dieci punti di produttività
Chi controlla un’azienda ricava dal controllo anche un ritorno che non passa dal bilancio: il prestigio della famiglia, un posto per un figlio, la lealtà di un dirigente che c’è da vent’anni. Francesco Lippi e Fabiano Schivardi lo hanno misurato su dati abbinati impresa-dipendente di aziende manifatturiere italiane, con la storia lavorativa completa dei dirigenti. Il ritorno privato entra nella scelta di chi dirige: si tiene chi si conosce anche quando esiste un sostituto più produttivo, e si rinuncia a cercarlo. È più grande nelle aziende a controllo familiare e pubblico che in quelle controllate da un gruppo o da un proprietario estero. La distorsione nella selezione dei dirigenti spiega, da sola, differenze di produttività totale dei fattori tra tipi di controllo fino al 10% (Quantitative Economics, 2014).
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Dieci punti di produttività totale dei fattori sono dieci punti di output in più a parità di persone e di capitale. Su venti milioni di ricavi sono due milioni, che per la maggior parte delle aziende di quella taglia valgono più dell’intero EBITDA. Il costo del management familiare non è una tassa sulla crescita. È una tassa sul margine, pagata ogni anno, che nessun bilancio riporta come voce.
Il manager che sceglie la famiglia
Il secondo meccanismo sta nei contratti. Oriana Bandiera, Luigi Guiso, Andrea Prat e Raffaella Sadun hanno incrociato un campione di 603 dirigenti italiani del terziario con le loro retribuzioni di tutta la carriera e i bilanci delle aziende che li impiegano. Le aziende familiari pagano bonus legati al risultato individuale nel 44% dei casi, contro il 57% delle aziende ad azionariato diffuso; hanno percorsi di carriera accelerati nel 32% dei casi contro il 41%; hanno licenziato un dirigente per obiettivi mancati nel 3% dei casi contro il 6% (Journal of Labor Economics, 2015).
La conseguenza è un meccanismo di selezione che lavora al contrario. Il dirigente che accetta un contratto piatto è quello avverso al rischio; quello con talento va dove viene pagato sui risultati, e le aziende che pagano sui risultati hanno profitti più alti. Un’azienda familiare che apre a un manager esterno senza cambiare il contratto assume il manager che cercava un posto tranquillo, e dopo tre anni conclude che i manager esterni non funzionano. Non ha testato il manager. Ha testato il contratto.

Nicholas Bloom e John Van Reenen hanno misurato la qualità delle pratiche di gestione in 732 aziende manifatturiere medie di Stati Uniti, Regno Unito, Francia e Germania. Le pratiche di gestione sono fortemente associate a produttività, redditività, crescita e sopravvivenza. Le aziende familiari che passano il comando al primogenito stanno nella coda delle peggio gestite, e concorrenza debole più primogenitura spiegano circa metà di quella coda (Quarterly Journal of Economics, 2007). L’Italia non è nel campione. Il meccanismo sì.
Cosa succede quando si passa la mano
Il terzo dato è il più utile, perché misura il contrario. L’Osservatorio AUB ha confrontato le circa 1.500 aziende familiari che hanno completato un passaggio generazionale tra il 2013 e il 2022 con quelle che non lo hanno fatto, nei tre anni dopo contro i tre anni prima. Chi ha passato la mano ha fatto meglio su tutti e sei gli indicatori: ricavi più 1,1 punti l’anno, investimenti in immobilizzazioni più 3,6 punti, ROA più 0,4 e ROE più 1,3 punti, produttività del lavoro più 0,6 punti, debito su EBITDA meno 0,3 punti l’anno.
L’effetto si amplifica quando il successore ha lavorato almeno un anno fuori dall’azienda di famiglia, almeno sei mesi all’estero, e ha una laurea magistrale. Ed è qui che il 70% torna: meno di due successori familiari su dieci hanno avuto un’esperienza di lavoro significativa fuori dal gruppo, contro sette su dieci tra i manager esterni; uno su venti ha lavorato all’estero, contro uno su dieci. La leva che fa rendere il passaggio è la stessa che il 70% esclude: competenze costruite fuori dal perimetro della famiglia.
Lo stesso Osservatorio aggiunge un dato scomodo per chi vuole semplificare: nel triennio 2020-2022, quello delle discontinuità, le aziende con leadership familiare hanno reagito meglio di quelle con leader esterni, mentre quelle guidate da leader ultrasettantenni hanno fatto peggio di tutte. Il problema non è la famiglia alla guida. È la famiglia come unico management.
Perché il numero conta adesso
Ridisegnare un processo attorno all’intelligenza artificiale richiede una persona con tre cose: il mandato sul margine di quel processo, il tempo per starci dentro otto-dodici settimane, e un contratto che la paghi sul risultato. Nel 6% delle aziende che vede l’AI nell’EBIT la decisione sta in cima, a chi risponde del margine (McKinsey, The State of AI 2025). In un’azienda dove il management è tutto familiare, chi risponde del margine è il fondatore, e il suo calendario è il collo di bottiglia di ogni progetto. Il 94% che non vede l’AI in bilancio non ha un problema di tecnologia. Ha un problema di capacità manageriale disponibile per cambiare come si lavora.
Per questo il primo manager esterno e il primo processo ridisegnato sono lo stesso progetto. Un processo ha un costo per transazione prima e dopo, e un contratto legato a quel numero è il contratto che Bandiera e colleghi trovano nelle aziende che rendono di più. Il manager esterno entra con un mandato misurabile; la famiglia impara a valutare un dirigente su un numero invece che sulla fiducia; l’azienda guadagna la prima persona che sa riprogettare un processo e che non è il fondatore. I dati AUB vanno nella stessa direzione: il 70% delle aziende con investimenti diretti all’estero ha almeno un consigliere non familiare, contro il 49% di quelle senza; le aziende che hanno aperto il capitale a una minoranza registrano redditività operativa e crescita superiori alla media dal primo anno; tra le quotate, il 48% ha una leadership aperta ai non familiari, il doppio della media.

Il tempo
Fino al 2019 il ricambio al vertice ha riguardato il 4% delle aziende familiari all’anno. Nel triennio 2020-2022 è salito al 7,7%, e i passaggi generazionali da 127 a 181 all’anno. A questo ritmo, con un leader su quattro oltre i settant’anni, la maggior parte delle transizioni avverrà nel prossimo decennio, e avverrà in aziende dove nessuno, oltre a chi esce, ha mai avuto il mandato di decidere. L’Osservatorio misura gli effetti del passaggio su tre anni: è il tempo minimo perché un manager esterno diventi un risultato in bilancio. Chi lo inserisce il giorno della successione paga tre anni di apprendimento nel momento peggiore. Chi lo inserisce prima arriva alla transizione con un management che esiste già.
Per questo nel modo in cui lavoriamo le persone entrano dal primo giorno, non alla fine. La Diagnosi dice dove sta il margine e quali processi lo producono; il primo processo ridisegnato è il mandato del primo manager esterno, con un indicatore nel conto economico e una parte della remunerazione legata a quell’indicatore; dove serve, prendiamo noi il ruolo operativo a tempo e un posto in consiglio, finché il manager non c’è. Non siamo un fondo e non compriamo le aziende che accompagniamo: chiediamo alla famiglia di fare prima della transizione quello che il 30% ha già fatto.
Settanta per cento è la quota di aziende italiane dove, quando il fondatore esce, esce il management. Il problema non è chi guida. È che non c’è nessun altro.
Umberto Callegari è Chairman di Askéon Capital. In Microsoft è stato Chief Digital Officer Western Europe e poi Worldwide Commercial Lead dell’industry advisory; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: Osservatorio AUB, XVI edizione, Cattedra AIDAF-EY Bocconi, UniCredit, AIDAF, 3 febbraio 2025 (15.836 aziende familiari sopra i 20 milioni di fatturato, dati 2023; analisi difference-in-difference sui passaggi generazionali 2013-2022); Lippi e Schivardi, Corporate Control and Executive Selection, Quantitative Economics, 2014; Bandiera, Guiso, Prat e Sadun, Matching Firms, Managers, and Incentives, Journal of Labor Economics, 2015 (603 dirigenti italiani); Bloom e Van Reenen, Measuring and Explaining Management Practices Across Firms and Countries, Quarterly Journal of Economics, 2007 (732 aziende); McKinsey, The State of AI 2025 (1.993 rispondenti).
Pubblicato originariamente su Askéon Notes: https://www.askeon.capital/insight/settanta-per-cento

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner