









Il sistema fiscale italiano nel terzo millennio. Innovazione, rivoluzione tecnologica e collaborazione continua
L’attuazione del “cambiaverso”
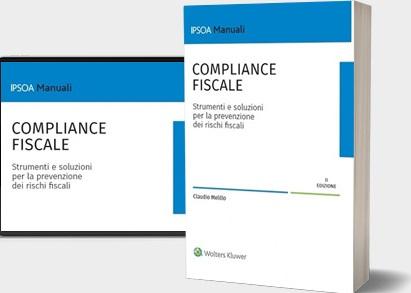
La gestione della variabile fiscale entra nella governance. I concetti espressi nella recente edizione di “Compliance fiscale – Strumenti e soluzioni per la prevenzione dei rischi fiscali” edito da Wolters Kluwer Italia – Autore: Claudio Melillo
 Secondo i principi costituzionali la tassazione si applica a tutti i contribuenti che presentano una determinata capacità contributiva; le imprese sono il luogo di creazione di ricchezza per eccellenza; risulta fisiologico, quindi, che la variabile fiscale sia intrinsecamente e costantemente connessa con la vita aziendale. Esiste, tuttavia, una distorsione concettuale che contribuisce ad inasprire il rapporto Fisco-impresa. I tributi, infatti, sono considerati dagli imprenditori alla stregua dei costi d’impresa (vale a dire, improduttivi), in quanto il loro impatto incide concretamente (ma negativamente) sul risultato economico. Questa criticità, unita alla globalizzazione e all’apertura dei mercati ai flussi di capitali internazionali, hanno evidentemente indotto le imprese ad intervenire in maniera più diretta nella gestione della variabile fiscale, sia a livello strategico, portando le questioni fiscali più rilevanti all’attenzione del Board, sia a livello attuativo, sollecitando il management ad una applicazione più attenta e oculata delle norme fiscali. In altri termini, considerata la crescente complessità derivante dalla globalizzazione dei rapporti commerciali e dalla concorrenza internazionale, non è più sufficiente limitarsi a porre in essere meccanicamente gli adempimenti richiesti dalle singole norme; a contrariis, occorre gestire opportunamente i rischi fiscali e raggiungere la compliance fiscale al fine di evitare di pagare più imposte di quelle dovute.
Ma per ottenere questo risultato è necessario ricorrere a idonei strumenti di programmazione e pianificazione fiscale da portare all’attenzione della governance aziendale.
Diversamente da quanto accadeva in passato, oggi le imprese sono chiamate a riorganizzare la funzione fiscale, introducendo nel loro organigramma, a seconda dei casi, figure specializzate a supporto dei responsabili fiscali d’impresa – ma allo stesso tempo indipendenti rispetto a questi ultimi – nella loro veste di tax risk manager, tax compliance officer ovvero tax planner. In particolare, il top management si premura di tratteggiare una tax philosopy aziendale, cioè di definire le modalità con cui l’impresa deve gestire la fiscalità a suo carico
La rivoluzione tecnologica nell’Amministrazione finanziaria
Per approfondimenti sul tema della rivoluzione tecnologica nell’Amministrazione finanziaria si rimanda al testo pubblicato da Wolters Kluwer Italia da cui sono tratte queste anticipazioni.
La Riforma Fiscale 2023 (Legge 9 agosto 2023, n. 111)
L’evoluzione della digitalizzazione, l’utilizzo degli strumenti dell’information technology, oramai pervasivi in ogni operazione aziendale, la dematerializzazione degli asset e delle attività aziendali, l’utilizzo dell’intelligenza artificiale e delle applicazioni ad essa correlate, hanno rivoluzionato il modo di fare impresa e hanno reso il sistema fiscale disegnato nel ‘900 – e più in generale il sistema economico globale – inadeguato a far fronte al nuovo contesto nazionale e internazionale nonché alle sfide del nuovo millennio.
A livello comunitario, numerosi sono stati gli interventi dell’Unione Europea atti a contrastare la pianificazione fiscale aggressiva e a garantire un Fisco sempre più efficiente ed equo, basato sui principi della sostenibilità, della fiducia e della collaborazione continua e preventiva con i contribuenti.
La Legge delega 9 agosto 2023, n. 111, attraverso una serie di decreti attuativi, si propone di creare un Fisco innovativo, in grado di sfruttare gli strumenti predittivi e di valorizzare l’ampia mole di informazioni a disposizione, rafforzando il rapporto dei contribuenti con l’Amministrazione finanziaria e promuovendo gli istituti di adempimento spontaneo, come il “Regime di adempimento collaborativo” di cui al D.Lgs. n. 221/2023 e il “Concordato preventivo biennale”di cui al D.Lgs. n. 13/2024.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
La Legge di stabilità 2024 (Legge 30 dicembre 2023, n. 213)
La legge di bilancio 2024, sulla scia della Legge n. 111/2023, mira a potenziare la semplificazione e la cooperazione fiscale. Nello specifico, la disposizione prescrive che l’Agenzia delle Entrate e gli altri enti pubblici preposti alla tutela erariale, quali la Guardia di Finanza e l’Istituto Nazionale della Previdenza Sociale (INPS), devono realizzare una piena interoperatività delle rispettive banche dati per lo scambio e l’analisi delle informazioni, al fine di scovare eventuali rischi fiscali nei vari settori e contrastare fenomeni di evasione e frode.
Il nuovo processo amministrativo-digitale, basato sull’utilizzo di avanzate tecnologie (come l’intelligenza artificiale), potrà fornire supporto nella valutazione della probabilità del verificarsi di un determinato rischio fiscale, effettuando, ove possibile, anche una previsione sulle conseguenze che possono generarsi dalla sua manifestazione.
Per una maggiore promozione della “compliance fiscale”, la Legge di bilancio 2024 specifica che, onde favorire l’adempimento spontaneo delle obbligazioni, l’Agenzia delle Entrate mette a disposizione dei contribuenti i dati e le informazioni in suo possesso, consentendo, per esempio, la predisposizione della dichiarazione precompilata e la segnalazione preventiva di eventuali anomalie.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

