









Asset allocation update – Shock tariffe ancora non assorbito
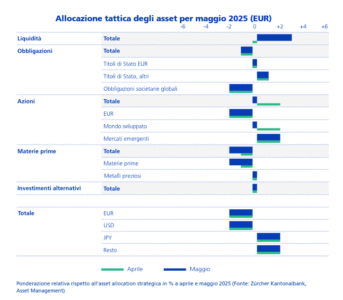
L’introduzione di dazi draconiani sulle importazioni statunitensi ha inizialmente fatto crollare i mercati azionari e il dollaro Usa. Dopo la proroga, i mercati hanno ripreso a salire. Ora ci si chiede se ci sarà un accordo e, quindi, un allentamento delle tensioni geopolitiche o se una recessione sia inevitabile. Nel nostro aggiornamento dell’Asset Allocation per il mese di maggio, rimaniamo cauti sulle azioni statunitensi, ma siamo positivi su altre regioni azionarie.

Crollo e ripresa – arriva ora il compromesso?
Le drastiche dichiarazioni sulle tariffe del presidente degli Stati Uniti Donald Trump dello scorso 2 aprile hanno fatto crollare i mercati azionari globali. La perdita massima dei mercati azionari globali ha raggiunto il 20% (in CHF). Percentuale più alta del 10% rispetto alla mediana delle ultime 13 correzioni, in questo decennio. Tuttavia, i prezzi si sono rapidamente ripresi quando il governo degli Stati Uniti è stato costretto dal mercato a posticipare i suoi piani. Nonostante ciò, la questione è ancora sul tavolo e il tempo stringe. Se i negoziati durassero troppo a lungo, ciò potrebbe riflettersi in dati di crescita più deboli (i nostri economisti prevedono una crescita del Pil degli Stati Uniti dell’1,4% nel 2025, rispetto al 2,8% nel 2024). Siamo pertanti scettici di fronte al rally dei prezzi e confermiamo il nostro scenario principale di un difficile raggiungimento di un compromesso. Per questo motivo, e poiché riteniamo che le aspettative di consensus per gli utili delle aziende statunitensi siano troppo positive, ci siamo limitati a aumentare la componente azionario solo al livello strategico (cioè il livello considerato ideale nel lungo periodo).
Continua la cautela sulle azioni statunitensi
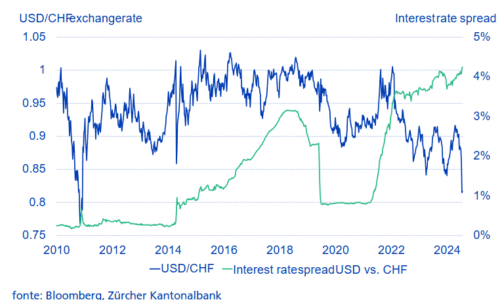
Questa vulnerabilità e il nuovo premio per il rischio politico non adeguatamente prezzato dal mercato azionario ci inducono a mantenere una posizione cauta sugli Stati Uniti. Almeno la concentrazione nei titoli Big Tech è diminuita, con i finanziari che ne hanno beneficiato come contrappeso. Stiamo neutralizzando la nostra posizione a sfavore di questi ultimi e a favore dei primi. I deflussi dagli asset statunitensi potrebbero continuare, anche a fronte dell’allentamento delle tensioni geopolitiche e all’obiettivo chiaro del governo degli Stati Uniti di continuare a indebolire la valuta. Rimaniamo pertanto sottopesati sul dollaro Usa, ma solo leggermente data la sovraperformance dei tassi di interesse (vedi grafico) e una plausibile pausa tecnica. Sul fronte valutario, yen e dollaro australiano rimangono i nostri favoriti.
Opportunità nei mercati emergenti
Vediamo potenziale nelle azioni dei mercati emergenti. I vantaggi di queste regioni risiedono innanzitutto nella dinamica spesso vivace dell’economia interna, in secondo luogo nell’inflazione storicamente bassa e nel conseguente potenziale per tassi di interesse bassi. In terzo luogo, la diversificazione dei paesi e dei settori nel complesso favorisce gli utili aziendali. I rischi includono le tensioni geopolitiche, che a differenza del primo mandato di Trump, sono meno focalizzate sulla regione. Inoltre, un’inaspettata nuova battuta d’arresto nel mercato immobiliare cinese rappresenta un ulteriore rischio. Un altro mercato favorito rimane il Regno Unito e, tra i settori, prediligiamo pharma e semiconduttori. Questi sono tutti valutati in modo attraente e mostrano solidi guadagni.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.

Strategia di investimento per obbligazioni e investimenti alternativi
Per quanto riguarda le obbligazioni, non apportiamo modifiche e ci aspettiamo rendimenti più bassi e premi per il rischio di credito in aumento. Ci aspettiamo rendimenti più elevati dalle obbligazioni convertibili con un focus su società IT di medie dimensioni e ancora una volta dai mercati emergenti come il Brasile (più 8% Real rispetto al dollaro Usa e 14% tassi di interesse di riferimento). Inoltre, rimaniamo sovrappesati sugli investimenti alternativi come i titoli legati alle assicurazioni e il private equity, a scapito delle materie prime.
Cosa abbiamo modificato nei portafogli?
Realizzazione di utili sui titoli finanziari globali
Il ritorno alla normalità delle curve dei rendimenti spinge al rialzo gli utili delle banche. Questi ultimi sono poco influenzati dai dazi commerciali, ma risentirebbero fortemente di una recessione. Questo rischio è ancora poco scontato. Realizziamo quindi i profitti dopo una sovraperformance del 9% nel 2024.

Passaggio dalle mid cap statunitensi al mercato complessivo
«Miglioramento dell’ampiezza del mercato» era una delle nostre tesi principali per il 2025. Grazie alla correzione dei titoli delle big tech, ciò si è in parte verificato. Abbiamo quindi già venduto a metà mese il nostro S&P Equal Weight con focus sulle large-mid cap.
Si prevede una pausa per il franco svizzero
A causa delle turbolenze globali, in aprile il franco svizzero ha subito una forte rivalutazione (temporaneamente fino al 5% in termini ponderati per il commercio). La Banca nazionale svizzera (Bns) dovrebbe reagire a breve. Chiudiamo ora il sovrappeso che avevamo accumulato a fine marzo.
I rischi di recessione nel settore delle materie prime non sono adeguatamente scontati nei prezzi
Da due anni le materie prime registrano oscillazioni all’interno di una fascia ristretta. A causa del previsto rallentamento congiunturale, i prezzi dell’energia e dei metalli industriali dovrebbero diminuire. L’oro rimane richiesto, ma nel breve termine è sopravvalutato.

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner