Inflazione, tassi e incertezza economica ridisegnano le abitudini delle famiglie ticinesi. Cala la capacità di risparmio della classe media, mentre sul fronte immobiliare si afferma una strategia più difensiva: ipoteche variabili per contenere i costi immediati.
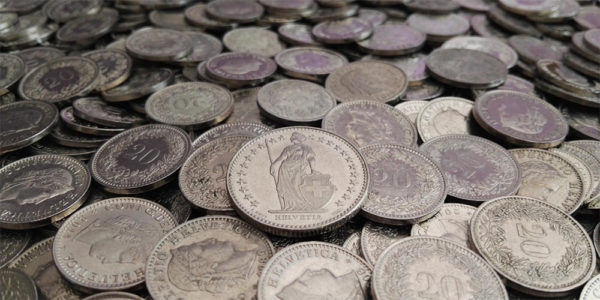
Anche in Canton Ticino il clima economico degli ultimi anni sta lasciando il segno. Dopo un lungo periodo caratterizzato da tassi bassi e stabilità, il risparmio delle famiglie mostra segnali di affaticamento e una crescente cautela nelle decisioni finanziarie. Un trend che emerge con chiarezza dalle analisi della Banca nazionale svizzera (BNS) e dell’Ufficio federale di statistica (UST).
Secondo i dati macroeconomici più recenti, il tasso di risparmio delle famiglie svizzere resta elevato nel confronto internazionale, ma è in graduale diminuzione rispetto ai picchi registrati durante e subito dopo la pandemia. In Ticino, dove i redditi medi sono inferiori rispetto ad altri cantoni e il costo della vita continua a crescere, la contrazione è percepita in modo più marcato, soprattutto dalla classe media.
Costi in aumento e margini più stretti
L’inflazione, pur rientrata rispetto ai massimi del 2022–2023, ha lasciato un’eredità pesante. Spese per energia, assicurazioni sanitarie, affitti e generi alimentari continuano a pesare sui bilanci familiari. Come sottolinea il Neue Zürcher Zeitung, l’aumento dei costi fissi riduce la quota di reddito disponibile per il risparmio, spingendo molte famiglie a privilegiare la liquidità rispetto agli investimenti di lungo periodo.
In Ticino, questa dinamica è amplificata da una struttura occupazionale più esposta ai settori dei servizi e del commercio transfrontaliero, dove la crescita salariale è stata meno sostenuta. Il risultato è una maggiore prudenza nei consumi e una tendenza a rinviare spese importanti, dall’acquisto di beni durevoli agli investimenti immobiliari più impegnativi.
Meno risparmio, più atteggiamento difensivo
Le famiglie non smettono di risparmiare, ma cambiano il modo in cui lo fanno. Secondo le rilevazioni citate dalla stampa economica svizzera, cresce la quota di risparmio “precauzionale”, destinato a far fronte a imprevisti, mentre cala l’interesse per strumenti percepiti come più rischiosi.
La BNS ha più volte sottolineato come l’incertezza legata ai tassi di interesse e allo scenario geopolitico abbia rafforzato un atteggiamento attendista: meno propensione al rischio, più attenzione alla gestione del debito e alla sostenibilità delle spese nel tempo.
Il nodo delle ipoteche: vince il variabile
Uno degli ambiti in cui questa prudenza si manifesta in modo più evidente è il mercato ipotecario. Dopo la rapida salita dei tassi tra il 2022 e il 2024, molte famiglie ticinesi stanno rivedendo le proprie scelte. Secondo quanto riportato dal Corriere del Ticino e confermato da analisi di istituti bancari locali, cresce l’interesse per le ipoteche a tasso variabile o SARON, considerate più convenienti nel breve periodo rispetto alle ipoteche fisse di lunga durata.
La logica è chiara: risparmiare subito, riducendo l’onere mensile, anche a costo di accettare una maggiore incertezza futura. Una scelta che riflette la pressione sui bilanci familiari e la difficoltà di vincolarsi oggi a tassi fissi ancora percepiti come elevati, nonostante le aspettative di un graduale allentamento monetario.
Classe media sotto stress
Il quadro che emerge è quello di una classe media sempre più compressa: non abbastanza fragile da beneficiare di misure di sostegno mirate, ma nemmeno sufficientemente solida da assorbire senza conseguenze l’aumento dei costi. Il Neue Zürcher Zeitung parla apertamente di una “erosione silenziosa” del potere d’acquisto, che non esplode in crisi improvvise ma modifica lentamente comportamenti e aspettative.
In Ticino, questa erosione si traduce in scelte finanziarie più conservative, maggiore attenzione all’indebitamento e una revisione delle priorità di spesa. Il risparmio resta un valore centrale, ma diventa più difficile da alimentare con la stessa intensità del passato.
Uno scenario da monitorare
Per ora non si parla di una crisi del risparmio, ma di un cambio di fase. Le famiglie ticinesi reagiscono adattandosi: meno accumulo, più gestione del rischio, più flessibilità nelle decisioni finanziarie. Molto dipenderà dall’evoluzione dei tassi, dall’andamento dei salari reali e dal costo delle assicurazioni e dell’abitare, temi che la BNS e l’UST continuano a indicare come cruciali per la stabilità economica del Paese.
Nel frattempo, il Canton Ticino offre un’anticipazione di ciò che potrebbe diventare una tendenza strutturale anche altrove in Svizzera: un risparmio più cauto, meno automatico, e sempre più legato alla necessità di difendere l’equilibrio finanziario quotidiano.












 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

