









ORO. Bene rifugio o trappola? Conviene a un privato? E gli aspetti fiscali? Meglio documentarsi bene
Negli ultimi trenta giorni l’oro ha mostrato un aumento significativo dei prezzi, con gli investitori che premiano la sua funzione difensiva in un contesto economico incerto. La stampa internazionale vede ancora spazio per performance positive nel 2026, pur con riconoscimenti della volatilità e della sensibilità a dati macro come tassi e inflazione. L’oro, insieme all’argento, resta al centro delle strategie di protezione del patrimonio, in particolare in un quadro di dubbi sulla stabilità delle valute e dei mercati azionari.
Secondo un report del The Economic Times, i prezzi dell’oro hanno raggiunto livelli record alla fine di dicembre 2025 grazie alla combinazione di incertezza globale, aspettative di tagli ai tassi da parte della Federal Reserve e tensioni geopolitiche. Gli operatori monitorano con attenzione i dati macroeconomici americani (come inflazione e consumo) per capire se il trend continuerà anche nel 2026.

Non tutti i commentatori però ritengono così sicuro questo tipo di investimento, né è corretto dimenticare gli aspetti fiscali che possono influenzare la scelta dei privati risparmiatori.
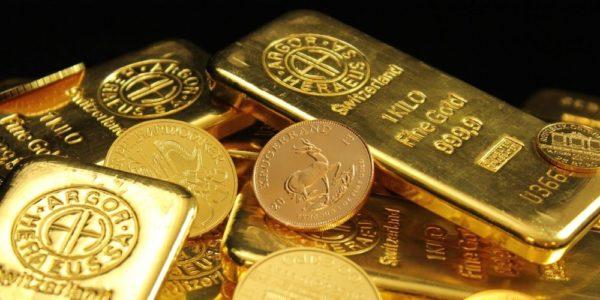
Oro, nuovo mito del 2025: il bene rifugio per eccellenza può rivelarsi una trappola?
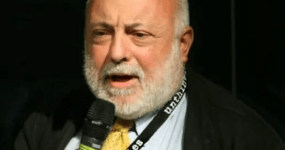
Nel corso del webinar su “Investire in oro, sì o no?” coordinato e tenuto recentemente dal prof. Beppe Scienza del Dipartimento di Matematica dell’Università di Torino, i relatori hanno approfondito il tema senza sparare previsioni sulle quotazioni future dell’oro. Hanno invece offerto valutazioni numeriche obiettive, presentando anche gli aspetti negativi, che spesso vengono taciuti da altri commentatori. In Italia l’oro ha condotto a perdite reali fino all’80% e funziona male contro l’inflazione futura.
Beppe Scienza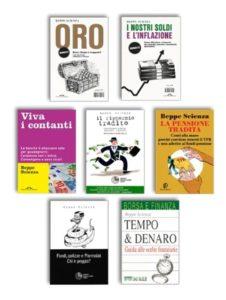
Beppe Scienza è un matematico e insegna all’Università di Torino. Dal 1976 si occupa di risparmio e dal 1984 di previdenza integrativa. Nel suo libro “Il risparmio tradito” ha denunciato i danni procurati ai risparmiatori da fondi e gestioni, ma anche di quelle che lui ritiene le connivenze del giornalismo economico in importanti quotidiani. Con “La pensione tradita” è stato fra i pochissimi a difendere il Tfr contro i fondi pensione. Tiene frequentemente seminari gratuiti sui temi più delicati del risparmio, spesso in contrasto con quanto dichiarano i grandi players del mercato.
“ORO. Bene rifugio o trappola?” è anche il titolo del suo ultimo libro, che si affianca ai sei giàpubblicati.
Finalmente una guida chiara e completa all’acquisto e alla vendita dell’oro.
Qui il link ad Amazon per maggiori dettagli.
Oro da investimento: il trattamento fiscale per i privati
L’oro da investimento è una categoria giuridica specifica, distinta dall’oro industriale e dai gioielli, e gode in Italia di un regime fiscale agevolato, pensato per equipararlo a uno strumento di riserva di valore.
Ai sensi dell’art. 1, comma 1, lett. a) del D.Lgs. 7/2000, rientrano nell’oro da investimento i lingotti o placchette di purezza pari o superiore a 995 millesimi e le monete d’oro con purezza pari o superiore a 900 millesimi, coniate dopo il 1800, che siano o siano state a corso legale nel Paese di origine e normalmente vendute a un prezzo non superiore dell’80% al valore dell’oro in esse contenuto. Questa distinzione è centrale, perché solo l’oro da investimento beneficia del regime fiscale di favore.
IVA: esenzione totale
L’acquisto di oro da investimento da parte di un privato è esente da IVA. Lo prevede l’art. 10, n. 11 del DPR 633/1972, in recepimento della direttiva europea 98/80/CE. In pratica nessuna IVA sull’acquisto di lingotti o monete da investimento: l’esenzione vale sia per acquisti in Italia sia all’interno dell’Unione europea. Il nodo fiscale principale riguarda la rivendita.
Tassazione delle plusvalenze: quando si paga
Se il privato realizza una plusvalenza (cioè vende l’oro a un prezzo superiore a quello di acquisto), il guadagno è tassato come reddito diverso di natura finanziaria ai sensi dell’art. 67 del TUIR. L’aliquota applicata è quella ordinaria sulle rendite finanziarie ovvero il 26% sulla plusvalenza netta. Non si pga solo se non c’è plusvalenza (vendita in perdita o in pareggio);
Ma, se il contribuente non è in grado di dimostrare il prezzo di acquisto, la normativa presume come plusvalenza il 25% del prezzo di vendita, tassato comunque al 26% (meccanismo penalizzante). Per questo è fondamentale conservare la documentazione di acquisto.
La dichiarazione dei redditi
Le plusvalenze vanno indicate nel Quadro RT del Modello Redditi Persone Fisiche, se la vendita avviene tramite soggetti non sostituti d’imposta; non vanno dichiarate se l’imposta è già stata trattenuta alla fonte da un intermediario residente (es. banca).
Monitoraggio fiscale (Quadro RW)
L’oro da investimento detenuto fisicamente in Italia non è soggetto a monitoraggio. Attenzione però: se l’oro è detenuto all’estero (cassette di sicurezza o conti metallo esteri), scatta l’obbligo di Quadro RW, anche se non produce redditi; in questo caso non si paga IVAFE, ma resta l’obbligo dichiarativo.
Antiriciclaggio e limiti al contante
L’acquisto di oro è soggetto alla normativa antiriciclaggio: identificazione del cliente, tracciabilità dei pagamenti. rispetto dei limiti all’uso del contante (oggi 5.000 euro, salvo modifiche future). Gli operatori professionali in oro sono tenuti a segnalazioni e adempimenti specifici.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza





 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

