









Assegno di mantenimento all’ex coniuge: quando è deducibile dalle tasse e quali pagamenti restano esclusi
L’assegno periodico versato all’ex coniuge può rappresentare un vantaggio fiscale per chi lo corrisponde, ma soltanto se vengono rispettati requisiti precisi previsti dalla normativa. Per chi lo riceve, al contrario, tali somme costituiscono reddito imponibile e devono essere dichiarate come redditi assimilati a quelli di lavoro dipendente, ai sensi dell’articolo 50, comma 1, lettera i), del TUIR.
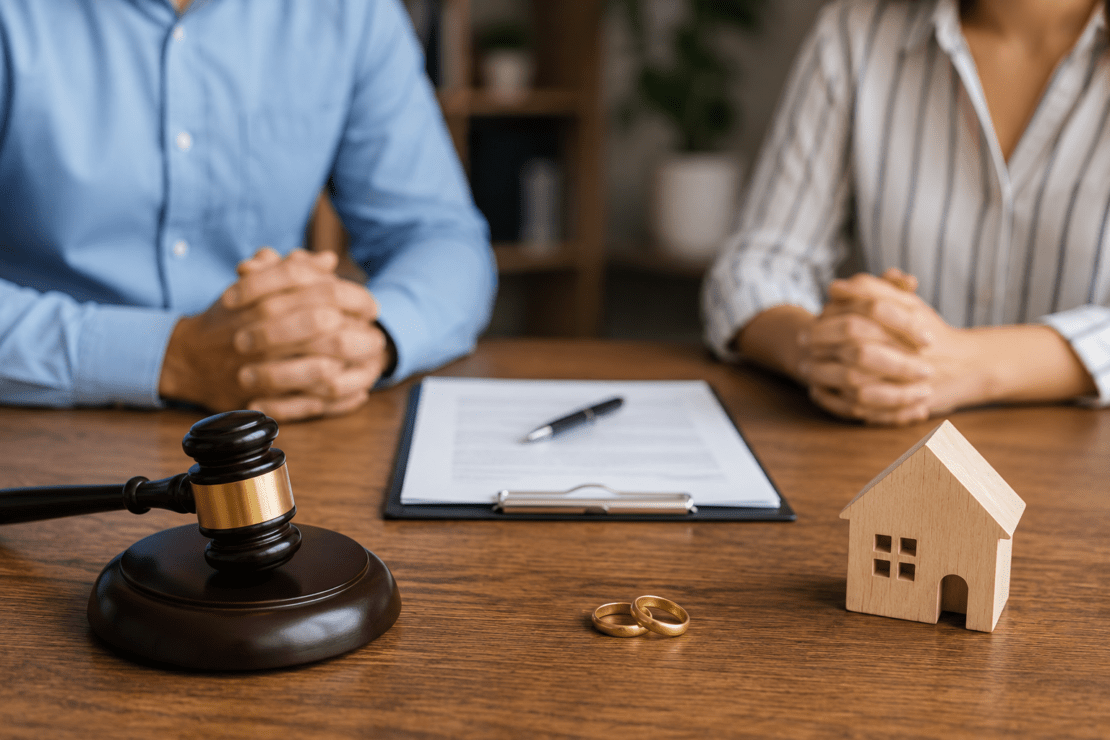
Quando è possibile beneficiare della deduzione
La disciplina della deduzione è contenuta nell’articolo 10, comma 1, lettera c), del Testo unico delle imposte sui redditi, che consente di dedurre dal reddito complessivo gli assegni periodici corrisposti al coniuge in seguito a separazione, divorzio, annullamento del matrimonio o cessazione degli effetti civili, purché derivino da un provvedimento o da un accordo riconosciuto dalla legge. Non basta quindi aver effettuato un pagamento all’ex coniuge: l’assegno deve essere previsto da una sentenza del giudice oppure da un accordo di negoziazione assistita o concluso davanti all’ufficiale dello stato civile, come stabilito dagli articoli 6 e 12 del decreto-legge n. 132 del 2014. In caso di separazione di fatto, senza alcun provvedimento, il versamento volontario di somme all’ex coniuge non dà diritto a nessuna deduzione. Vale inoltre il principio di cassa: nella dichiarazione dei redditi possono essere portate in deduzione soltanto le somme effettivamente pagate nell’anno d’imposta, indipendentemente dal periodo a cui si riferiscono.
Le somme destinate ai figli non sono deducibili
La normativa distingue nettamente il mantenimento dell’ex coniuge da quello dei figli, e gli importi destinati alla prole non possono mai essere dedotti. Se il provvedimento di separazione o divorzio indica un assegno complessivo senza distinguere la quota per l’ex coniuge da quella per i figli, la legge presume che il 50% dell’importo sia destinato al mantenimento dei figli: solo la restante metà può quindi entrare nel calcolo della deduzione fiscale. Proprio per questo è opportuno che gli accordi di separazione indichino sempre le due quote separatamente, così da evitare contestazioni in sede di controllo.
Adeguamenti Istat e arretrati: quando sono ammessi
Tra le somme che possono beneficiare della deduzione rientrano anche gli adeguamenti Istat, ma solo se l’aggiornamento automatico è espressamente previsto nell’accordo o nel provvedimento giudiziario; un aumento corrisposto spontaneamente, senza questa previsione, non produce alcun effetto fiscale. Anche gli arretrati restano deducibili quando rappresentano il pagamento di assegni periodici dovuti e non versati negli anni precedenti: il fatto che vengano saldati in un’unica soluzione non ne modifica la natura originaria di assegno periodico.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Affitto e spese condominiali possono essere deducibili
Il mantenimento può inoltre essere corrisposto indirettamente attraverso le spese dell’abitazione dell’ex coniuge. Canoni di locazione, oneri condominiali e altri costi legati alla casa possono essere dedotti se costituiscono parte integrante dell’obbligo di mantenimento stabilito dal giudice o dall’accordo tra le parti e risultano determinabili con precisione. Se l’immobile è utilizzato anche dai figli, la deduzione si limita alla quota riferibile all’ex coniuge, generalmente individuata nella misura del 50%. Anche le rate del mutuo pagate per conto dell’ex coniuge possono essere dedotte, ma solo quando tali versamenti sostituiscono il mantenimento periodico previsto dal provvedimento di separazione o divorzio: se l’ex coniuge ha rinunciato all’assegno, il pagamento del mutuo non produce alcun vantaggio fiscale.
Le somme che non danno diritto ad alcun beneficio
Restano invece escluse dalla deduzione tutte le attribuzioni patrimoniali effettuate una tantum per chiudere definitivamente i rapporti economici tra gli ex coniugi. L’Agenzia delle Entrate ha chiarito, con la circolare n. 50/E del 2002, che la corresponsione in un’unica soluzione non può essere equiparata a un assegno periodico, anche quando il versamento avviene in forma rateizzata: la rateizzazione è solo una modalità di pagamento e non trasforma la natura dell’obbligazione, che resta quella di una liquidazione definitiva e non rivedibile nel tempo, a differenza dell’assegno periodico che può sempre essere modificato in base alle circostanze. Lo stesso principio è stato confermato dalla Corte costituzionale con l’ordinanza n. 383 del 2001. Anche eventuali somme aggiuntive versate oltre quanto stabilito dal giudice non sono deducibili, perché vengono equiparate a donazioni.
Quali documenti conservare
Per beneficiare della deduzione è indispensabile poter dimostrare sia l’esistenza dell’obbligo sia l’effettivo pagamento delle somme. È quindi opportuno conservare la sentenza di separazione o divorzio, gli eventuali accordi di negoziazione assistita o quelli conclusi davanti all’ufficiale dello stato civile, insieme alle ricevute dei bonifici, alle quietanze firmate, ai contratti di locazione e alla documentazione relativa alle spese sostenute. In caso di controllo, sarà necessario dimostrare che ogni versamento è stato effettuato in esecuzione dell’obbligo previsto dal provvedimento e riguarda esclusivamente importi fiscalmente deducibili.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza


 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

