









Generali Investments: I rendimenti dei titoli di stato core dell’Eurozona rimarranno stabili. A ribasso i rendimenti USA.
Nel mese di luglio, i mercati obbligazionari hanno visto aumentare i rendimenti sia negli Stati Uniti che in Europa, grazie a dati economici positivi, aumenti dei prezzi dell’energia, politiche monetarie più restrittive e decisioni politiche che hanno ridotto alcuni rischi. Negli Stati Uniti, l’approvazione del “One Big Beautiful Bill” e la perdita della maggioranza nel Senato giapponese hanno alimentato preoccupazioni sulla situazione fiscale globale. Per le prossime settimane, si prevede che i rendimenti core dell’Eurozona si stabilizzeranno, grazie alla stagionalità estiva e a una possibile riduzione dei tassi di interesse da parte della BCE a settembre, favorita dal calo dell’inflazione e dalla crescita economica sotto il potenziale.
Si prevede un aumento dei rendimenti, grazie anche all’accordo commerciale tra UE e USA che ha eliminato un rischio economico importante, e all’attenzione degli investitori sugli effetti macroeconomici dello stimolo fiscale tedesco. Sebbene le aspettative sui tassi di interesse a medio termine siano leggermente sovrastimate, il loro impatto sui rendimenti a lungo termine è diminuito grazie all’aumento del premio di durata. La curva dei rendimenti si sta distanziando, con le aspettative di crescita nominale che si spostano dal 2,5% al 4% entro il 2026, potenzialmente portando a un aumento significativo dei rendimenti a lungo termine.
Nonostante a luglio la Fed non abbia ridotto i tassi, si prevedono due tagli quest’anno e altri due nel 2026; tuttavia, i mercati attualmente scontano solo 36 punti base di taglio entro fine anno, inferiori alle attese di 50 punti. La previsione a medio termine sui tassi (OIS a 5 anni e 3 mesi) è troppo alta, circa 3,75%. A breve termine, si stimano rendimenti sui titoli decennali del 4,30% a 3 mesi e del 4,05% a 12 mesi. Per quanto riguarda l’Eurozona, gli spread dei titoli di stato non core si sono ridotti a luglio, raggiungendo minimi pluriennali, come lo spread tra BTP e Bund a 10 anni, sceso a 80 punti base, segno di una percezione del rischio migliorata e di maggiore stabilità.

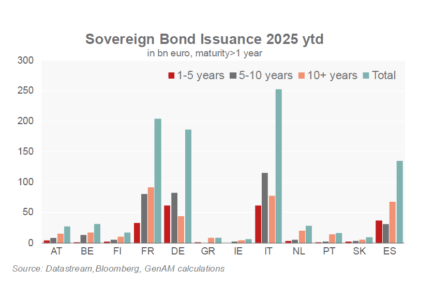
Il quadro generale per i prossimi mesi è positivo: si prevede un’ultima riduzione dei tassi della BCE a settembre, con il mercato che prezza circa -3 punti base. Le prospettive macroeconomiche sono favorevoli grazie alle misure fiscali della Germania, all’assenza di rischi di guerra commerciale con gli USA, alle tendenze stagionali e all’attività di emissione di titoli di stato, che sta procedendo con successo, con oltre il 70% dell’obiettivo 2025 già raggiunto. I governi dell’Eurozona hanno ridotto significativamente la quota di obbligazioni a lunga scadenza nelle nuove emissioni, passando dal 43% nel 2024 al meno del 25% nel secondo trimestre 2025, rispondendo alla minore domanda di duration e facilitando l’assorbimento dell’offerta.Nonostante il mercato primario sia ancora poco attivo ad agosto, si prevede una buona collocazione delle emissioni future anche dopo la pausa estiva.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Infine, a livello di spread, si prevede che ci siano poche possibilità di ulteriori riduzioni, limitate principalmente ai paesi più piccoli come Slovacchia e Lituania. Tuttavia, non si aspetta un calo sostenuto degli spread, quindi i titoli non core dell’Eurozona probabilmente supereranno le performance dei Bund tedeschi, grazie anche alla maggiore attenzione alle aspettative di crescita nominale, che potrebbe portare a un aumento dei rendimenti a lungo termine.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

