









Cassazione impone prove analitiche sui conti con attività diverse
La notizia in sintesi
- La Corte di Cassazione rafforza i controlli sui movimenti bancari non giustificati.
- Il contribuente deve collegare ogni operazione alla specifica attività esercitata.
- La regola riguarda chi utilizza un’unica partita Iva per attività diverse.
- Servono prove documentali analitiche per superare la presunzione fiscale.
 Riassunto generato da Redazione AI AGENTICA di Datamoney.ch
Conti correnti e doppia attività
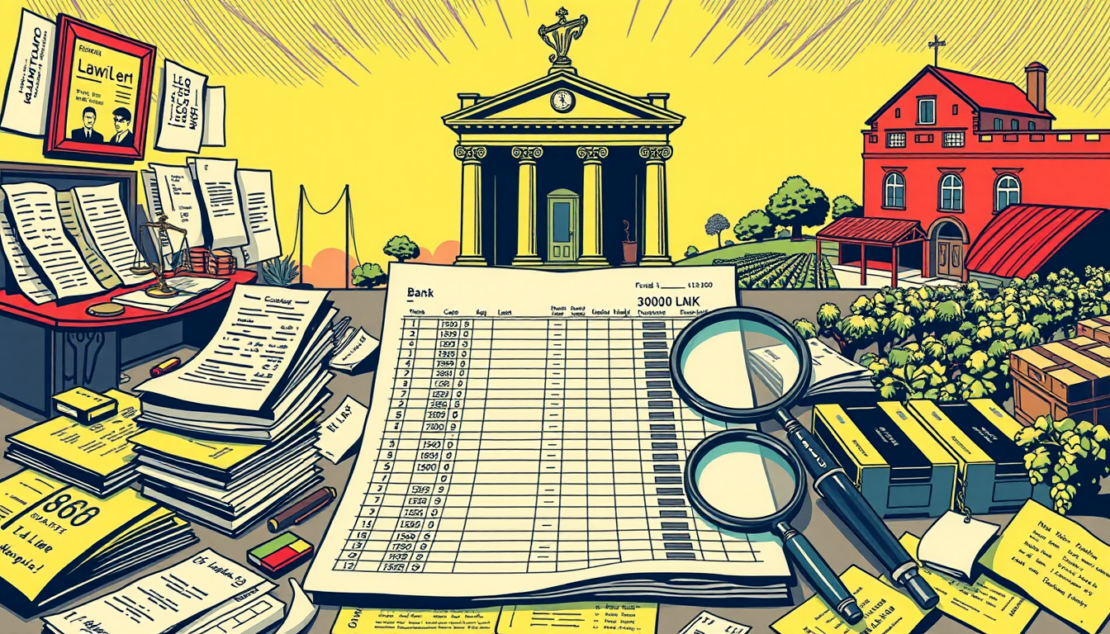
L’ordinanza n. 21095/2026 della Corte di Cassazione definisce l’onere di prova nelle indagini sui conti per chi esercita più attività con un’unica partita Iva. Il pronunciamento riguarda un contribuente, nel caso esaminato avvocato e titolare di azienda agricola vinicola, sottoposto ai controlli dell’Agenzia delle Entrate. Dopo versamenti senza giustificazione contabile, i giudici stabiliscono che sia il titolare del conto a collegare analiticamente ogni movimento alla relativa attività.

Il principio opera in Italia nell’ambito delle presunzioni fiscali sui rapporti finanziari e chiarisce perché l’Amministrazione non debba individuare preventivamente la destinazione dei flussi. La pronuncia attribuisce rilievo alla vicinanza della prova: chi gestisce la propria sfera economica conosce l’origine delle somme.
La presunzione fiscale e i limiti
Le verifiche bancarie si fondano sull’articolo 32 del Dpr n. 600 del 29 settembre 1973, per le imposte sui redditi, e sull’articolo 51 del Dpr n. 633 del 26 ottobre 1972, per l’Iva. Le norme consentono di utilizzare dati e movimenti finanziari per accertamenti e rettifiche quando il contribuente non dimostra che le somme sono già considerate nel reddito imponibile oppure fiscalmente irrilevanti. La presunzione è legale relativa: all’Agenzia delle Entrate è sufficiente provare l’esistenza dell’operazione, mentre spetta al contribuente fornire la prova contraria.
La distinzione tra impresa e professione resta decisiva. Dopo la sentenza n. 228/2014 della Corte Costituzionale, per i professionisti la presunzione riguarda esclusivamente i versamenti, mentre i prelievi non giustificati non diventano automaticamente maggiori compensi. Per le imprese, invece, rilevano anche i prelevamenti non giustificati superiori a 1.000 euro giornalieri e, comunque, a 5.000 euro mensili. Nel caso affrontato dalla Cassazione, l’assenza di anomalie nella contabilità agricola non imponeva al Fisco di attribuire prima i flussi a una delle due attività. Il contribuente deve indicare e documentare, movimento per movimento, l’effettiva provenienza delle somme.
Documenti decisivi per la difesa
L’ordinanza impone una gestione più rigorosa della documentazione bancaria per professionisti e imprenditori con attività plurime. Giustificazioni aggregate, spiegazioni generiche o ricostruzioni basate su macro-categorie non sono sufficienti a superare la presunzione. Occorrono riscontri specifici, anche mediante presunzioni semplici purché fondate su indizi gravi, precisi e concordanti.
Documenti con data certa possono dimostrare, ad esempio, che una somma è già tassata, esente o estranea alla produzione di reddito. In mancanza di prova analitica, può risultare legittima la ripartizione proporzionale dei maggiori ricavi tra le attività, secondo volumi d’affari o ricavi dichiarati.
FAQ
Cosa stabilisce l’ordinanza 21095/2026?
Attribuisce al titolare del conto l’onere di collegare ogni movimento bancario alla specifica attività svolta con la stessa partita Iva.
Quali versamenti deve giustificare il contribuente?
Ogni versamento privo di causale documentata deve essere spiegato analiticamente, dimostrando che non costituisce ricavo o compenso non dichiarato.
Come cambiano i controlli per i professionisti?
Per i professionisti la presunzione fiscale riguarda i versamenti, mentre i prelievi non giustificati non possono diventare automaticamente maggiori compensi.
Quali prove sono ammesse contro l’accertamento?
Documenti specifici con data certa e presunzioni semplici gravi, precise e concordanti possono provare l’irrilevanza fiscale delle singole somme.
Quali fonti sono state utilizzate?
La Redazione ha rielaborato con verifica e supervisione umana informazioni confrontate tra fonti ufficiali e stampa qualificata.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza



 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

