









Generali Investments – Credito: domanda rimane elevata con spread notevolmente ridotti
- La forte domanda costante di credito, unita alle previsioni di ulteriori diminuzioni dei tassi della Federal Reserve, sostiene la nostra posizione lunga in titoli investment-grade.
- Nonostante i titoli high yield abbiano sottoperformato rispetto ai titoli investment grade in termini di spread dal Liberation Day, il carry rimane elevato.
- Consigliamo di estendere la durata nel settore IG non finanziario, nel segmento da 5 a 7 anni, oppure di preferire il rischio di subordinazione rispetto al rischio di credito, considerando più attraenti i ibridi AT1 corporate rispetto ai BB.
- I settori finanziari tendono generalmente ad avere un beta più elevato rispetto ai settori non finanziari, ma i loro fondamentali sono attualmente molto solidi e la loro esposizione ai dazi è inferiore; quindi, manteniamo una posizione neutrale sui finanziari rispetto ai non finanziari.
Nell’ultimo periodo, gli spread sui titoli di credito si sono notevolmente ridotti grazie a un minor numero di emissioni e a una domanda ancora molto forte. Le recenti insolvenze di aziende statunitensi come Tricolor e First Brands hanno temporaneamente influenzato la fiducia nel mercato del credito privato, suscitando timori di rischi sistemici più profondi, portando a un leggero allargamento degli spread soprattutto nella parte inferiore della scala di rating, ovvero gli high yield (HY). Riconosciamo che si tratta di un punto di vulnerabilità evidente, ma a nostro avviso riteniamo che i rischi rimangano al livello idiosincratico per ora.
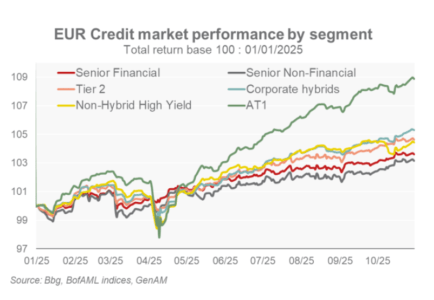
Gli spread sono meno attraenti, ma il carry rimane interessante. Ci aspettiamo che gli spread di credito si mantengano intorno ai livelli attuali nei prossimi mesi, mantenendo elevato il carry. Le considerazioni di valutazione portano anche a una preferenza per l’Europa rispetto agli Stati Uniti. Preferiamo il credito investment grade (IG) e il rischio di subordinazione rispetto all’ high yield (HY) puro, ma manteniamo un leggero sovrappeso sugli HY. Con i default nel segmento HY in diminuzione, ma i fondamentali sotto lieve pressione, una mossa strategica sarebbe quella di sfruttare l’IG per migliorare i rendimenti del credito. Pur non ritenendo favorevole estendere la duration dal punto di vista degli spread, una visione positiva sui tassi giustifica una posizione lunga, soprattutto nel segmento tra i 5 e i 7 anni. L’AT1 è stato l’asset class con le migliori performance nel credito quest’anno finora. Nonostante il potenziale di tightening degli spread sia limitato in futuro, continuiamo a preferire l’AT1, in particolare rispetto ai bond single-B.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

