









Campari scivola in Borsa dopo la trimestrale. Analisti divisi, che cosa non convince
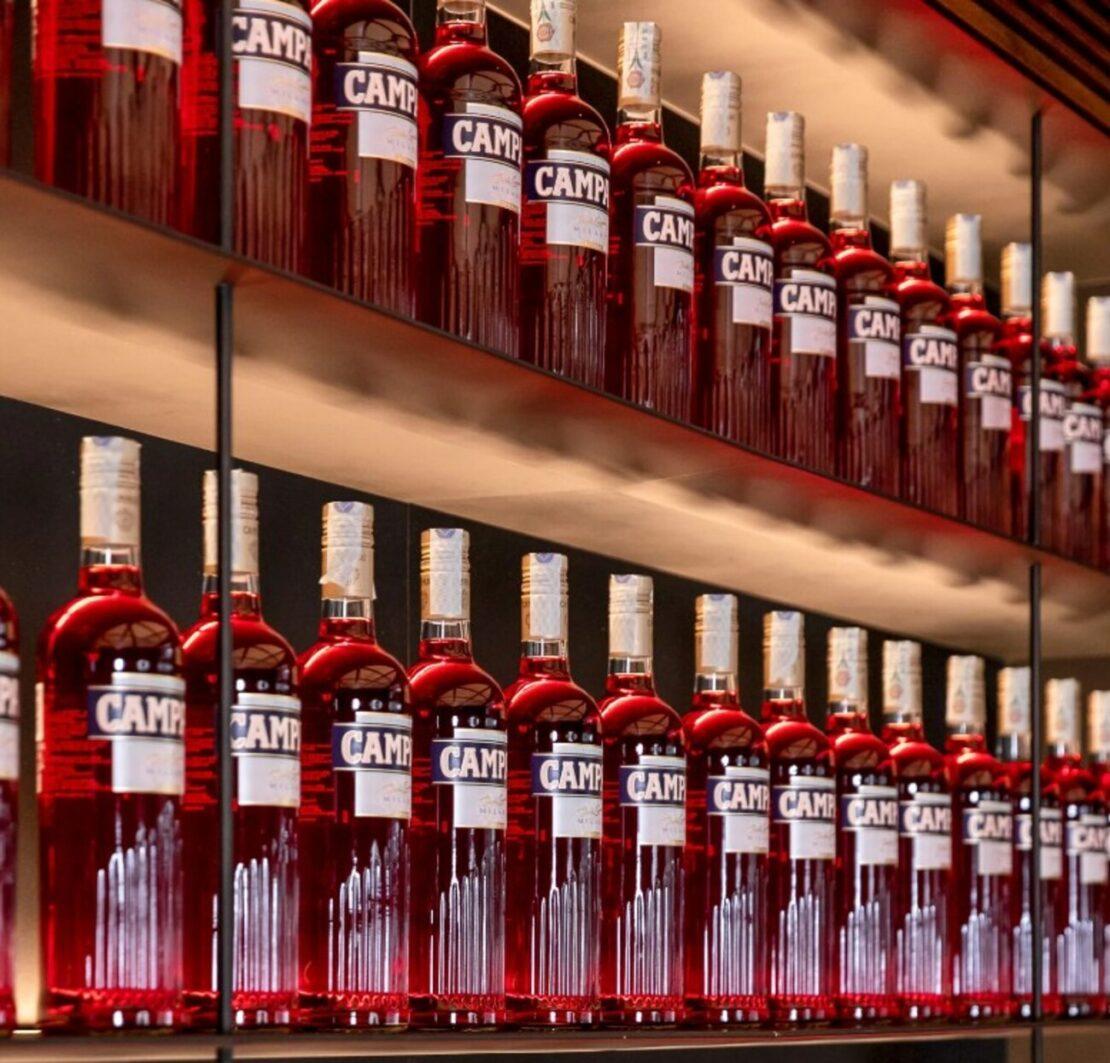
Confermate le stime per il 2026, con vendite in crescita organica del 2,9%

Gli analisti restano divisi: Deutsche Bank e Banca Akros confermano il Buy, mentre Equita mantiene una posizione più prudente.
Campari arretra a Piazza Affari all’indomani della pubblicazione dei risultati relativi ai primi nove mesi del 2026. Il titolo del gruppo degli spirits cede il 5,6%, scendendo a 6,20 euro, penalizzato soprattutto dalle preoccupazioni per l’andamento del mercato nordamericano.

Nei primi nove mesi dell’anno, il gruppo ha registrato vendite per 2,289 miliardi di euro, in crescita dello 0,4% a livello complessivo e del 2,9% su base organica. Nel solo terzo trimestre, l’incremento organico è stato del 3,4%. La società ha sottolineato la propria capacità di sovraperformare il settore, grazie soprattutto ai risultati degli aperitivi e della tequila.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Outlook confermato per il 2026
Il gruppo mantiene le previsioni per l’intero esercizio, con una crescita organica delle vendite nette attesa intorno al 3%. Le prospettive restano più favorevoli in Europa, mentre in Nord America la crescita dovrebbe essere più contenuta. Negli Stati Uniti, in particolare, il management prevede una lieve contrazione delle vendite nette su base annua.
Confermate anche le attese di un’espansione organica del margine Ebit rettificato sulle vendite. Le stime tengono conto di un impatto negativo di 20 milioni di euro legato ai dazi statunitensi, a fronte di un andamento positivo del margine lordo sottostante. Campari ha inoltre comunicato di aver incassato complessivamente 15 milioni di euro di rimborsi relativi ai dazi statunitensi del 2025.
Banca Akros e Deutsche Bank confermano il giudizio Buy
Nonostante la reazione negativa del mercato, diversi analisti mantengono una valutazione positiva sul titolo. Banca Akros conferma la raccomandazione Buy, con un prezzo obiettivo di 7,50 euro, evidenziando come Campari tratti a sconto rispetto alle proprie valutazioni storiche. Il rapporto prezzo-utili attesi rettificati per il 2027 è pari a 11,8 volte, contro una media degli ultimi cinque anni di circa 13,3 volte.
Anche Deutsche Bank mantiene il giudizio Buy, con un target price di 7,30 euro. Secondo la banca tedesca, la crescita organica del terzo trimestre, pari al 3,4%, è risultata in linea con le attese del consensus, mentre i ricavi riportati hanno superato le previsioni. La banca sottolinea inoltre come l’ulteriore accelerazione in Europa e nei mercati emergenti stia contribuendo a compensare la debolezza del Nord America.
Equita più prudente dopo il rialzo del titolo
Di diverso orientamento Equita, che conferma la raccomandazione Hold. La valutazione tiene conto anche del recupero registrato dalle azioni, in rialzo del 20% da inizio anno e del 12% negli ultimi tre mesi. Il prezzo obiettivo indicato è di 7,10 euro, comunque superiore alle quotazioni di mercato.
La seduta negativa riflette dunque le persistenti preoccupazioni sulla dinamica del mercato nordamericano, nonostante risultati trimestrali in linea o superiori alle attese e la conferma delle previsioni per il 2026. Il confronto tra gli analisti resta aperto: da un lato, le prospettive di crescita in Europa e nei mercati emergenti; dall’altro, le incognite legate agli Stati Uniti e all’impatto dei dazi sui margini.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

