









Intervista all’avv. Alessandro Parrotta: «Con Probitor la reputazione diventa una componente misurabile della solvibilità»
Il fondatore di AP Avvocati ci introduce alla piattaforma Probitor che traduce il rischio penale, fiscale e reputazionale nel linguaggio del credito e in un dato numerico
Il rischio reputazionale può essere misurato come quello finanziario?
E quanto può costare a un’impresa, a una banca o a un investitore un procedimento penale, una contestazione fiscale o una crisi mediatica? Sono le domande alle quali intende rispondere Probitor, piattaforma ideata dall’avvocato penalista Alessandro Parrotta e sviluppata con l’apporto giuridico di AP Avvocati.

Il progetto porta la compliance nel linguaggio del credito, spostando l’attenzione dal semplice interrogativo sulla presenza di un rischio alla stima delle sue possibili conseguenze economiche: dal best case allo scenario intermedio, fino al worst case, con uno score numerico di valore assoluto.
Probitor nasce dopo un lungo percorso di ricerca e sviluppo finanziato internamente. A poche settimane dal lancio, secondo quanto riferito dai promotori, ha già richiamato l’attenzione degli ambienti fintech e legal.
Il tema è particolarmente attuale
La stampa finanziaria internazionale dedica crescente attenzione all’impiego di piattaforme che siano in grado di apportare contributi innovativi nel credito, nella compliance e nei controlli. Reuters ha riferito dell’intensificazione della vigilanza statunitense sui sistemi adoperati dalle banche, con particolare riguardo alla qualità dei dati, alla supervisione umana e al controllo dei fornitori. Il Financial Times ha invece segnalato il dibattito britannico sull’introduzione di verifiche indipendenti e standardizzate dei modelli utilizzati dagli istituti finanziari.
Intervista all’avv. Alessandro Parrotta
Avvocato Parrotta, perché una piattaforma di questa natura nasce all’interno di uno studio penalistico?
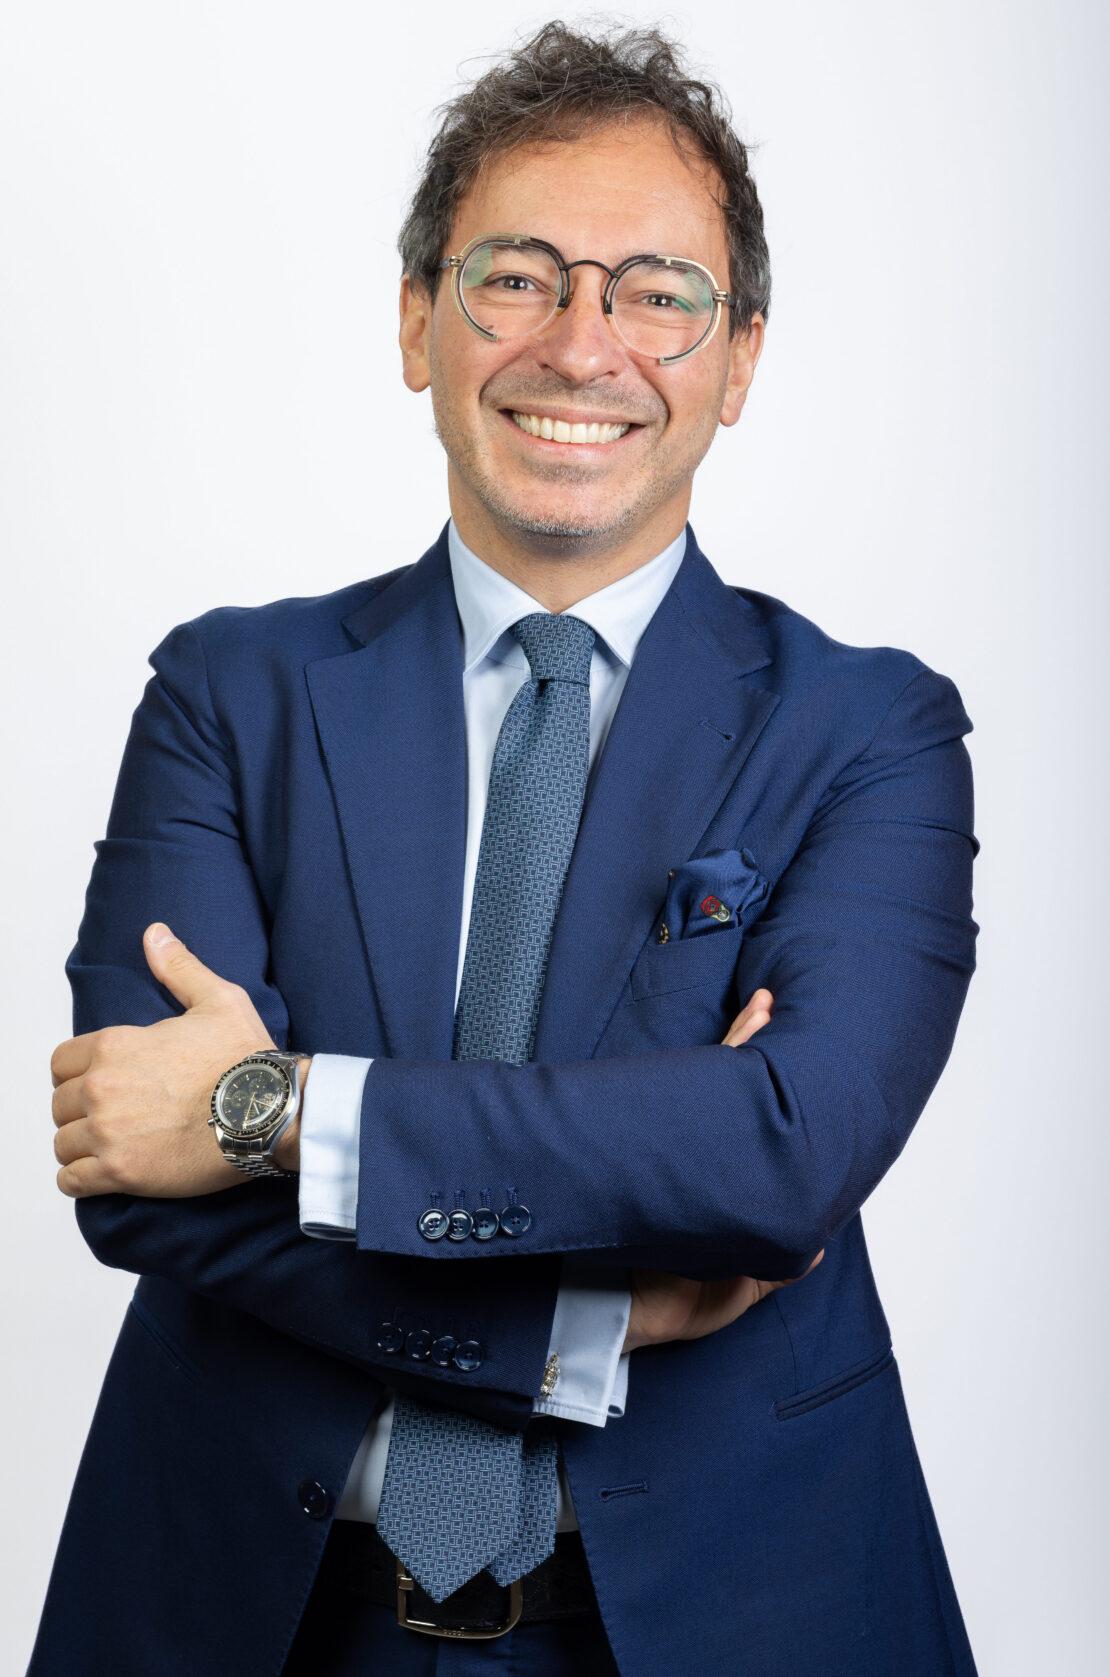
“La risposta risiede nella storia di AP Avvocati, attivo in Italia e all’estero nel diritto penale dell’economia, con particolare attenzione ai reati societari e tributari, alla responsabilità degli enti prevista dal decreto legislativo 231/2001 e alla compliance penale d’impresa. L’attività dello studio si sviluppa lungo due direttrici: la difesa nei procedimenti e la prevenzione attraverso modelli organizzativi, mappature dei rischi e partecipazione agli Organismi di vigilanza. A queste si aggiunge una componente istituzionale e scientifica”.
Alessandro Parrotta è stato consigliere giuridico del Consiglio di Presidenza del Senato e ha partecipato alla Commissione del ministro della Giustizia incaricata di lavorare alla riforma del decreto 231. È direttore scientifico dell’ISPEG, svolge attività formativa presso istituti militari e di polizia economico-finanziaria e conduce ricerche sui rapporti fra diritto e intelligenza artificiale, anche nell’ambito di iniziative come SERICS.
“Un modello 231 vale se regge in giudizio», osserva Parrotta. «Abbiamo applicato la stessa regola alla misurazione del rischio: ogni numero deve poter essere verificato”.
Come è stata costruita la piattaforma Probitor?
“Alla progettazione hanno partecipato giuristi, ingegneri, informatici e manager. Prima del lancio, analisti del rischio e primarie realtà del mercato hanno sottoposto il sistema a una fase di market fit, destinata a verificarne l’efficienza e la rispondenza alle necessità operative.
Probitor utilizza tassonomie elaborate sulla disciplina 231, sull’anticorruzione, sull’antiriciclaggio, sulla privacy, sulla giurisprudenza e sulla casistica di compliance e reputazione. Il patrimonio professionale dello studio viene così tradotto in categorie utilizzate da un algoritmo matematico proprietario”.
E’ basata sull’Intelligenza Artificiale?
“La piattaforma può anche integrare strumenti di intelligenza artificiale, ma non dipende esclusivamente da essi. La sua struttura centrale è costituita dalle tassonomie giuridiche, dalle regole di calcolo e dal know-how professionale”.
Infatti, secondo i promotori, questo impianto dovrebbe contenere il rischio di risposte inventate o distorte tipico dei modelli generativi. La piena dimostrazione dell’assenza di errori e bias ha richiesto verifiche tecniche indipendenti, controlli periodici e una validazione continua sui casi concreti, che hanno portato alla conferma della validità della piattaforma.
Qual è la differenza rispetto ai tradizionali strumenti di screening reputazionale?
“Molti sistemi rispondono soprattutto a una domanda binaria: il rischio esiste oppure no. Probitor tenta di compiere il passaggio successivo, stimando quanto un determinato evento potrebbe costare”.
Per ogni elemento rilevante, l’intelligence report elabora scenari progressivi e quantifica la perdita attesa. Vengono considerate le possibili conseguenze derivanti da sequestri, misure cautelari, sanzioni pecuniarie o interdittive, confische, durata del procedimento e ricadute su contratti, affidamenti bancari e continuità operativa.
“Alla macchina chiediamo di mettere ordine nei segnali”, spiega Parrotta. “La lettura delle traiettorie processuali, e quindi degli scenari, viene da anni di difesa e di compliance. È la parte del lavoro che non si improvvisa e che l’IA non può calcolare”.
Perché questi elementi interessano direttamente le banche?
“Un evento penale, fiscale o reputazionale può influire sulla capacità dell’impresa di proseguire l’attività, mantenere clienti e contratti, ottenere credito o rispettare gli impegni finanziari. Probitor cerca quindi di tradurre tale esposizione in grandezze comprensibili a un comitato crediti o a un consiglio di amministrazione: scenari, importi e possibili accantonamenti. Il dato può integrare, senza sostituirla, la valutazione finanziaria tradizionale ed essere confrontato con la classificazione delle posizioni ai fini dell’IFRS 9. La tracciabilità delle fonti e dei criteri impiegati diventa essenziale, perché una decisione creditizia non può fondarsi su un indicatore opaco o su una notizia non verificata”.
Il problema riguarda l’intero sistema finanziario. The Banker ha osservato come la rapidità delle crisi virali stia modificando la natura del rischio reputazionale e come la frammentazione dei sistemi possa indebolire le funzioni di controllo. Reuters ha inoltre documentato il dibattito sul cosiddetto debanking, mostrando quanto sia delicato utilizzare la reputazione come criterio nelle decisioni bancarie senza parametri trasparenti e verificabili.
Quali errori può aiutare a evitare?
“Da un lato, sottovalutare un segnale concreto e concedere credito senza considerare le conseguenze di un procedimento o di una grave carenza organizzativa. Dall’altro, reagire in modo sproporzionato a una notizia non confermata, interrompendo rapporti con imprese finanziariamente sane.
La provenienza penalistica del progetto assume qui un significato preciso: distinguere fra esposizione informativa, ipotesi investigativa, rischio processuale e responsabilità accertata. Il numero prodotto dal sistema non dovrebbe quindi sostituire il giudizio professionale, ma fornire una base documentata per esercitarlo.
A quali soggetti si rivolge la piattaforma?
Il primo mercato comprende banche e intermediari finanziari, nei quali le funzioni Rischi, Compliance, Antiriciclaggio e Crediti possono condividere una metrica comune. Il secondo è rappresentato dalle grandi società di consulenza e dalle organizzazioni chiamate a dimostrare l’adeguatezza dei propri presidi. Metodo e piattaforma sono oggetto di una domanda di brevetto depositata in Italia con l’assistenza di Jacobacci & Partners. L’Italia costituisce il banco di prova naturale per la presenza di un articolato ecosistema 231 e per la crescente attenzione agli adeguati assetti organizzativi.
Il progetto può avere uno sviluppo internazionale?
“Le tassonomie devono essere adattate ai differenti ordinamenti, ma l’espansione europea è già prevista. Un primo gruppo di professionisti selezionati in Francia e Germania sta lavorando alle fasi di sviluppo di Probitor France e Probitor Germany.“
La prospettiva è trasformare la competenza penalistica da presidio prevalentemente successivo al danno in uno strumento preventivo, utilizzabile nelle istruttorie di credito, nelle due diligence, nelle operazioni straordinarie e nella valutazione delle controparti.
“La reputazione è una componente della solvibilità“, conclude Parrotta. “Se la si può misurare, la si può governare. E nel credito ciò che si governa genera fiducia”.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza









 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

