









Millennial e casa: perché negli USA cresce il “co-buying”, la comproprietà che riscrive il sogno americano
Ho letto con curiosità un articolo appena pubblicato in America da Fortune. La difficile condizione economica dei millennials è stata ampliamente analizzata negli ultimi anni: salari stagnanti e un mercato immobiliare che non è mai stato così inaccessibile dagli anni ’80. A questo si aggiunge una nuova forma di competizione: i baby boomer, oggi più ricchi e con molto più capitale, stanno “spingendo fuori” i giovani dal mercato. L’età media del proprietario di casa negli Stati Uniti è ormai 59 anni.
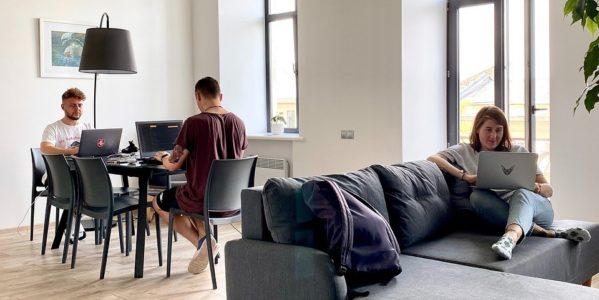
Su questo sfondo nasce un fenomeno in forte crescita: il co-buying, ovvero acquistare una casa insieme ad amici, fratelli o familiari non partner. Un espediente che Austin Allison, CEO di Pacaso, citata da Fortune, definisce «come fare carpooling per le case: dividere i costi per superare una barriera ormai insormontabile».

Secondo Opendoor Technologies, la comproprietà è sempre più diffusa tra i millennials che acquistano la prima casa. Per Jennifer Patchen, broker della piattaforma, non sorprende: è la generazione che ha inventato il crowdfunding e le “side hustles”, sempre alla ricerca di modi alternativi per generare reddito. «Il co-buying riduce i costi, permette di comprare oggi e allo stesso tempo costruire un investimento per il futuro».
Uno studio di JW Surety Bonds conferma la tendenza: quasi il 15% degli americani ha acquistato una casa con qualcuno che non è un partner sentimentale, e un ulteriore 48% lo prenderebbe in considerazione. Amici, fratelli e genitori sono i co-acquirenti preferiti.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Il motivo è semplice: i prezzi delle case sono cresciuti del 50% in cinque anni (Case-Shiller Index) e nel 2023 i mutui hanno toccato l’8%, il livello più alto da due decenni. Anche se oggi sono scesi al 6,34%, il mercato resta proibitivo. Nel frattempo, i baby boomer godono di mutui ultra-bassi sottoscritti prima o durante la pandemia, lasciando le generazioni più giovani di fronte a un mercato inefficiente, caro e povero di soluzioni.
Il co-buying
Il co-buying diventa così un modo per entrare nel mercato prima dei 40 anni di età, senza un investimento iniziale proibitivo. JW Surety Bonds rileva anche differenze generazionali: la Gen Z vede la comproprietà come una scelta abitativa, mentre i più adulti la considerano soprattutto un investimento. Tra i benefici citati: costi condivisi, possibilità di permettersi case migliori e minore esposizione finanziaria.
Tuttavia, la comproprietà presenta anche rischi. Sotheby’s avverte che «comprare insieme è complicato: bisogna considerare aspetti legali, fiscali, cosa accade in caso di decesso o se uno dei comproprietari deve trasferirsi». I timori più diffusi sono conflitti personali, problemi legali e difficoltà nella vendita della quota. Per valutare un acquisto condiviso, Patchen consiglia un checklist essenziale: chiarezza sugli obiettivi finanziari, verifica del credito, strategia per il mutuo e un piano di uscita solido.
Nonostante tutto, la tendenza sembra destinata a crescere. Come osserva Christopher Naghibi di First Foundation Bank, «con tassi così alti, molti non possono comprare senza unire le forze. Si creano pseudo-famiglie economiche per aumentare il potere d’acquisto».
La comproprietà, dunque, non è solo un espediente finanziario: è il segno di un sogno americano che cambia forma. E che, per le nuove generazioni, passa sempre più dal condividere per sopravvivere.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch

 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

