









L’energia vecchio stile potrebbe essere il prossimo settore in crescita?
Gli investitori sono tipicamente miopi durante una bolla finanziaria. Credono che ci sia solo un piccolo universo di potenziali asset ad alto rendimento. Tuttavia, quella miopia e la cattiva allocazione del capitale presenta ai veri investitori una vasta gamma di opportunità con un potenziale di rendimento più elevato.

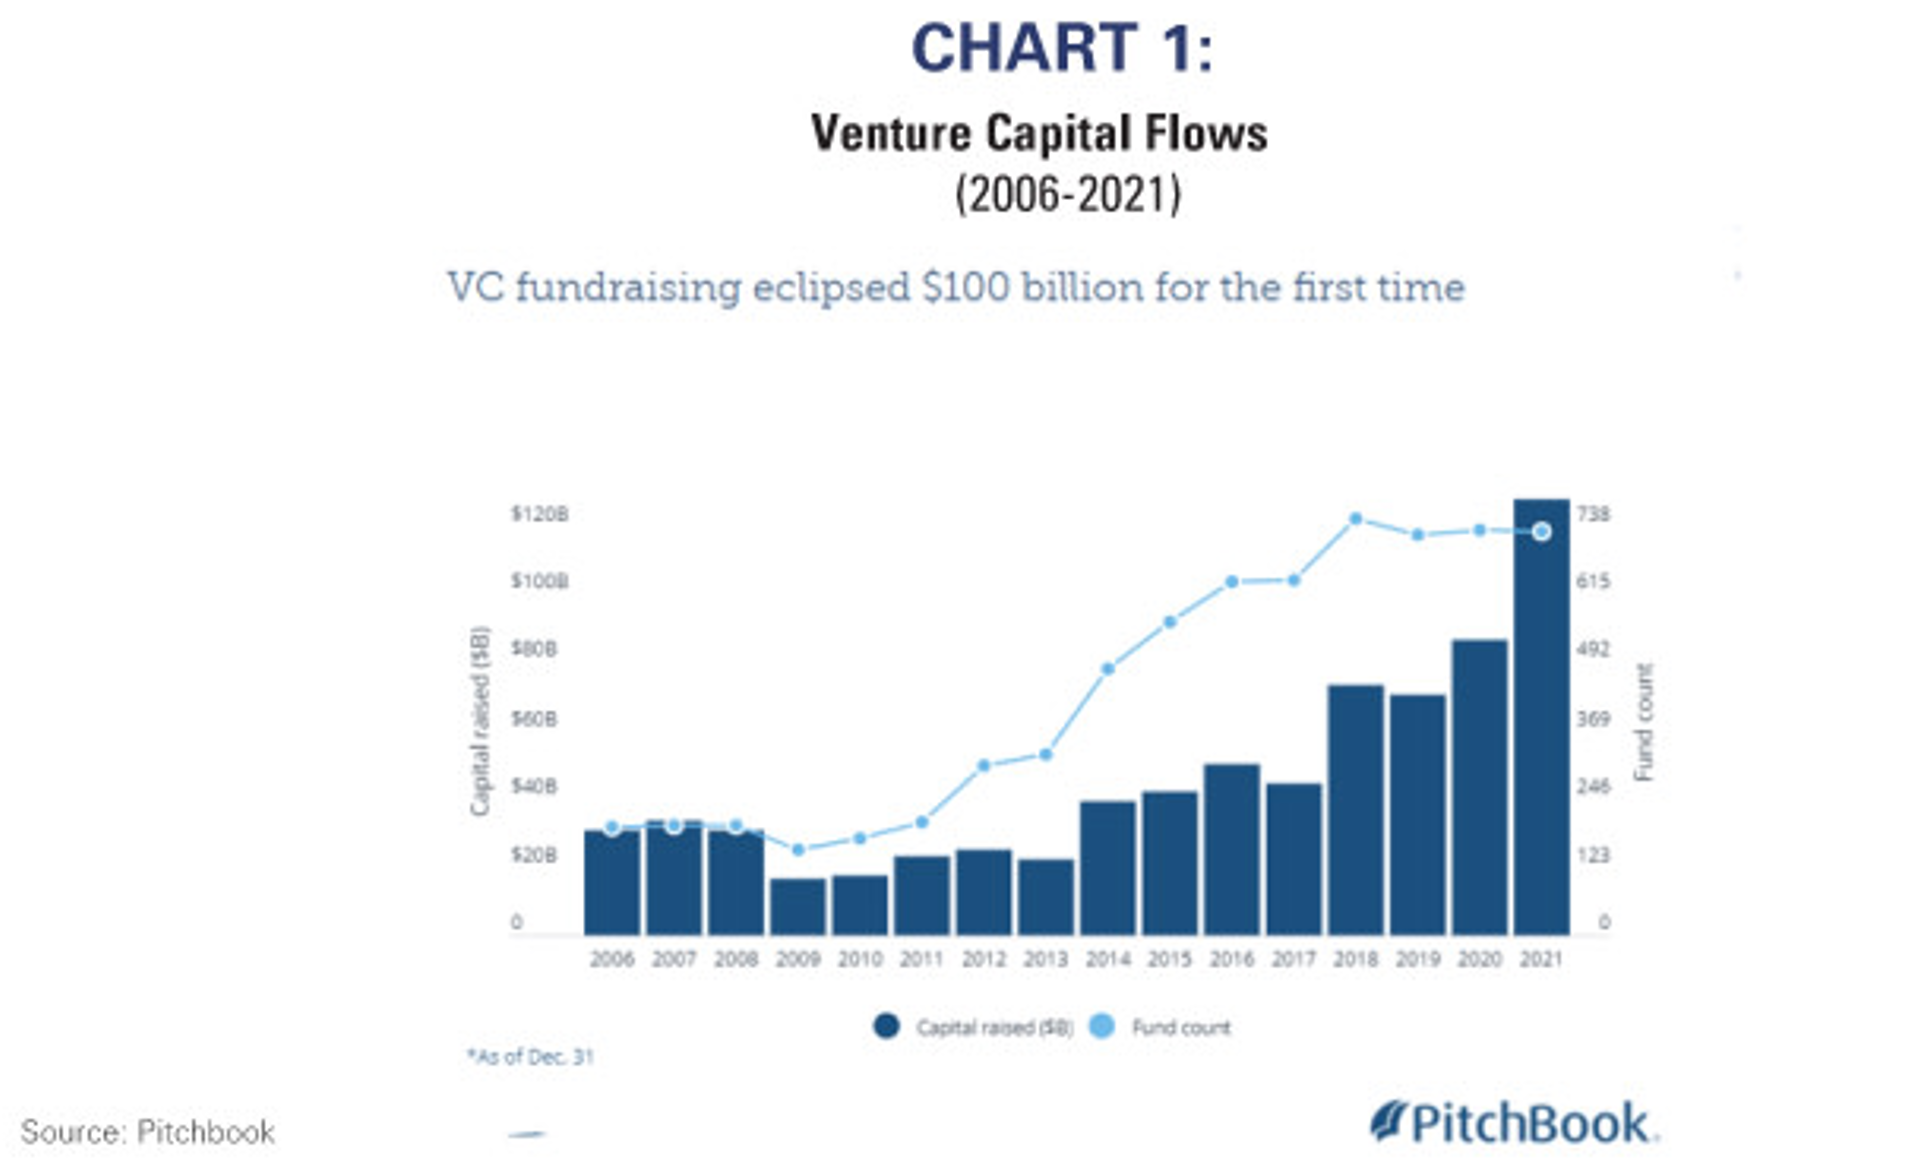
La cattiva allocazione di oggi sembra massiccia. Le aziende non hanno avuto problemi a raccogliere capitali per i progetti spaziali, ma gli investitori hanno poco interesse a risolvere le storiche dislocazioni logistiche qui sulla terra. Il grafico 1 mostra i flussi record verso il capitale di rischio.
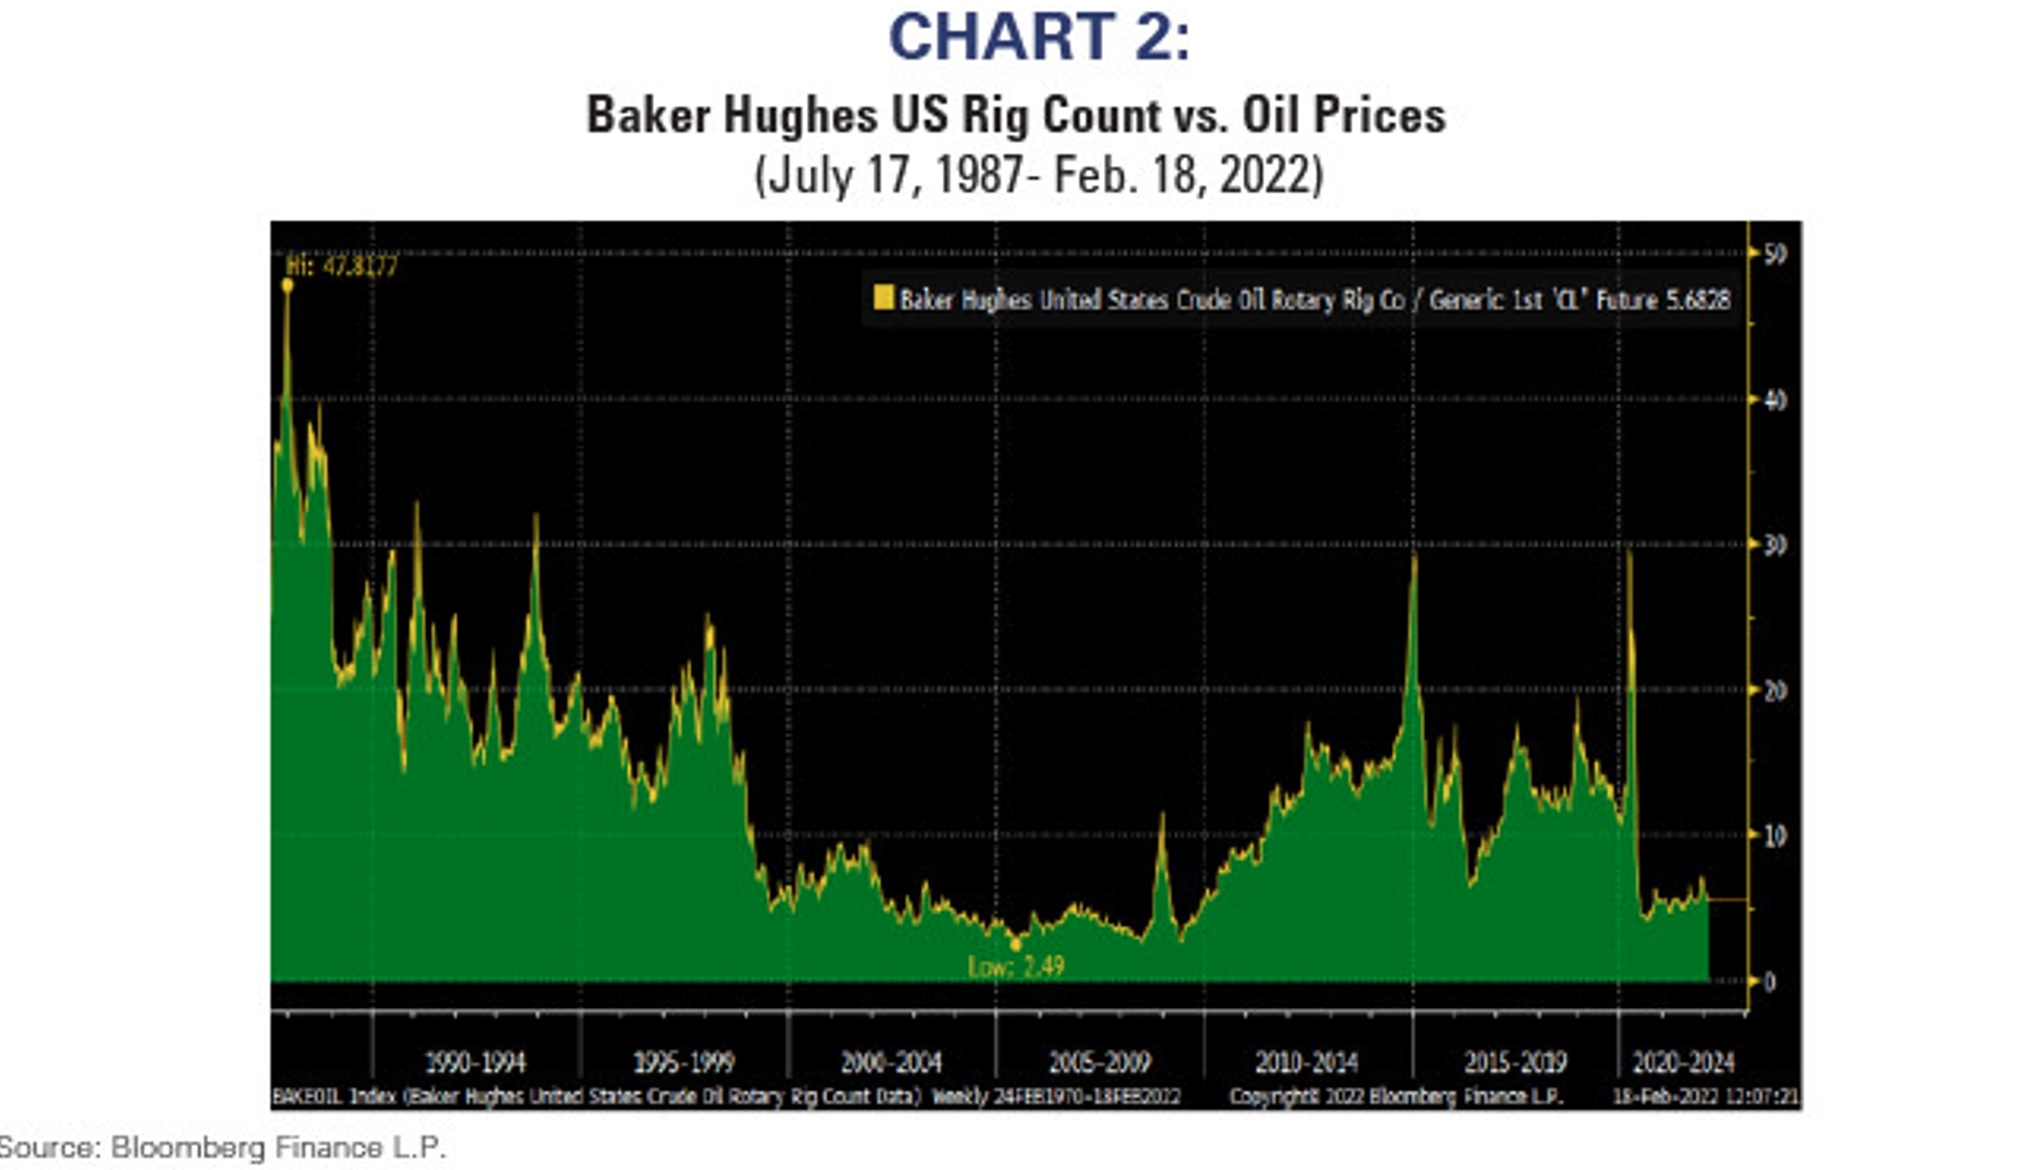
Il grafico 2 mostra la relazione tra gli impianti di perforazione e il prezzo del petrolio (cioè, quanti impianti servono per produrre un dollaro di greggio). Gran parte della tendenza al ribasso nel grafico è attribuibile ai progressi tecnologici di perforazione, perché i perforatori certamente non usano le tecniche meno efficienti di 40 anni fa.
Tuttavia, questa tendenza a lungo termine non spiega la limitazione di capitale di oggi rispetto ai livelli pre-pandemici. Il rapporto impianti/petrolio è ancora circa la metà dei livelli pre-pandemici.
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
Gli anni 2000 sono stati l’unico periodo in cui il rapporto impianti/petrolio era a livelli simili a quelli odierni, e il settore energetico è stato il settore statunitense con le migliori prestazioni in quel decennio.
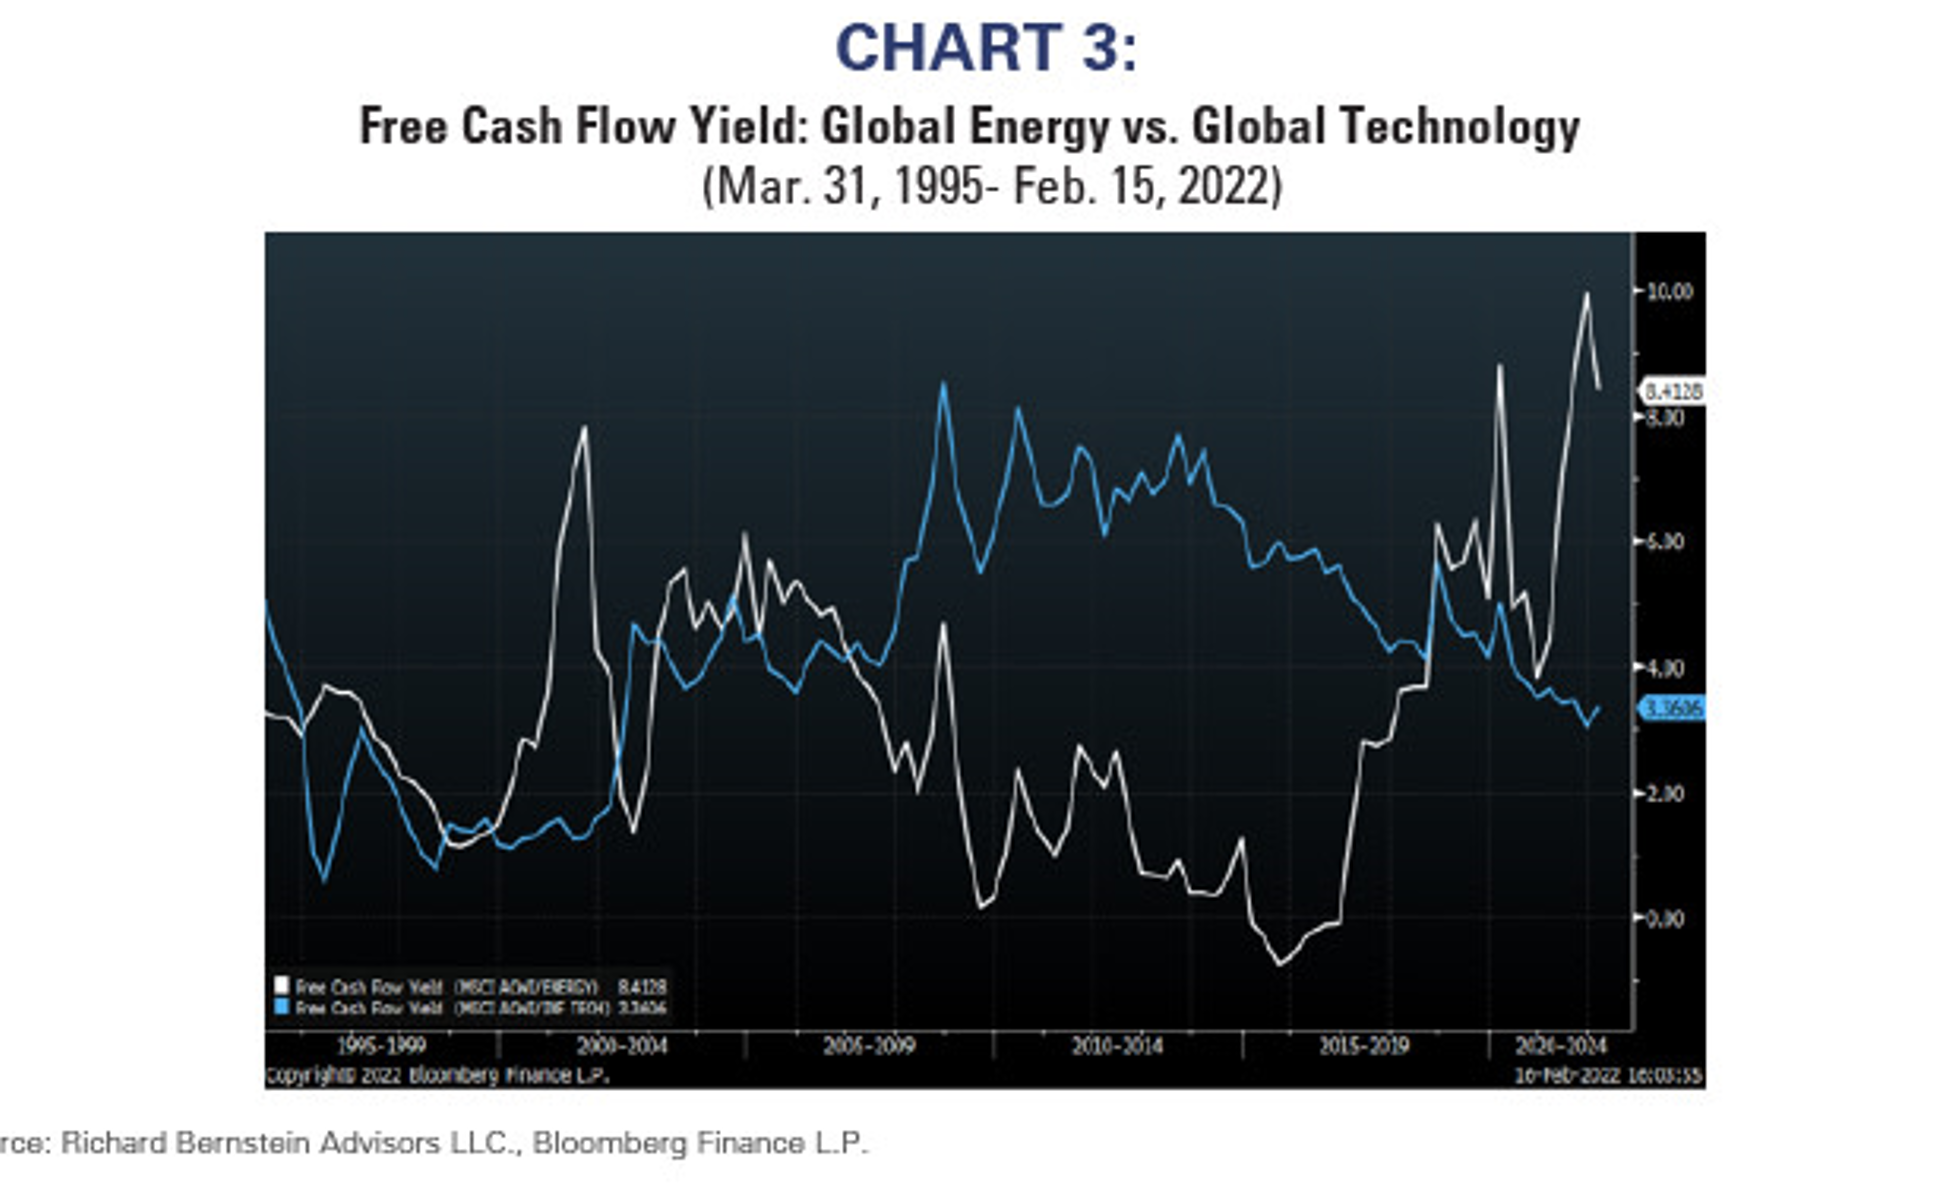
La spesa di capitale conservativa del settore ha significato un maggiore flusso di cassa da distribuire agli investitori. Il grafico 3 mostra il rendimento del flusso di cassa libero del settore energetico. Il rendimento FCF è circa il più alto degli ultimi 30 anni. Forse più importante alla luce della bolla dell'”innovazione”, il rendimento FCF dell’energia è più del doppio di quello del settore tecnologico. L’ultima volta che il rendimento FCF dell’energia è stato superiore a quello della tecnologia è stato anche negli anni 2000, il che ha contribuito a spingere l’energia a superare la tecnologia per il decennio successivo.
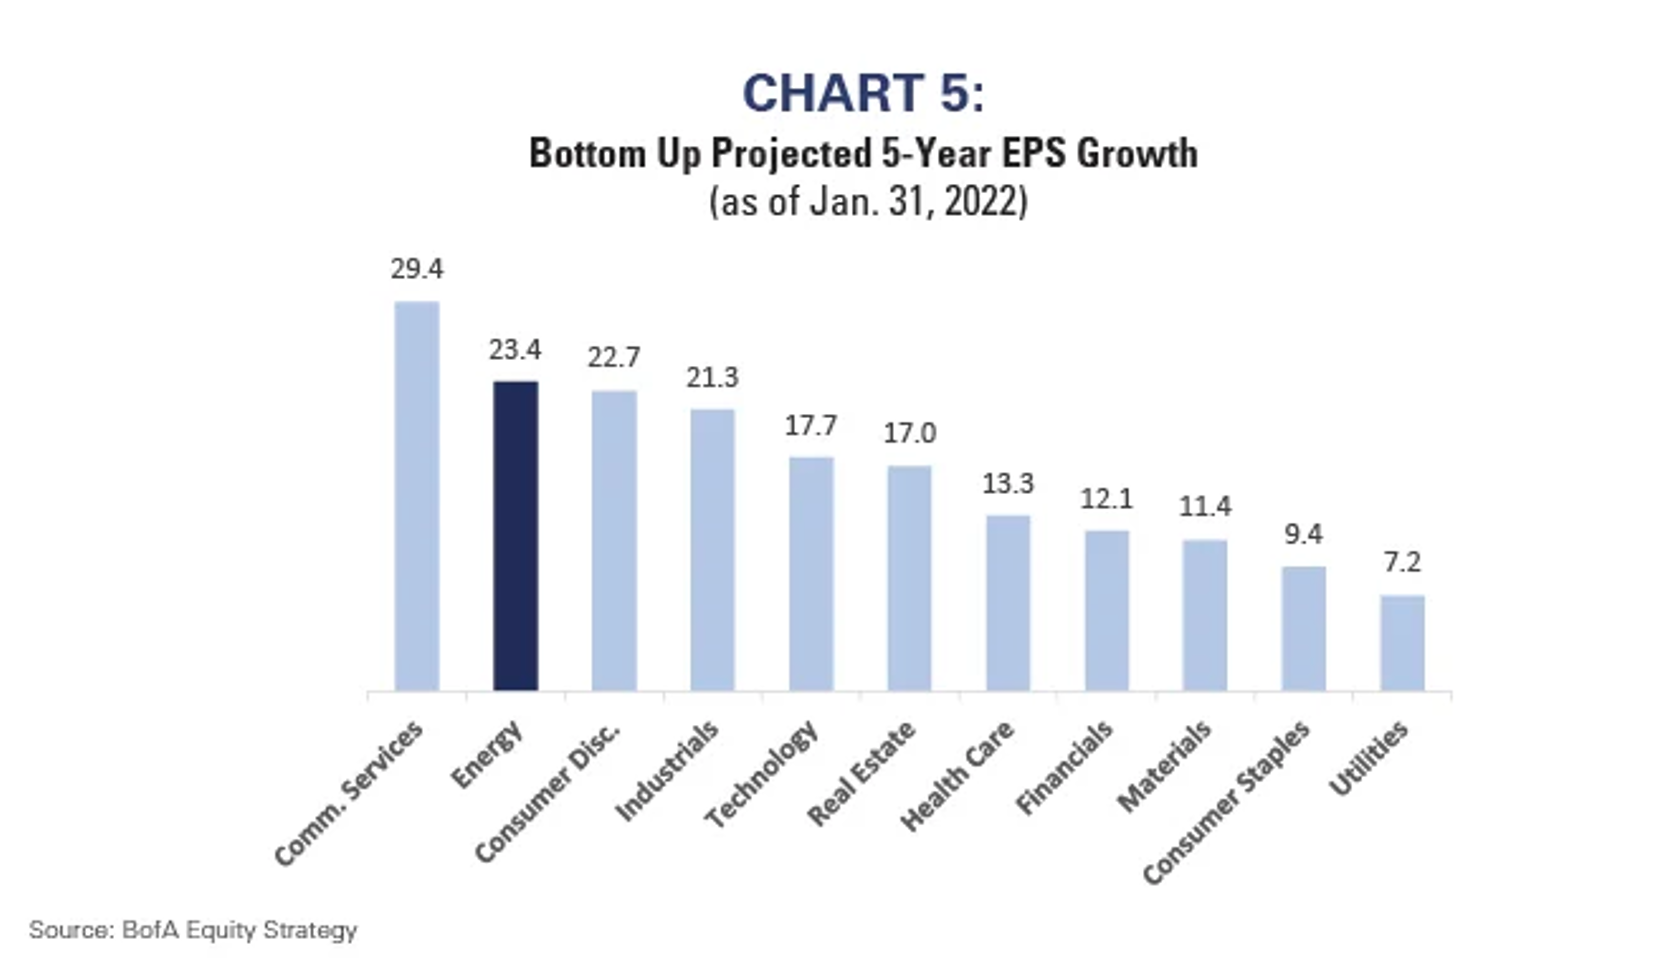
Le aziende “in crescita” dovrebbero per definizione offrire agli investitori una crescita secolare degli utili superiore a quella del mercato azionario generale. Se questa caratteristica è vera, allora il settore dell’energia si qualifica come un settore in crescita.

Il grafico 5 mostra i tassi di crescita degli utili previsti a cinque anni per settore, derivati dalla compilazione delle proiezioni di crescita degli analisti per le singole società (cioè le previsioni bottom-up). Il settore dell’energia ha attualmente il 2° tasso di crescita previsto più alto. Inoltre, il suo tasso di crescita secolare previsto è significativamente più alto di quello della tecnologia.
Crescita + Valore = Rendimento potenziale
Alcuni investimenti azionari offrono reddito con meno crescita, mentre altri offrono crescita con poco o nessun reddito.
Molti anni fa, abbiamo ipotizzato che il “rendimento potenziale” fosse una funzione della combinazione del rendimento dei dividendi e della crescita prevista a lungo termine. Questo semplice costrutto permetteva agli investitori di valutare l’attrattiva relativa degli investimenti in crescita e in reddito in un unico quadro.
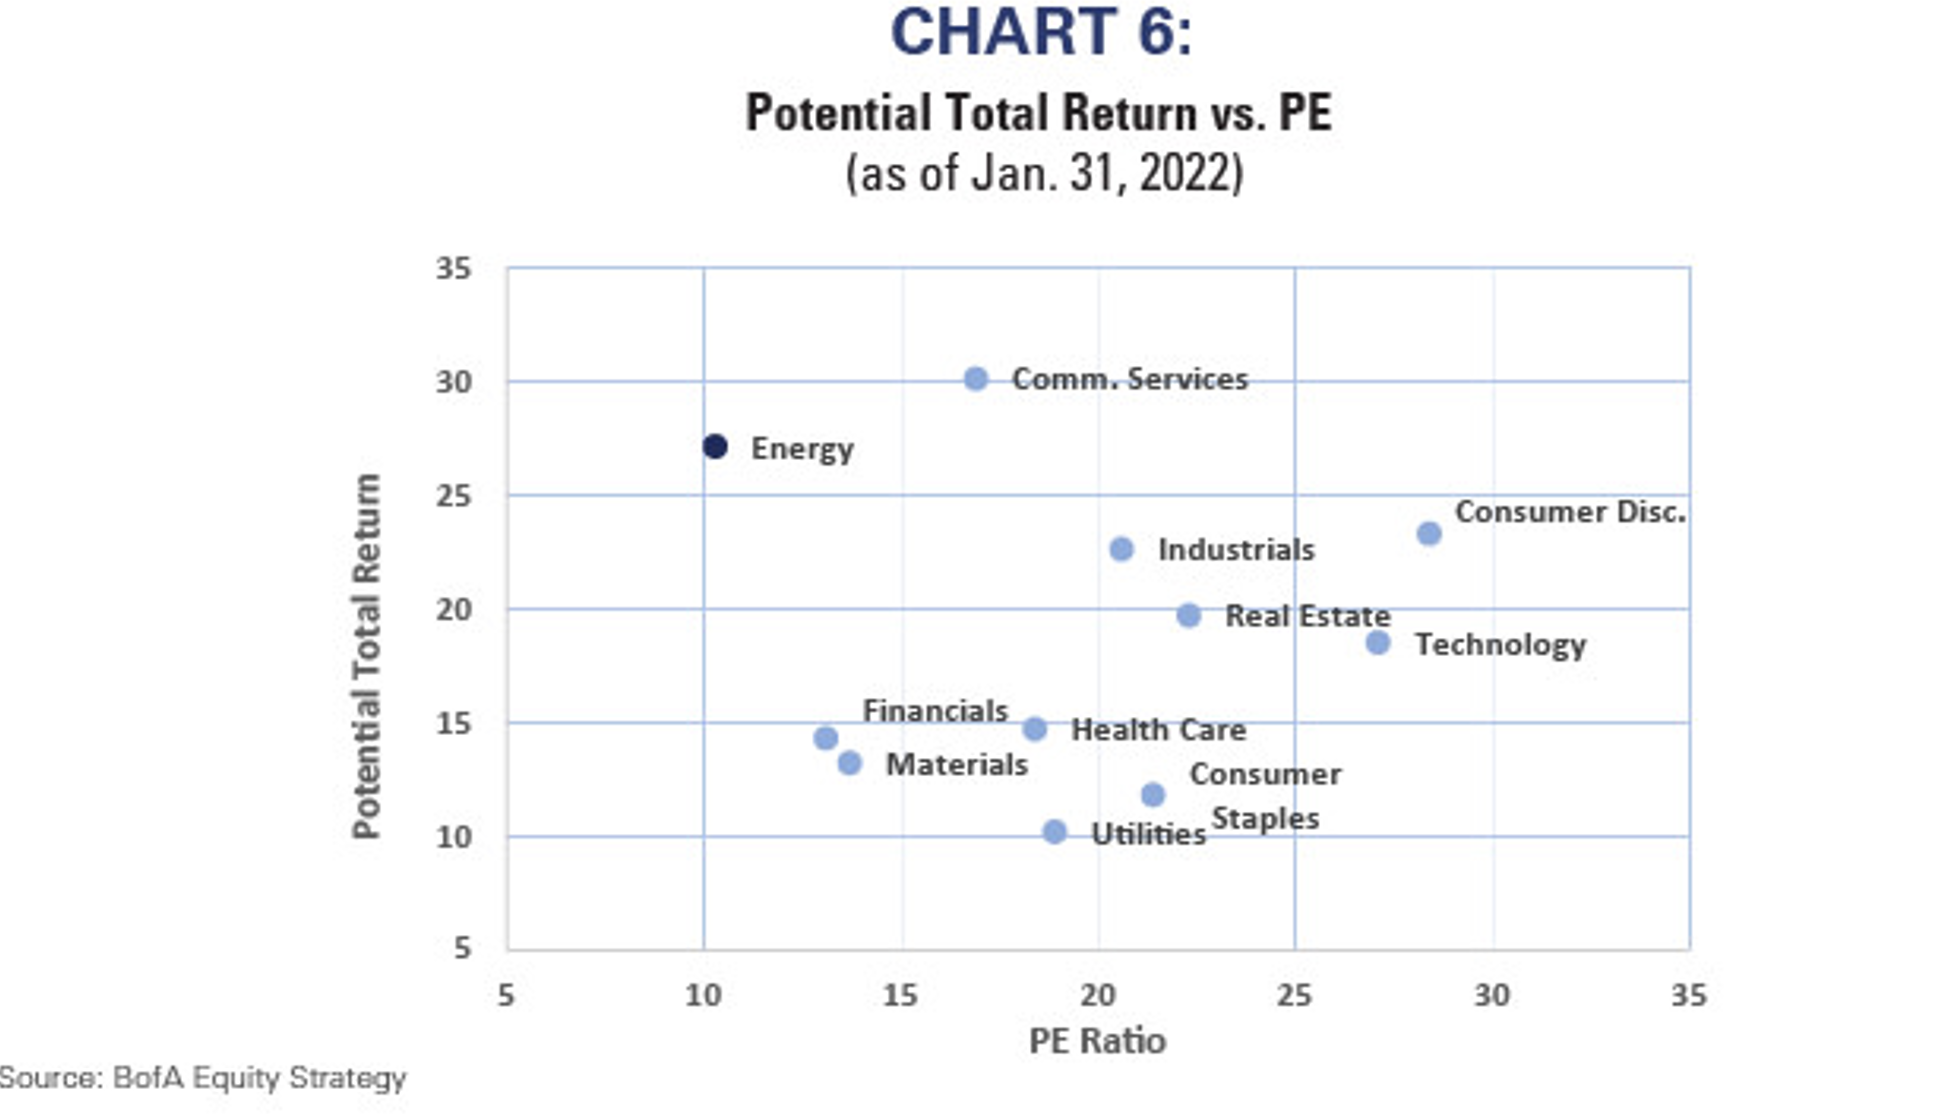
Il grafico 6 mostra il “rendimento potenziale” (la somma del rendimento dei dividendi più il tasso di crescita degli utili previsto a cinque anni) rispetto al rapporto prezzo/utili. I settori più attraenti all’interno di questo quadro sono quelli con un basso rapporto P/E e un alto rendimento potenziale, il che implica che gli investitori non devono pagare una valutazione elevata per ottenere un rendimento superiore.
Il settore dell’energia è attualmente il più “nord-occidentale” della griglia. Ha il secondo più alto tasso di crescita previsto a cinque anni e il più alto rendimento da dividendo, ma ha anche il più basso rapporto P/E. Per fare un paragone, il rendimento potenziale del settore tecnologico” è nel mezzo della gamma, ma gli investitori devono pagare un multiplo P/E molto alto per ottenere quel rendimento potenziale medio.

E una recessione?
Il settore dell’energia è un settore molto ciclico e le aziende energetiche stanno cercando di ridurre questa ciclicità con una gestione conservativa dell’offerta. Una recessione che potrebbe ridurre significativamente la domanda è chiaramente un rischio per la nostra tesi, perché non si può trasformare un settore ciclico in un settore stabile. La gestione dell’offerta può ridurre la ciclicità, ma non può eliminarla completamente.
Tuttavia, attualmente non riteniamo che le possibilità di una recessione in piena regola siano abbastanza alte da giustificare l’abbandono di questo tema. Rimaniamo sovrappesati nel settore dell’energia, ma non siamo ciechi di fronte alla ciclicità del settore.
Anche se una recessione farebbe probabilmente deragliare la storia dell’energia a breve termine, una recessione potrebbe effettivamente aumentare la storia dell’investimento a lungo termine. Non sarebbe realistico vedere la capacità energetica espandersi durante una recessione. Piuttosto, la storia suggerisce che le compagnie energetiche contraggono la capacità durante i periodi di debole crescita economica. Poiché l’offerta è già molto limitata, una recessione potrebbe semplicemente ridurre ulteriormente la produzione che potrebbe esacerbare gli squilibri tra domanda e offerta una volta che l’economia si sia ripresa.
L’energia potrebbe essere la prossima storia di crescita
Continuiamo a credere che il settore dell’energia sia molto interessante e che potrebbe essere la prossima storia di crescita a lungo termine. Il settore offre sia rendimento che crescita ad un prezzo conveniente, e sembra molto interessante rispetto a settori più interessanti che offrono fondamentali inferiori.

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner