









Janus Henderson, un contesto di tassi d’interesse più alti e più a lungo avrà un effetto domino sulle insolvenze societarie
Secondo l’ultima analisi di Janus Henderson Investors, i segnali di un’inversione di tendenza nel ciclo del credito rimangono in atto, proprio come nell’ultimo anno, con tassi di interesse e carichi di debito elevati che contribuiscono alla traiettoria discendente.

Anche se l’impatto sarà ritardato, si prevede che l’aumento vertiginoso dei tassi d’interesse avrà un effetto domino sull’attuale ciclo del credito: il rifinanziamento dei carichi di debito a tassi più elevati può portare a una diminuzione dei rapporti di copertura degli interessi e, in ultima analisi, a un aumento delle insolvenze negli anni a venire.
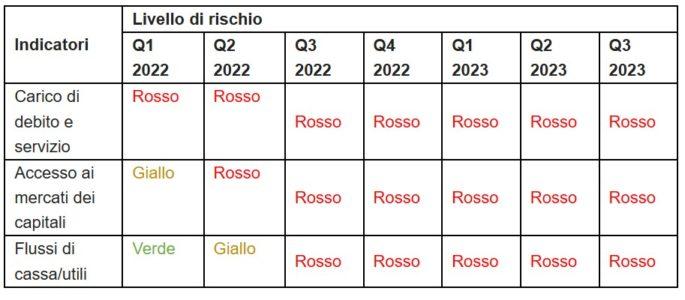
L’ultimo Credit Risk Monitor di Janus Henderson Investors analizza gli indicatori fondamentali e macroeconomici delle società con un sistema a semaforo per indicare in quale fase del ciclo del credito ci troviamo e come posizionare i portafogli di conseguenza. Gli indicatori chiave monitorati (“Flussi di cassa e utili”, “Carichi di debito e servizio” e “Accesso ai mercati dei capitali”) rimangono tutti in rosso per il quarto trimestre consecutivo.
Jim Cielinski, Global Head of Fixed Income di Janus Henderson Investors, ha dichiarato:
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
“Il ciclo del credito tende a invertirsi solo se sono presenti tre condizioni: elevati carichi di debito, mancanza di accesso al capitale e uno shock esogeno ai flussi di cassa. Queste condizioni – che sono i tre indicatori del nostro Credit Risk Monitor – sono tutte presenti oggi: la curva dei rendimenti è invertita, gli standard di prestito si stanno inasprendo e la politica delle banche centrali a livello globale è diventata più restrittiva. Ogni ciclo è diverso dall’altro, ma la combinazione di livelli di debito elevati e di un contesto di tassi di interesse più alti e più a lungo termine sta mettendo sotto pressione le società che devono onorare il servizio del debito, riducendo al contempo l’accesso al capitale a un prezzo ragionevole. In questo contesto, la selezione attiva dei titoli è fondamentale”.
Carichi di debito e servizio
Rapporti di copertura degli interessi sotto pressione

Molte aziende hanno molti debiti da rifinanziare. L’aumento dei tassi costringerà i rapporti di copertura degli interessi a peggiorare drasticamente nei prossimi anni e porterà a un’escalation di insolvenze. Questo, a sua volta, inasprirà ulteriormente gli standard di prestito, limitando l’accesso al capitale a prezzi accessibili. Tuttavia, il risultato sarà ritardato. Il muro delle scadenze per la maggior parte delle aziende non arriverà prima di 12-18 mesi. Questo ritardo potrebbe proteggere il mercato societario nel breve termine, ma le valutazioni offrono una scarsa ricompensa per assorbire l’elevato rischio di recessione ai livelli attuali.
Accesso ai mercati dei capitali
Quadro eterogeneo per le aziende di tutte le dimensioni
Le aziende più solide e a grande capitalizzazione possono e continueranno a rifinanziarsi con relativa facilità, anche se l’aumento dei costi di finanziamento si farà sentire maggiormente nei prossimi trimestri.
Tuttavia, le piccole e medie imprese – che di solito si affidano maggiormente al sistema bancario per i finanziamenti – continueranno a faticare a contrarre prestiti e le insolvenze in questo settore saranno più pronunciate. Il prezzo del capitale, sia in termini nominali che reali, rappresenta un’altra sfida. Il costo reale dei prestiti è più alto che mai da quasi un decennio. Ciò avrà un impatto significativo sulle aziende, soprattutto in caso di rallentamento dei ricavi.

Flusso di cassa e utili
I motivi del precedente ottimismo stanno svanendo
L’aumento dell’inflazione non è stato negativo per la maggior parte delle società. L’elevata crescita nominale ha aumentato i ricavi delle imprese e ha avvantaggiato quelle che in precedenza avevano ottenuto tassi di prestito più bassi. È probabile che l’aumento dei tassi inizi a frenare i consumi e, di conseguenza, gli utili. La capacità di resistenza dei consumatori è stata sottovalutata, ma i venti contrari sono in aumento.
L’inflazione è ora in calo e favorirà una pausa delle banche centrali. Ma se la deflazione guidata dall’offerta si trasforma in deflazione guidata dalla domanda, la crescita nominale sarà drammaticamente più lenta e gli oneri finanziari potrebbero superare notevolmente la crescita dei ricavi.
Implicazioni per l’asset allocation
Rimane fondamentale un’attenta selezione. Gli spread societari, ovvero il rapporto tra obbligazioni governative e non governative, non sembrano riflettere pienamente i rischi dell’economia globale. Gli attuali interessanti livelli di rendimento dovrebbero diventare sempre più interessanti per gli investitori a lungo termine e iniziare a produrre forti rendimenti totali. I rendimenti relativi degli asset rischiosi, tuttavia, potrebbero soffrire se confrontati con i segmenti di qualità del mercato. I settori difensivi del mercato obbligazionario, come il credito investment grade, dovrebbero iniziare a offrire non solo rendimenti totali interessanti, ma anche solidi vantaggi di diversificazione.
Jim Cielinski, Global Head of Fixed Income, ha aggiunto: “Questo è un momento del ciclo in cui bisogna concentrarsi sulla differenza tra rendimenti totali e rendimenti in eccesso. I tassi di interesse sono saliti alle stelle, producendo alcuni dei livelli di rendimento più alti in oltre un decennio. Solo 18 mesi fa le banche centrali erano i primi acquirenti di obbligazioni, mentre ora sono diventate venditrici insensibili ai prezzi. I deficit di bilancio stanno aumentando, raggiungendo il 7% del PIL negli Stati Uniti. Il ribilanciamento della domanda e dell’offerta sta prendendo alla sprovvista gli investitori, che considerano questi trend fiscali insostenibili. Gli investitori obbligazionari chiedono una compensazione aggiuntiva”.

 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza










 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE

 Motori

 REAL ESTATE
 LMF crypto
 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

 media partner