









Azioni, obbligazioni, liquidità: chi reagisce meglio al taglio dei tassi?
Nei 12 mesi successivi all’inizio della riduzione dei tassi d’interesse da parte della Federal Reserve statunitense, il rendimento medio delle azioni USA è stato dell’11% superiore all’inflazione. Le azioni hanno sovraperformato in media i titoli di Stato del 6% e le obbligazioni societarie del 5%. Le azioni hanno inoltre battuto la liquidità in media del 9% nei 12 mesi successivi alla riduzione dei tassi. Anche le obbligazioni hanno fatto meglio della liquidità.
È quanto emerge da una nuova analisi, di lungo periodo, dei rendimenti degli investimenti durante 22 cicli di riduzione dei tassi d’interesse negli Stati Uniti, a partire dal 1928.

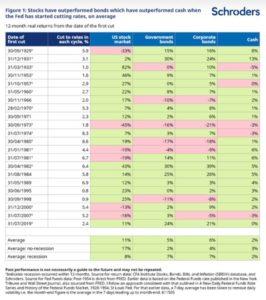
Le azioni preferiscono evitare la recessione, ma storicamente hanno tenuto anche in caso contrario
Questi rendimenti sono ancora più impressionanti se si considera che, in 16 dei 22 cicli, l’economia statunitense era già in recessione quando sono iniziati i tagli o vi è entrata entro 12 mesi. I rendimenti azionari sono stati migliori se si è evitata la recessione ma, anche in caso contrario, sono stati comunque mediamente positivi. Ci sono grandi eccezioni e una recessione non è ovviamente qualcosa da accogliere con favore. Per chi investe nel mercato azionario, non è nemmeno sempre stata qualcosa da temere eccessivamente.
Gli investitori obbligazionari, invece, tendono a fare meglio in caso di recessione. La ragione è che di solito beneficiano dell’acquisto di beni rifugio (soprattutto titoli di Stato), che fa scendere i rendimenti e aumentare i prezzi delle obbligazioni. Ci sono, tuttavia, episodi in cui hanno ottenuto performance positive anche quando la recessione è stata evitata. Le obbligazioni societarie hanno sovraperformato i titoli di Stato, in media, nello scenario più roseo dal punto di vista economico.
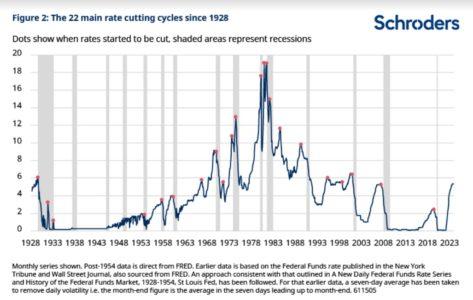
La Fed prepara l’atterraggio morbido
Lo scenario che descrive i rendimenti storici è ampio sia per le azioni sia per le obbligazioni, ma entrambe hanno avuto la tendenza a performare in modo positivo quando la Fed ha iniziato a tagliare i tassi. E oggi? A differenza della maggior parte degli episodi storici, la Fed non sta pensando di tagliare i tassi perché teme che l’economia sia troppo debole. Si muoverà in questo senso perché l’inflazione sta andando nella giusta direzione, il che comporta che la politica monetaria non debba essere necessariamente così restrittiva. Se la Fed ha ragione e riuscirà a guidare l’economia verso un “atterraggio morbido”, il 2024 potrebbe essere un anno positivo sia per gli investitori del mercato azionario sia per chi punterà sull’obbligazionario.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza






 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

