









Azionario: utili e crescita di qualità per superare la volatilità
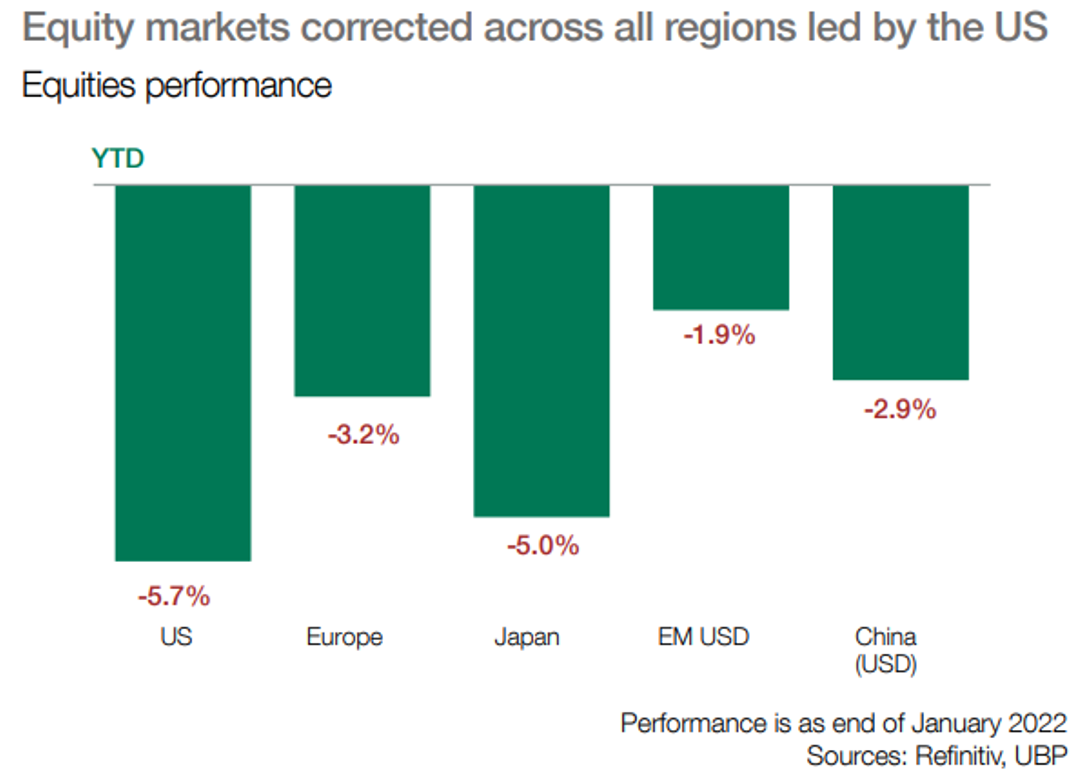
La svolta hawkish della Fed ha portato ad un brusco aumento dei tassi d’interesse reali, che a sua volta ha innescato il maggior ribasso sullo S&P 500 da settembre 2020; le aziende con valutazioni alte sono state le più penalizzate. Anche i titoli ciclici hanno sofferto per il timore delle conseguenze di un irrigidimento delle condizioni finanziarie sulle prospettive di crescita.
La stagione delle trimestrali si è aperta, di nuovo, con una larga maggioranza di aziende che hanno battuto le stime: tuttavia, “il fattore sorpresa” è stato in media significativamente inferiore ai livelli registrati nei quattro trimestri precedenti.

Cosa ancora più importante, a differenza di quanto accaduto nei trimestri precedenti, le stime per questo trimestre sono state fondamentalmente piatte durante la prima parte della stagione dei report, e persino dall’inizio dell’anno fino ad oggi.
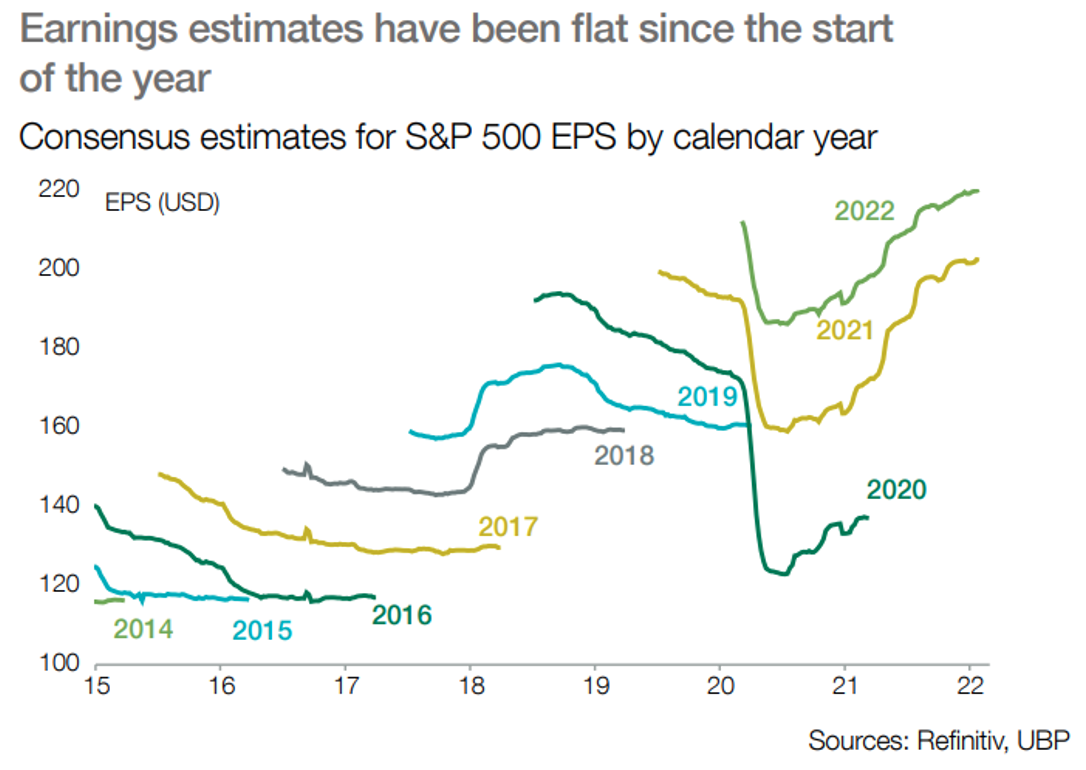
Questa circostanza riflette il fatto che la corporate guidance sia stata eterogenea, poiché il sentiment per molte aziende è rimasto negativo su temi legati al mondo del lavoro, ai costi di input e alla supply chain.
Di conseguenza, le stime di consenso bottom-up sugli utili per azione (EPS) per il 2022 sono rimaste virtualmente invariate dall’inizio dell’anno. Tuttavia, è incoraggiante notare come la maggior parte delle revisioni degli utili siano rimaste positive sino ad ora.
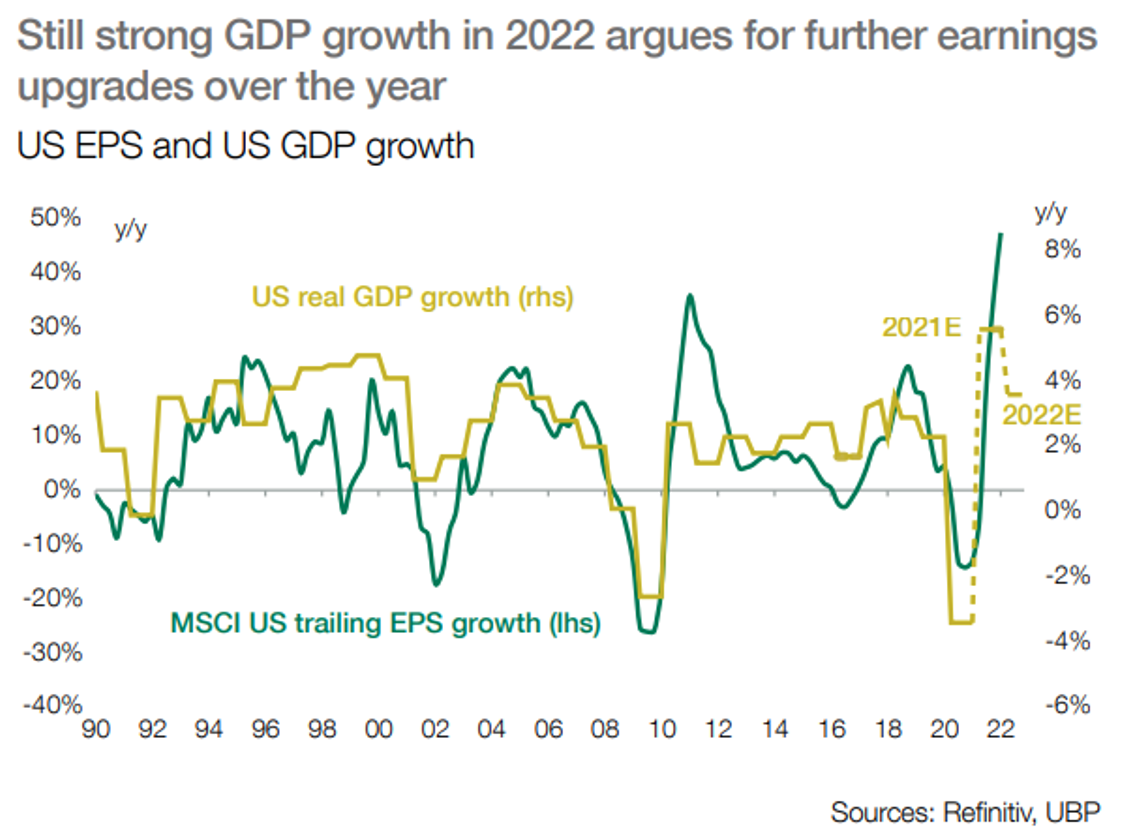
Grazie alla forte crescita nominale del PIL (di circa l’8% a livello globale), continuiamo a ritenere che le stime di consenso sulla crescita degli utili per azione di circa il 7%-8% abbiano un potenziale di rialzo in tutte le regioni. I costi di input sono significativamente più alti rispetto all’anno scorso, e la leva operativa sarà meno forte; tuttavia molte aziende dovrebbero poter continuare a rialzare i prezzi per conservare margini vicini ai livelli attuali.
Il forte aumento dei rendimenti obbligazionari ha portato a un’attesa compressione del rapporto prezzo-utili, in particolare per le azioni USA. Lo spazio per un’ulteriore compressione dei multipli sembra ora più limitato. Tuttavia, le sorprese al rialzo sul versante dell’inflazione e/o i timori che l’inasprimento della politica monetaria abbia un impatto negativo sulle prospettive di crescita manterranno la volatilità, probabilmente, su livelli significativamente più alti dell’anno scorso.
In questo contesto, manteniamo la nostra preferenza per i titoli growth e di qualità con una crescita degli utili solida e prevedibile, in grado di compensare un’ulteriore compressione del PE. Tatticamente, abbiamo aggiunto un elemento di protezione fornito da opzioni per ammortizzare una nuova ondata di volatilità in futuro.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza









 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

