









Il reddito fisso offre opportunità difensive di qualità
Gli investitori alla ricerca di asset difensivi e redditizi hanno a disposizione un numero crescente di opzioni.
Molte obbligazioni sovrane e societarie di alta qualità sono ora quotate a livelli che offrono una protezione economicamente vantaggiosa rispetto a un deterioramento delle condizioni economiche e degli utili societari.

Restiamo sovrappesati sui titoli di Stato statunitensi, un bene rifugio sostenuto anche dal calo delle pressioni sui prezzi. Ad aprile, i prezzi al consumo nella maggiore economia mondiale sono scesi per il decimo mese consecutivo, rafforzando la fiducia che la Fed sia sulla buona strada per vincere la sua battaglia contro l’inflazione. Gli investitori non sembrano, invece, aver dato importanza alle preoccupazioni sul tetto del debito USA.
Figura 1 – La frenesia è finita
Il costo della copertura contro l’insolvenza del governo statunitense è sceso una volta superato il picco del nervosismo sul tetto del debito
Le notizie piu' importanti di finanza, economia e mercati, dritte nella tua inbox.
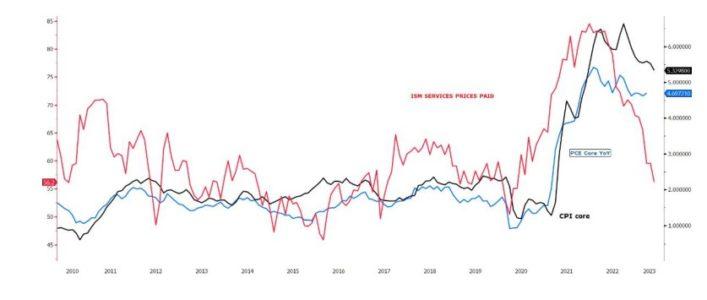
Fonte: Bloomberg, Pictet Asset Management, dati relativi al periodo dal 26/05/2021 al 26/05/2023
Pur ritenendo troppo aggressive le previsioni del mercato in merito a un taglio dei tassi d’interesse per quest’anno, ci attendiamo per lo meno che la Fed sospenda la sua politica di stretta monetaria, il che sosterrebbe anche le obbligazioni investment grade nazionali, da noi sovrappesate.
Rettificate per le previsioni di inflazione del prossimo decennio, con un rendimento attuale del 5,5%, le obbligazioni investment grade statunitensi superano il dividend yield dell’S&P500 di un buon punto percentuale, la misura più ampia dal 2010. Per il resto, manteniamo una posizione neutrale sui titoli di Stato europei.
Le banche centrali dell’eurozona e del Regno Unito dovrebbero effettuare altri due aumenti prima di sospendere la loro campagna di stretta monetaria, in quanto in ritardo rispetto al ciclo di rialzo della Fed, mentre l’inflazione si mostra persistente. Il Giappone è l’unico mercato per titoli di Stato in cui deteniamo una posizione di sottopeso.
Ad aprile, l’inflazione ha raggiunto il picco degli ultimi 41 anni ed è probabile che resterà su livelli troppo alti per giustificare una politica monetaria ultra-accomodante come quella che ha tuttora in essere la Bank of Japan.
È inoltre probabile che la banca centrale stia preparando il terreno per poter abbandonare la sua politica di controllo della curva dei rendimenti e mantenimento dei tassi d’interesse al di sotto dello zero. Per quanto riguarda il credito, stiamo diventando meno pessimisti sulle prospettive per il debito high yield dell’eurozona, che abbiamo portato da sottopesato a neutrale.
Questa asset class dovrebbe sovraperformare la sua controparte statunitense, che è sotto pressione a causa della crisi delle banche regionali e della stretta sui prestiti.
Anche le obbligazioni high yield statunitensi si trovano ad affrontare le sfide poste da un contesto normativo più restrittivo (la Fed presenterà nuove regole sui capitali nei prossimi mesi) e da una bassa domanda di credito.
La domanda di prestiti commerciali e industriali si è mantenuta su un livello storicamente basso (-53,3% su base netta), mentre quella per il settore immobiliare commerciale, ad esempio, ha toccato il minimo storico.
Apprezziamo anche le obbligazioni in valuta locale dei mercati emergenti, Cina esclusa. In tutte le economie emergenti, l’inflazione scende più marcata rispetto al mondo sviluppato. Questo perché i prezzi delle merci (che costituiscono una quota maggiore del paniere inflazionistico dei mercati emergenti) si stanno normalizzando a un ritmo più rapido di quelli dei servizi.
Nell’ambito dei mercati valutari, il dollaro dovrebbe rimanere sotto pressione, in quanto l’inflazione è in calo e gli investitori scommettono sul fatto che la Fed taglierà i tassi d’interesse entro la fine di quest’anno.
Manteniamo un atteggiamento difensivo e continuiamo a sottopesare il dollaro USA rispetto all’oro (che è sostenuto dagli acquisti da parte delle banche centrali) e al franco svizzero, una valuta rifugio che probabilmente si apprezzerà con il rialzo dei tassi d’interesse da parte della Banca nazionale svizzera.
 Articolo pubblicato con l’ausilio del sistema di Redazione AI AGENTICA di Datamoney, e supervisione umana finale.
Le notizie più lette su LaMiaFinanza





 ✨ Classifica generata dalla Agentic AI (REDAZIONE AI) di Datamoney.ch


 VIDEO INTERVISTE
 Motori
 REAL ESTATE
 LMF crypto

 LMF food
 LMF private markets
 LMF arte
 Legal
 LMF green

